今天A股成交额只有1.6253万亿,环比又缩了200亿,而年内最低是4月7日的1.6236万亿,也就是说,如果明天再缩20亿,成交额就破年内新低了,真是到情绪最低点附近了,而根据我跟投的表韭投顾的主理人,国联民生证券最新的A股温度计显示,温度已经破年内新低了,文末有提到。
冰点就继续慢慢加吧,总比加在过热的时候好,老老实实做耐心资本 。
直接聊市场。
1、昨晚,全球AI的扛把子,费城半导体,大跌6个点,已经接近阶段性新低了。
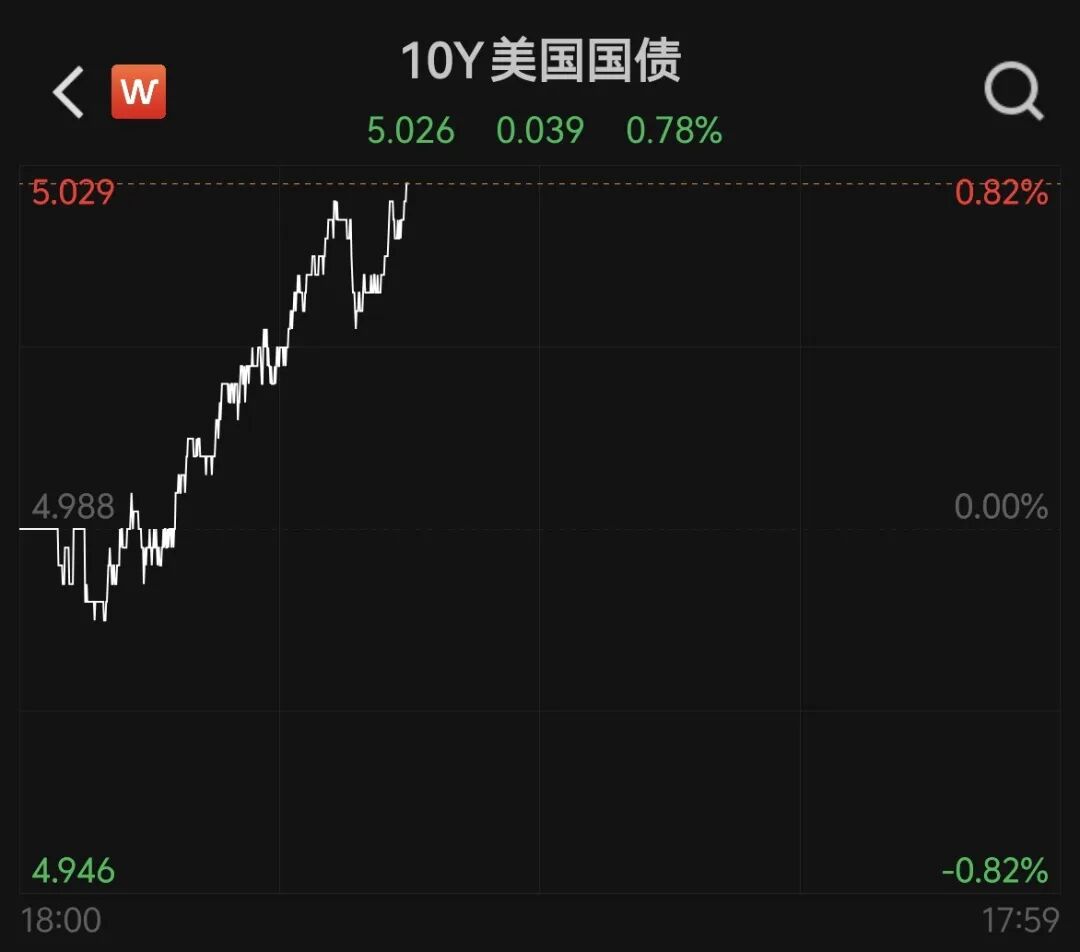
今天亚太市场其实开盘有回暖迹象,但下午集体跳水,主要原因是全球资产定价的锚,10年美债,又“崩了”,直接原地起飞,下图,怒破5.02%。
2、上行到5.02%以上,意味着什么?
下图,最近20年,美债的最高点是07年的5.33%,而随后的次高是23年的5.021%,相当于,今天突破了2023年的位置,已经是07年以来的新高了。
恭喜大家,年纪轻轻,又见证了20年一遇的行情。
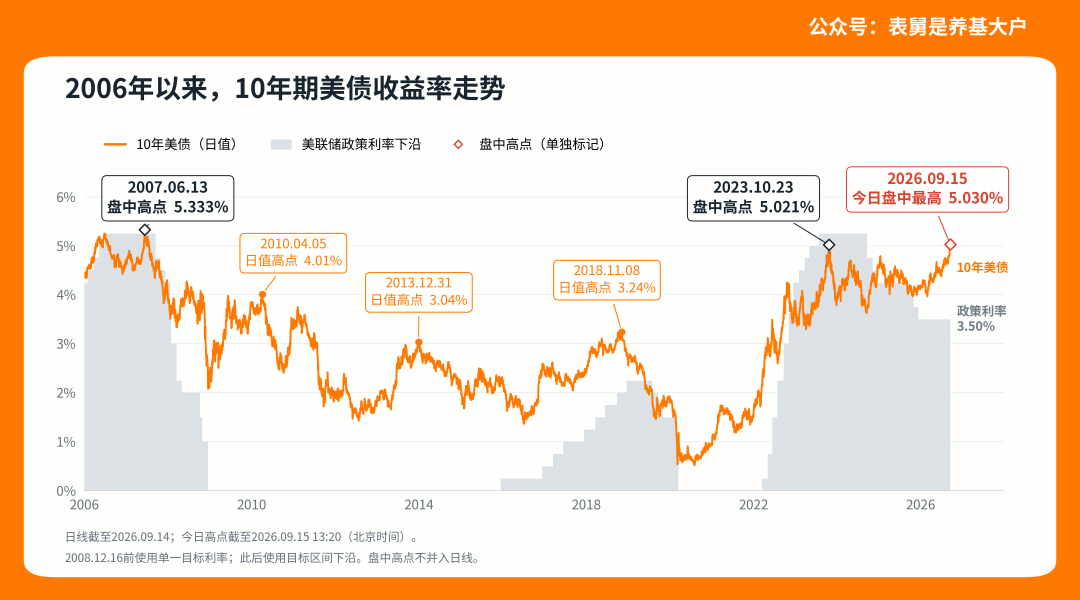
另外,上面的图里,下方灰色的阴影部分,是美联储的政策利率(下沿),很明显,长端利率整体是跟着政策利率上上下下的,而今年以来,明显是比较突兀的区间——政策利率横住了,但市场利率在快速上行。
3、今天晚上,白宫国家经济委员会主任(相当于川宝在经济方面的大参谋+政策总协调人),哈塞特,接受CNN的采访说:
“if Kevin and the committee decide whatever they're going to decide...
we will 100 percent support them.”
也即,无论沃什做啥决定,大统领和俺,都会百分百支持他。
而前几天,他还说,大统领和他都觉得没任何理由加息。
形势比人强啊。
我承认,我的茅台大概率是不保了,周四晚上准备好抽了吧。
4、海外利率是下半年市场最大的不确定性,这块不展开了,还是看前文《最大的风险已经来了》就好。
咱们总说一个逻辑:
海外长债的风险,本质是美债的问题;
而美债的问题,本质是财政可持续性的问题;
而美国财政可持续性的问题,是一个结构性的问题,短期无解。
咱们总提到“结构性问题”,这其实是一个舶来语,英文原文是structural problem。
所谓结构性问题,指的是,由一个系统、制度本身导致的问题,而非某个人、某个事引起的——更形象的说就是,问题是被嵌进主体结构里了(built into the structure),所以无法自拔。
因此,中文的“结构性问题”这个直译就很糟糕,至少用“系统性”、“内生性”来替代会好一丢丢,但也不是最佳,就当一个小科普吧。
5、乱世用重典,沉疴下猛药,之前咱们提到贝森特的回购长债没啥用,因为本质是隔靴搔痒,治标不治本。
我上次举过美国军费的例子,帮大家可视化一下。
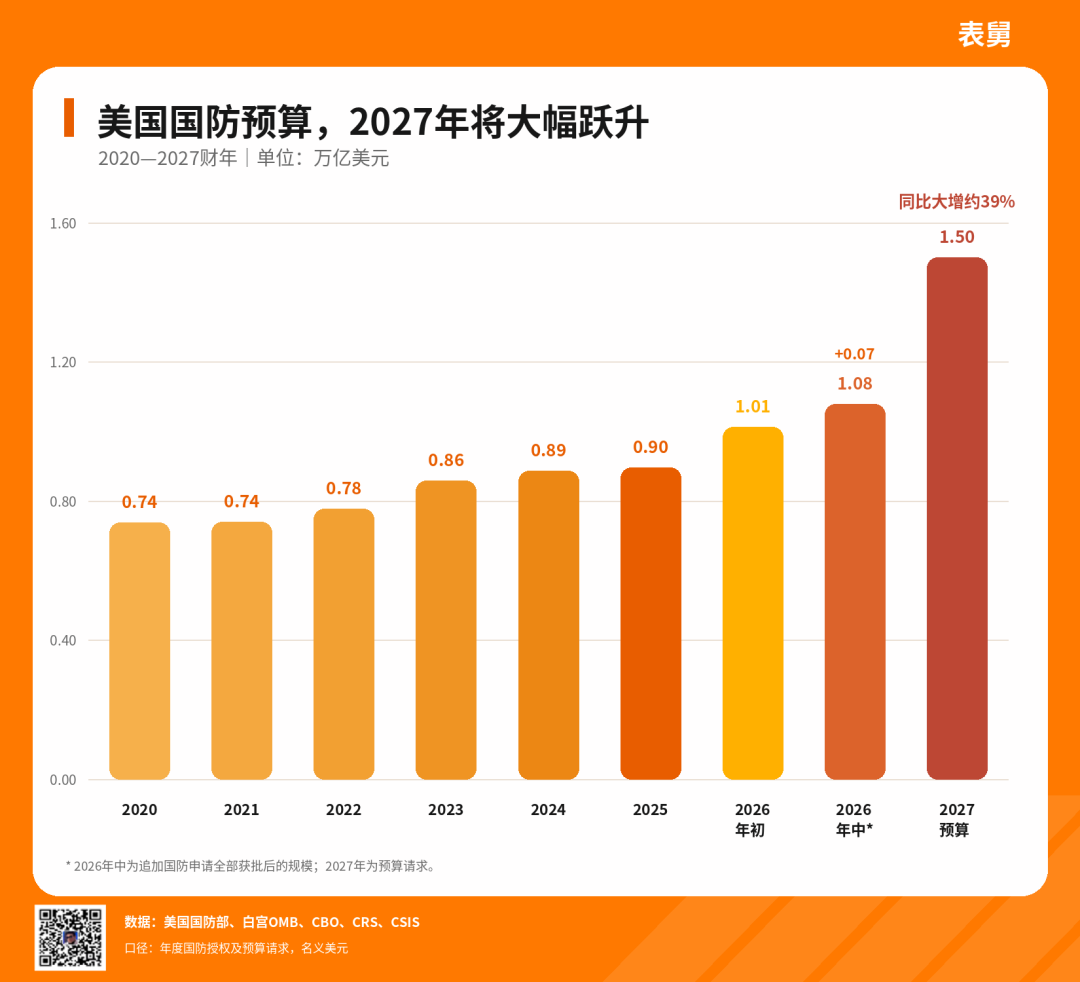
下图,2020年,美国国防预算7400亿美刀,今年年初是1万亿美刀出头,然后实际美伊开火之后,年中增加到1.08万亿,而明年,直接干到1.5万亿美刀。
你说,你这么搞,投资者如何相信你的财政纪律?
包括Anthropic的负责人说要放缓AI前沿模型的研发,为啥川宝自己、以及AI沙皇,都极力反驳?
因为AI在扩大资本开支的过程中,激活了上下游的产业链,带来了投资和税费的增长,这是川宝政府用来还债的钱啊,你现在要放缓,那我政府第一个不答应。
毕竟前几天,川宝还嘴硬,会靠经济增长解决赤字问题。
6、而长债的飙升,有多重影响,比如说:
一方面,美债上行,带动日债上行,并加速日本加息,导致用低息的日元套息的交易开始平仓,这块规模在2万亿美刀以上,边际上的一点小变化,就可能对市场产生冲击。
另一方面,则是压制股市的估值,下图,是我星球今天更新的,海外资产追踪和温度计里的一张(完整解读,请见下午的星球原文),可以看到,从美股的股权风险溢价来看,截至上周五,已经跌破了0.3%,而今天长债继续上行后,事实上已经跌到了0.2%附近。
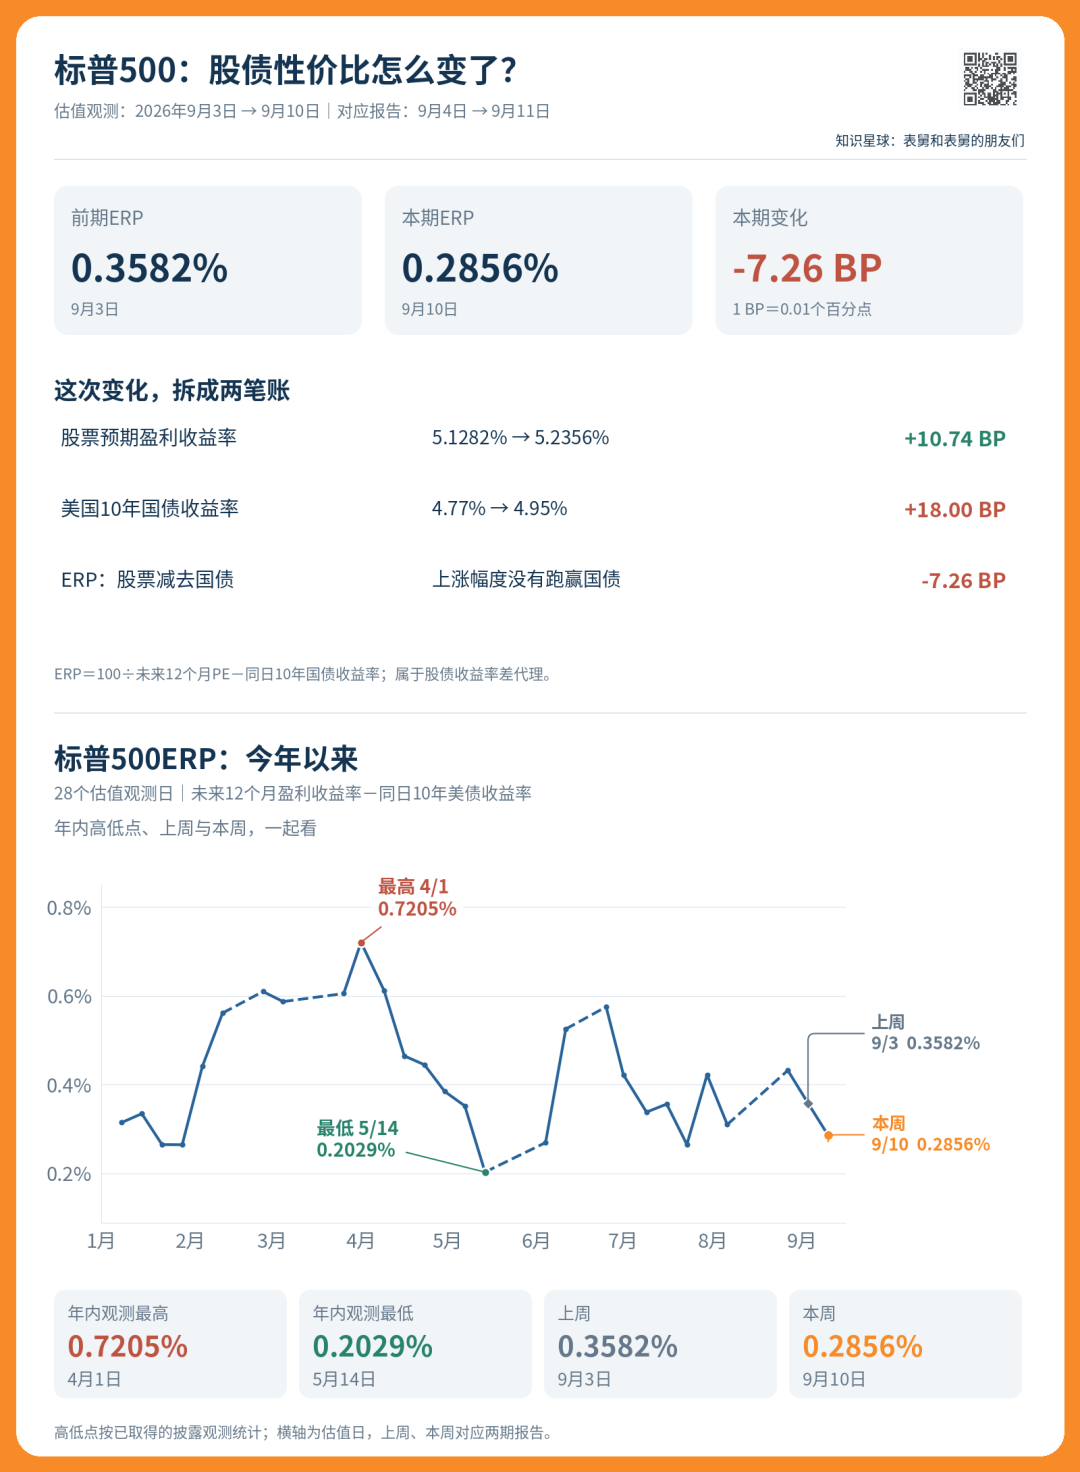
股权风险溢价,说白了就是“你多冒了股市的波动风险,比买国债多拿多少好处”。
正常情况下,买股票比买国债多拿3%-5%的回报,作为承担波动的补偿,但现在,这个额外补偿几乎为零。
相当于啥呢?你走人行天桥(买国债)很安全,但要绕几步,横穿马路(买股票)快,但没有红绿灯,有可能被撞,正常情况下,横穿马路应该比走天桥快很多,你才愿意冒那个险,现在横穿马路只比走天桥少走两步路,那你多tm冒了被撞的风险,就为了快那两步,图啥?
这么高的无风险利率的情况下,如果美国也要支持中小基金公司发展的话,老美的摊余成本法债基,估计已经卖爆了。
7、股权风险溢价=远期市盈率的倒数(A)-10年国债收益率(B)。
当股债性价比掉落到历史最低点的时候,如果要回升,可以有三种场景。
第一,股市直接下跌,市盈率变小,其倒数(也即A)就会变大,从而抬升风险溢价;
第二,债券收益率下行修复,也就是B变小,也可以抬升风险溢价;
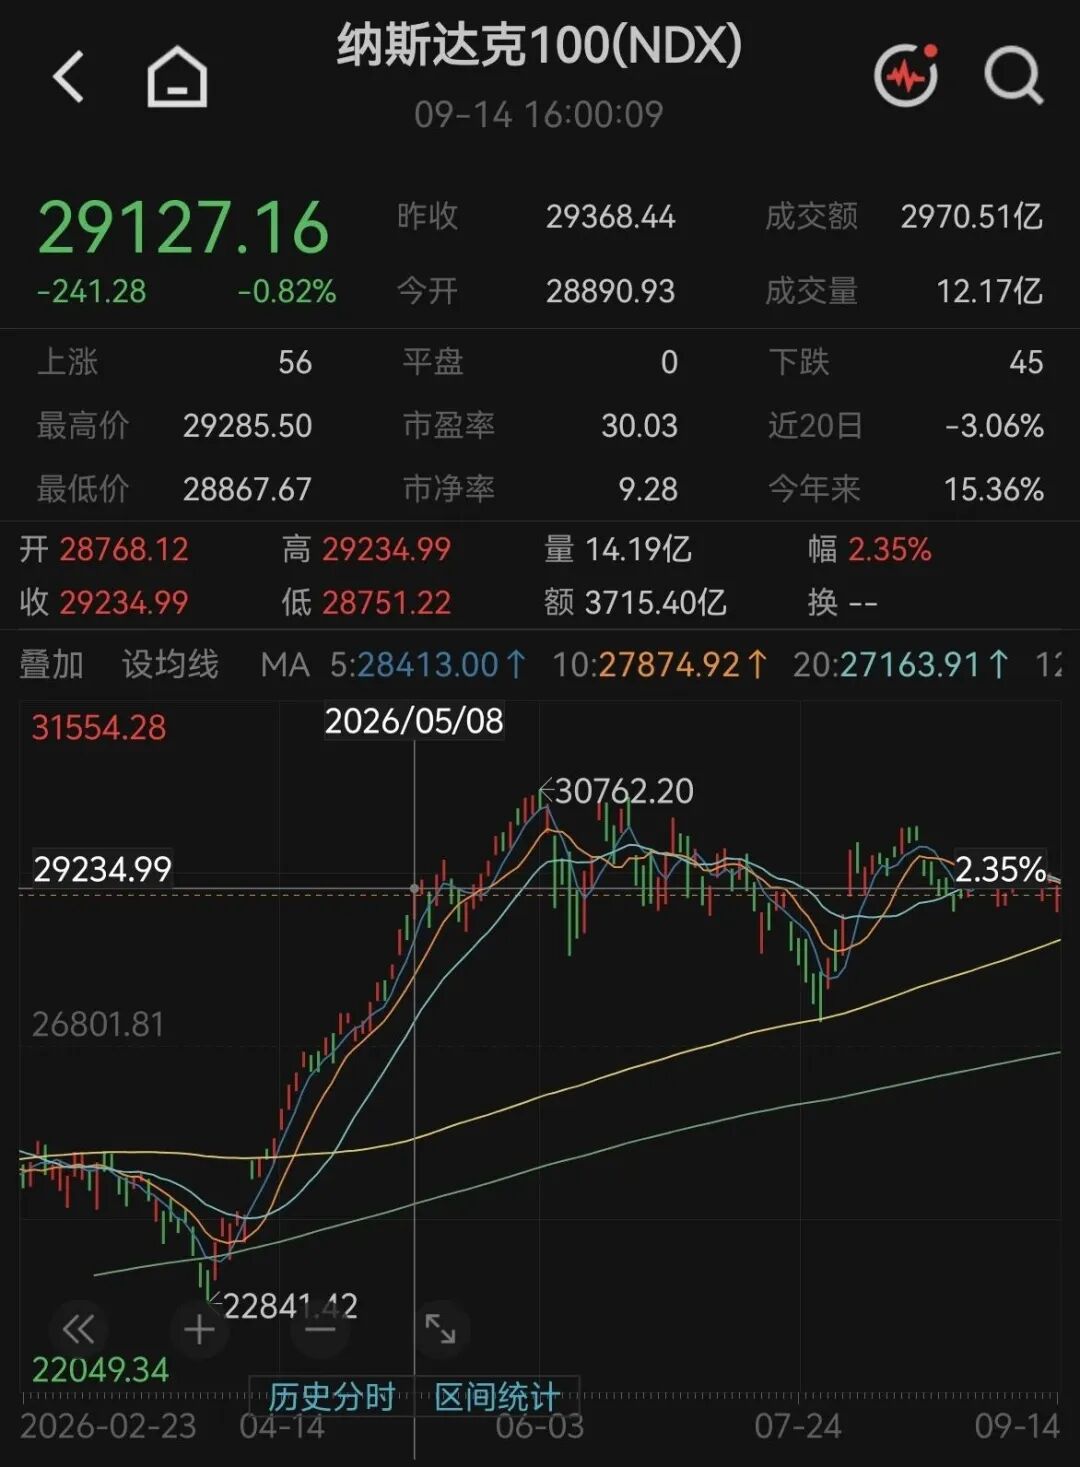
第三,持续横盘,在股价不跌的情况下,通过盈利增长,带动市盈率下降,最后A也会慢慢变大。
下图,纳指100从5月初以来,已经横盘4个月,表达的就是第三种情景。
这些,其实6月初,我们在《聊聊美股的风险》里就已经覆盖过了,因此咱们反复提醒,不用着急,可以等待海外波动率放大的区间,正是基于这些最基本的股债性价比原理出发的。
8、好了,最后,说个A股的热点。
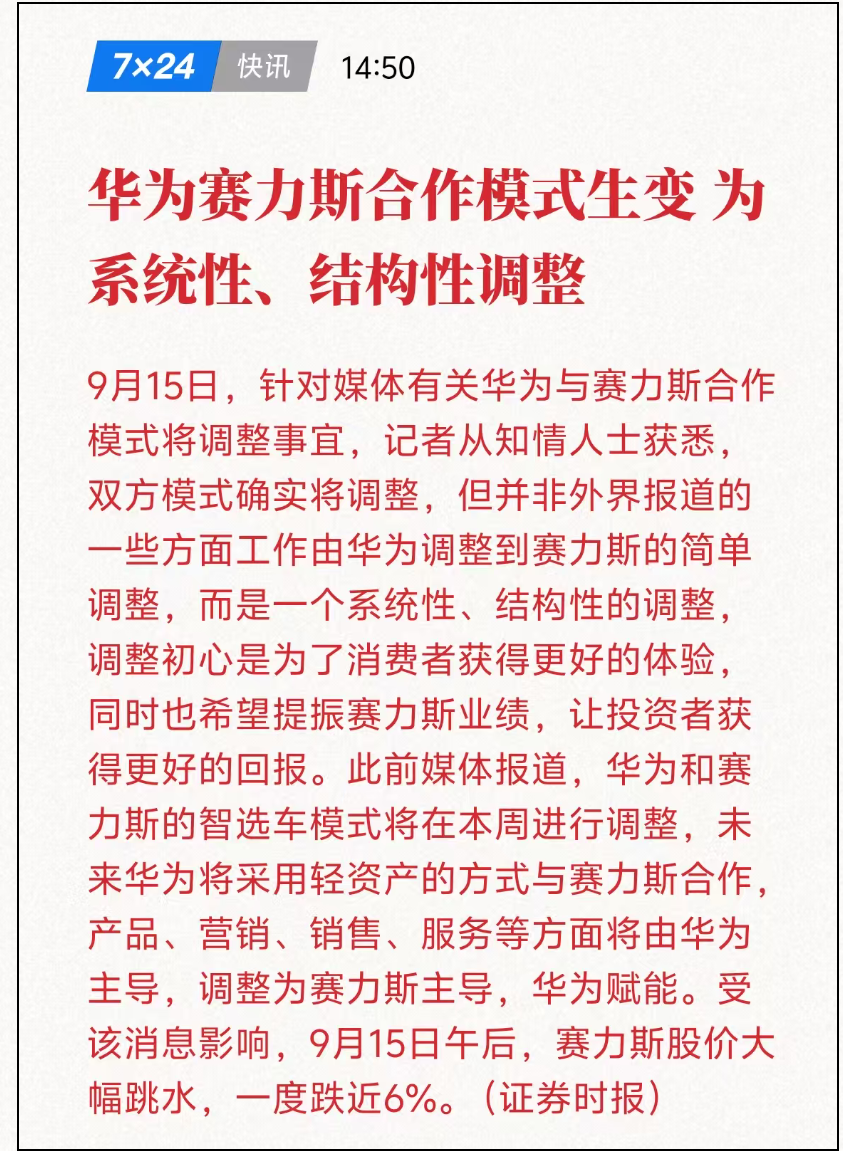
也和“崩了”有关——赛力斯和某为的合作模式发生了调整。
下图,你看,现在你看到“结构性调整”,你就知道啥意思了吧?
这不是小打小闹,而是被市场的现状倒逼着,不改不行了。
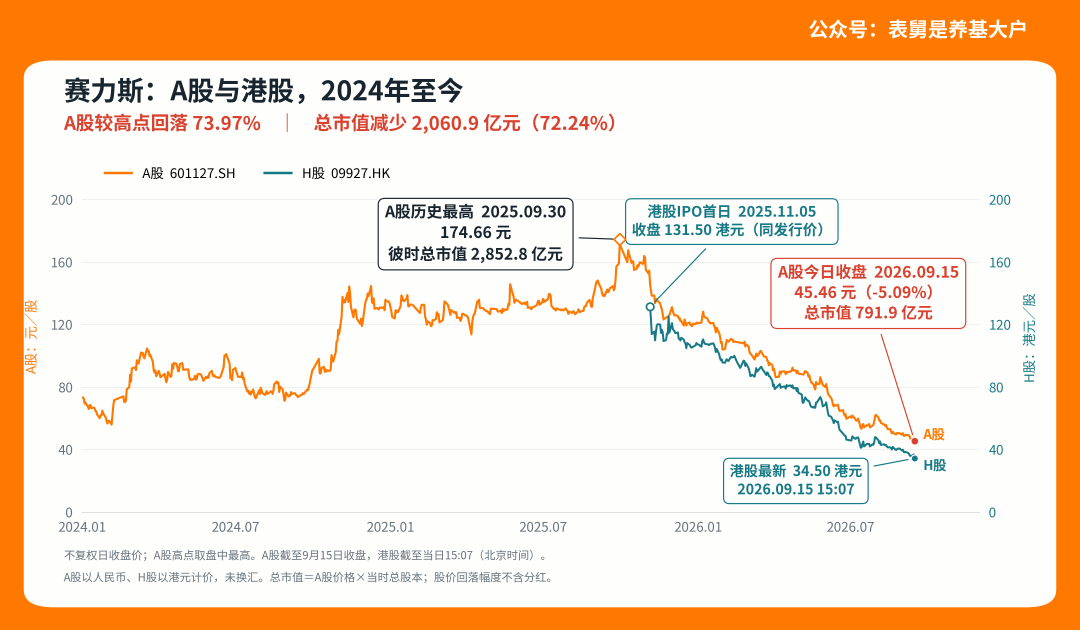
下图,是赛力斯的A股和港股,从2024年以来的走势图,可以看到:
总市值最高的时候2800多亿,今天跌完,跌破800亿,零头都不到了;
港股IPO是去年11月,基本就是A股股价最高点后,随后一路下跌,一点反弹都没有。
2024年我还去过赛力斯的厂子参观,当时还是欣欣向荣的景象,卖方把饼画得很大,而仅仅2年过去,换了模样,只能说,整车板块太卷了,电车目前的商业模式太差了和大模型有点像,迭代太快、护城河太浅),而某为既要又要还要的广撒网模式,最后就是战略失焦,各方都不讨好。
电车二手本来就不值钱,现在老的问界,不知道值多少钱了。
......
就聊这么多。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


