导读
9月FOMC美联储如期加息25bp,美股反弹、美债回落,市场转而交易利空出尽,都与我们此前提示的情形类似。相比之下,美联储加息如何影响中国市场?
1️⃣ 首先,与海外类似,对中国市场的影响大小也与加息本身的幅度与长度有关,连续加息影响要大于短暂加息。
2️⃣ 其次,很多时候,美联储货币政策调整甚至并非主导因素,基本面好的时候加息也没事(2017)、 基本面弱的时候降息也无效(2019或2025),更何况还加息?好在当前不是大幅连续加息。
3️⃣ 再次,港股对加息比A股更敏感,科技成长股和香港本地金融地产对加息也更敏感。
结合此次加息节奏和国内基本面,本轮更类似1997或者2025降息的翻版,加息利空兑现而修复后,上行空间还是得看基本面。不过本地地产金融因为加息会边际受损。
9月FOMC上,美联储如期加息25bp。对于加息本身,与我们此前多次提示的情形一致,即从维护美联储信誉的角度,最好是加(《如何才能“预防式加息”?》、《沃什转鹰意味着什么?》);对市场影响,加息后的反应也与我们提示的基本类似,即加息有助于稳定市场预期,且加息的影响更多是提前计入,所以兑现时反而是利空出尽,市场会“反着做”(《如果加息会发生什么?》)。
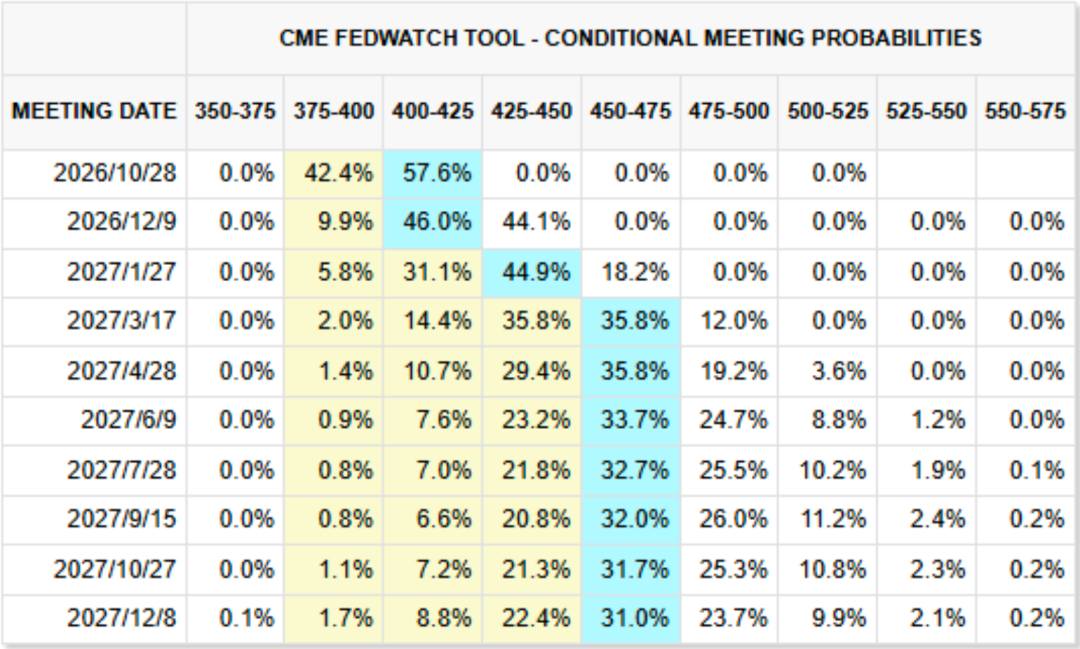
总结而言,我们与市场最大的不同,就是认为会加息、但不认为加息是洪水猛兽,加息不是坏事,不加息也未必是好事,加息后美债利率一度回落、市场反而反弹,也印证了这一点。潜在风险来自持续且大幅的加息(如三次以上),但现在不具备连续加息的基础,除非油价彻底失控(《美联储加息一次够么?》)。
图表:CME利率期货隐含年内再加息1次
资料来源:CME,中金公司研究部
相比全球市场,市场更关注的是美联储加息如何影响中国市场,尤其是对海外流动性更敏感的港股市场。
综合来看,有如下几个结论:1)与全球类似,整体影响幅度也与加息周期的长短和大小直接相关,例如短暂的加息或降息,影响多是提前计入,如2024年和2025年降息,而长期且大幅加息影响要大很多,如2022年加息;2)美联储只是其中一个、甚至有些时候不是主导的影响变量,例如降息周期市场依然可以跌,外资流出,如2019年,而加息周期市场依然可以涨,且外资流入,如2017年;3)一般情况下,相比A股,港股整体对美联储政策变动的敏感度更大,尤其是因联系汇率制度加息而更敏感的本地地产与金融股,现金流久期较长的成长板块也会承压。
放在当下:1)美联储连续且大幅加息的基础并不存在,更可能是短暂预防式加息,类似1997年;2)但当前中国自身的内需基本面偏弱,又会放大外部扰动,所以两两相抵,整体影响依然有限,更类似2025年降息的反例。但是,如果变成连续且大幅的加息,在内在基本面疲弱下影响就会明显放大,需要防范。
只要加息就有大影响?短暂加息与持续收紧要区别看待,全球资产和中国市场均是如此
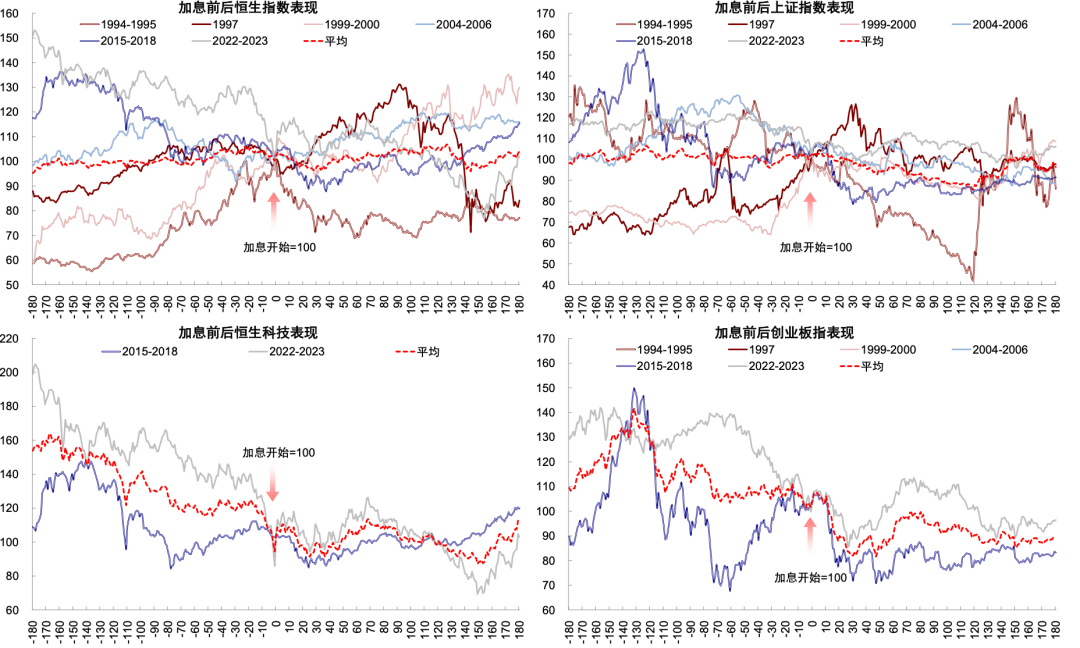
与全球市场类似,美联储加息对中国市场的影响大小,也要看加息本身的幅度与时长。复盘1990年以来六轮加息,虽然全球市场在加息后平均都有不同程度下跌,但不同加息周期的差异很大,因此不能不区分情形地看简单平均。
图表:美联储加息对中国市场的影响远非绝对、不乏反例
资料来源:Wind,Bloomberg,中金公司研究部
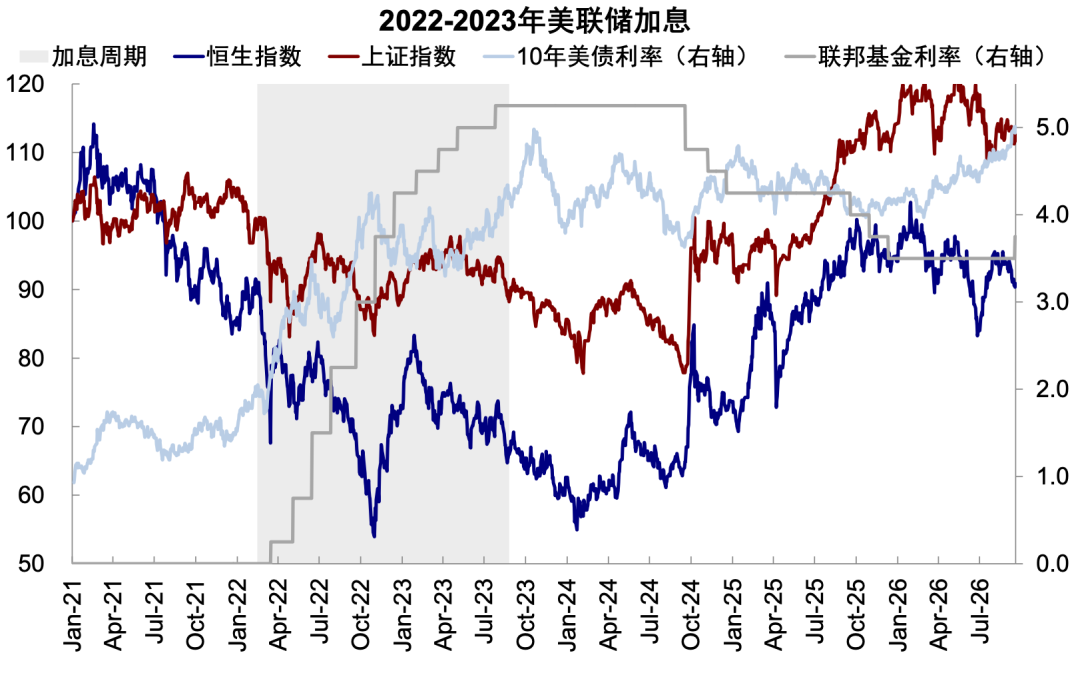
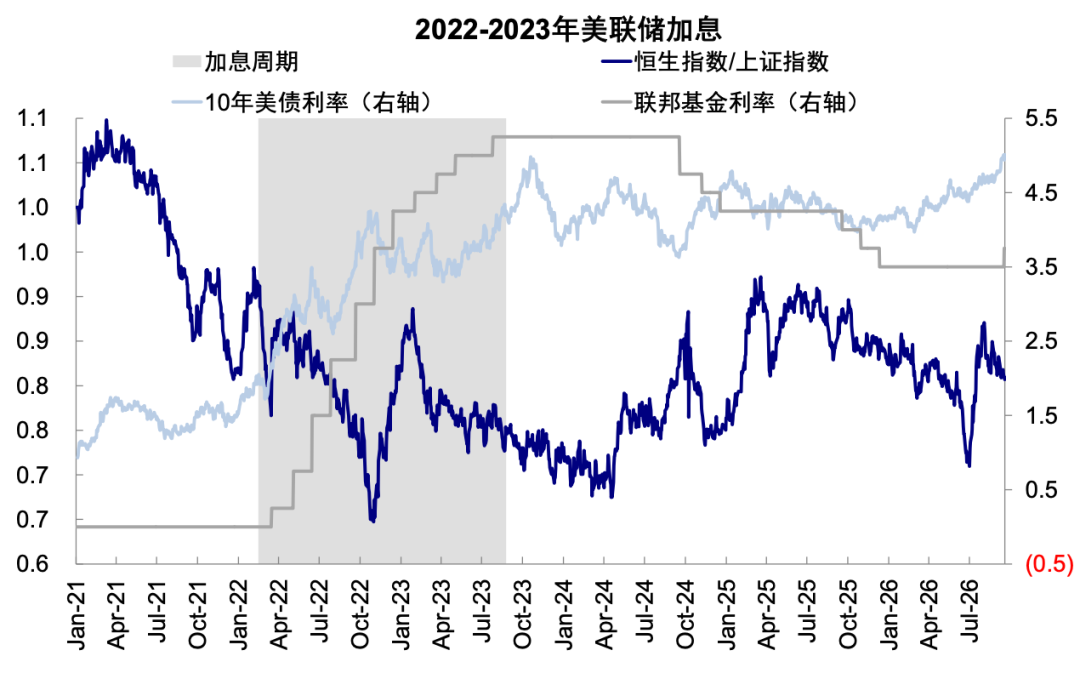
► 持续且大幅的加息,影响会明显放大。持续大幅加息不仅推高无风险利率、压制风险偏好,还会通过提高融资成本、收紧金融条件对实际增长和金融市场造成更大冲击。历史上五轮连续加息,恒生指数和上证指数在加息后一个月的平均跌幅大于1997年的“预防式加息”。以2022-2023年为例:美联储在16个月内累计加息525bp,10年美债利率直到2023年10月才见顶。紧缩冲击最集中的2022年3月至年底,除美元和短端美债外,股票、长债、黄金等资产普跌(《如果加息会发生什么?》);中国市场也不能幸免,10年美债利率从2022年3月的1.7%攀升至2022年10月4.2%的期间,恒生指数和上证指数分别下跌33%和14%,甚至跑输标普500(-13%)。
图表:2022-2023年,美债利率攀升期间,恒指和上证甚至跑输标普500
资料来源:Wind,Bloomberg,中金公司研究部
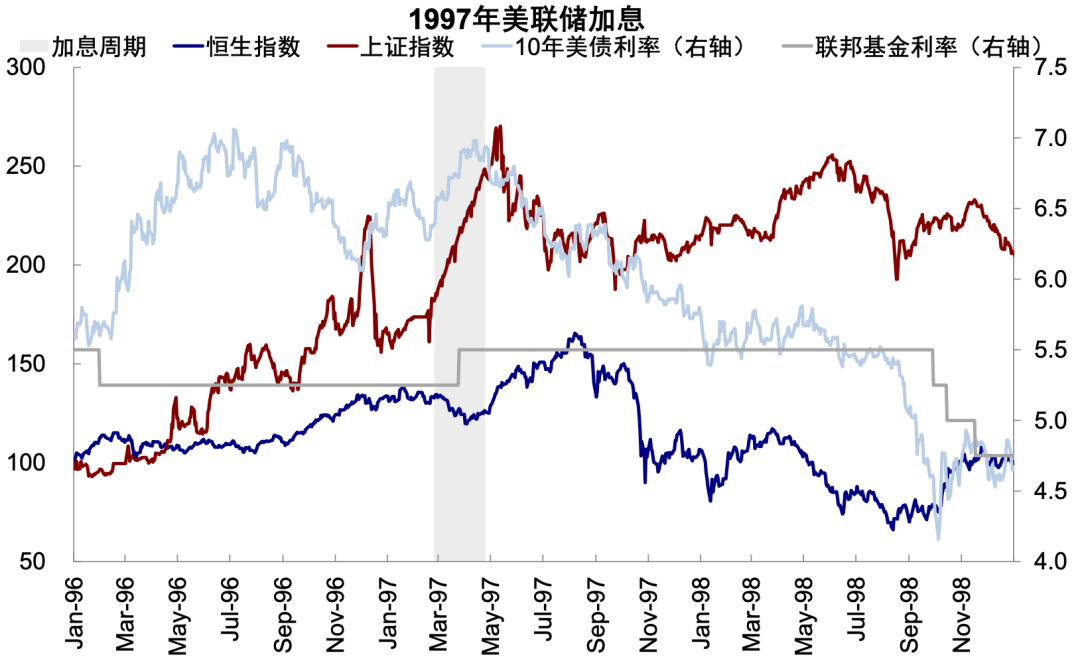
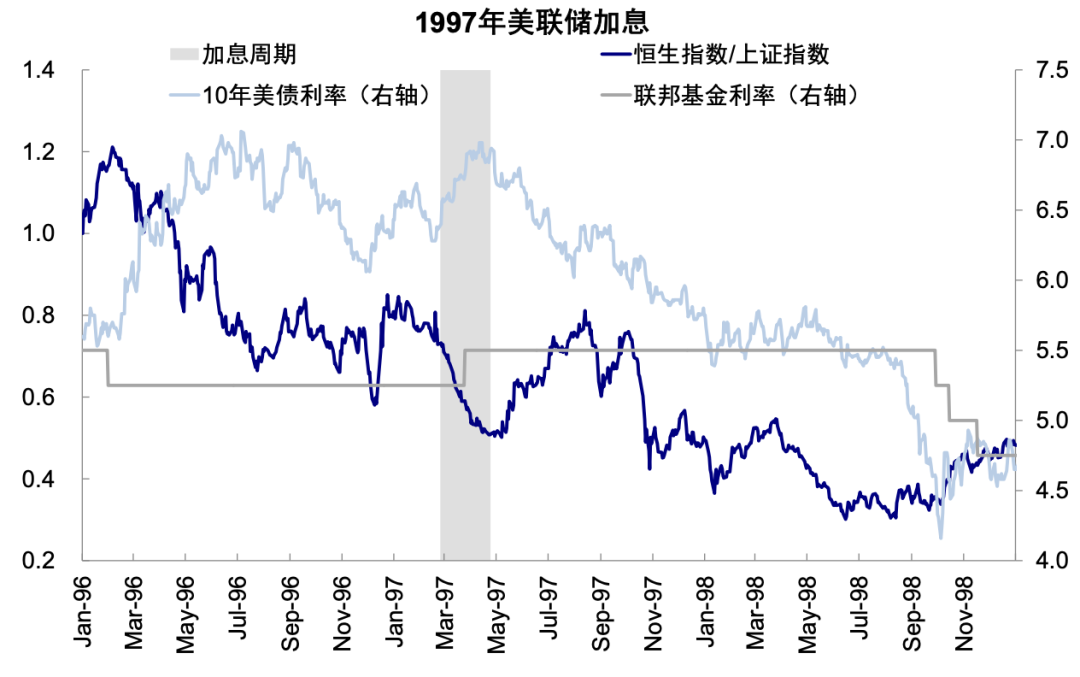
► 相反,短暂“预防式加息”影响有限,且通常“反着走”。1997年3月底美联储仅加息25bp,加息落地后两到三周美债利率见顶,美股也见底回升;中国市场也是类似,恒指加息后一周下跌5.3%,随后迎来反弹,上证指数则持续上涨,加息后一周上涨4.1%。
图表:1997年加息落地反而意味利空出尽,恒指跌后反弹,上证指数持续上涨
资料来源:Wind,Bloomberg,中金公司研究部
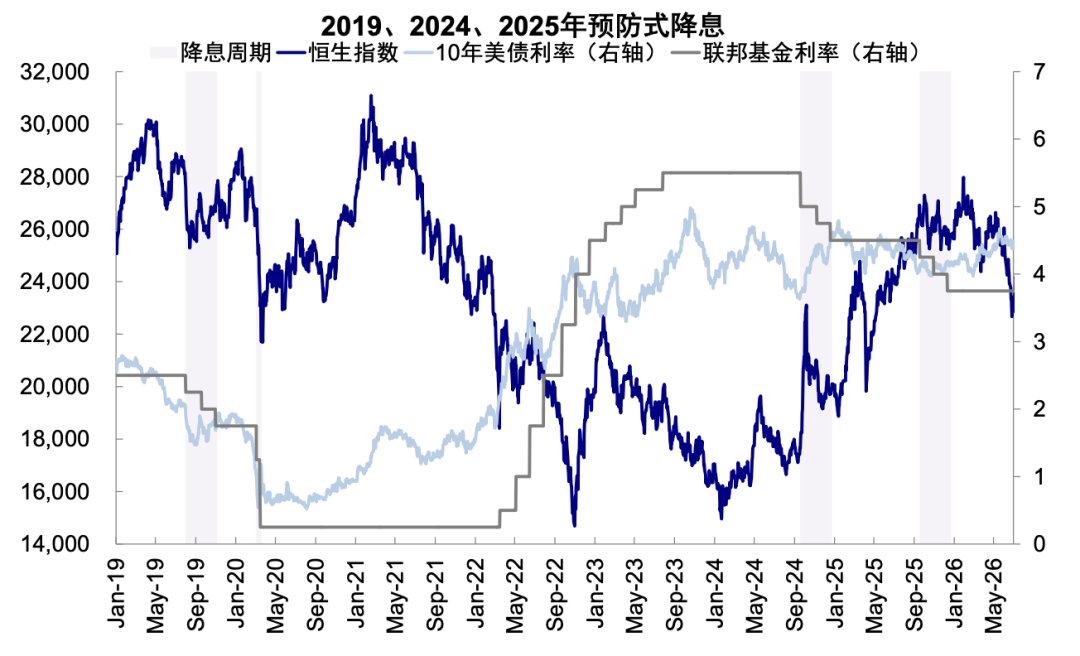
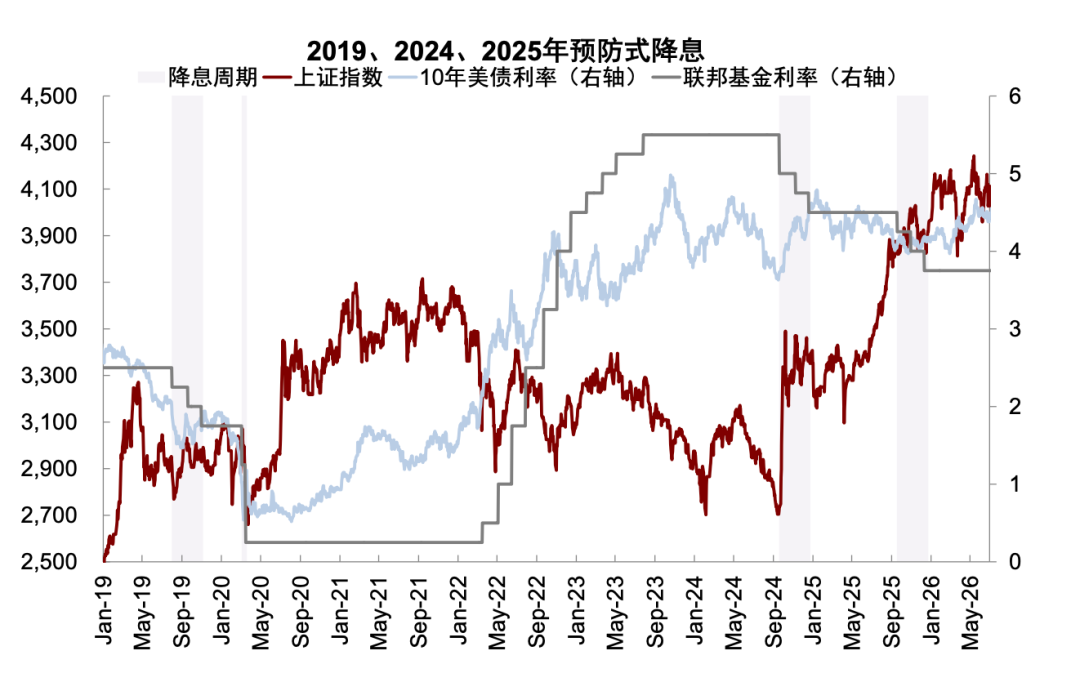
降息也有类似规律,2019、2024和2025年都是3次的短暂降息,美债利率在降息前下行,降息后反而见底回升。对中国市场的影响也很有限:1)2019年,恒指和上证在降息前的2019年6月均有反弹,降息后反而分别下跌5.3%和0.4%,呈现利好兑现的局面;2)2024年AH两地受“924”政策影响在10月初大涨,随后美联储虽还有两次降息,但恒指和上证反而分别下跌4.3%和2.6%;3)2025年也是类似,恒指在宽松交易下两周反弹3.2%,利好兑现后于10月初见顶回落,即便后续还有两次降息,上证指数则震荡持平。
图表:2019、2024和2025年均是3次短暂降息
资料来源:Wind,Bloomberg,中金公司研究部
图表:美债利率降息后见底回升,对中国市场影响有限
资料来源:Wind,Bloomberg,中金公司研究部
因此,美联储政策影响的大小不在“加息”或“降息”这一标签本身,而要区分加息的时长与幅度。
加息有多大影响?对中国市场而言,并不是主导变量
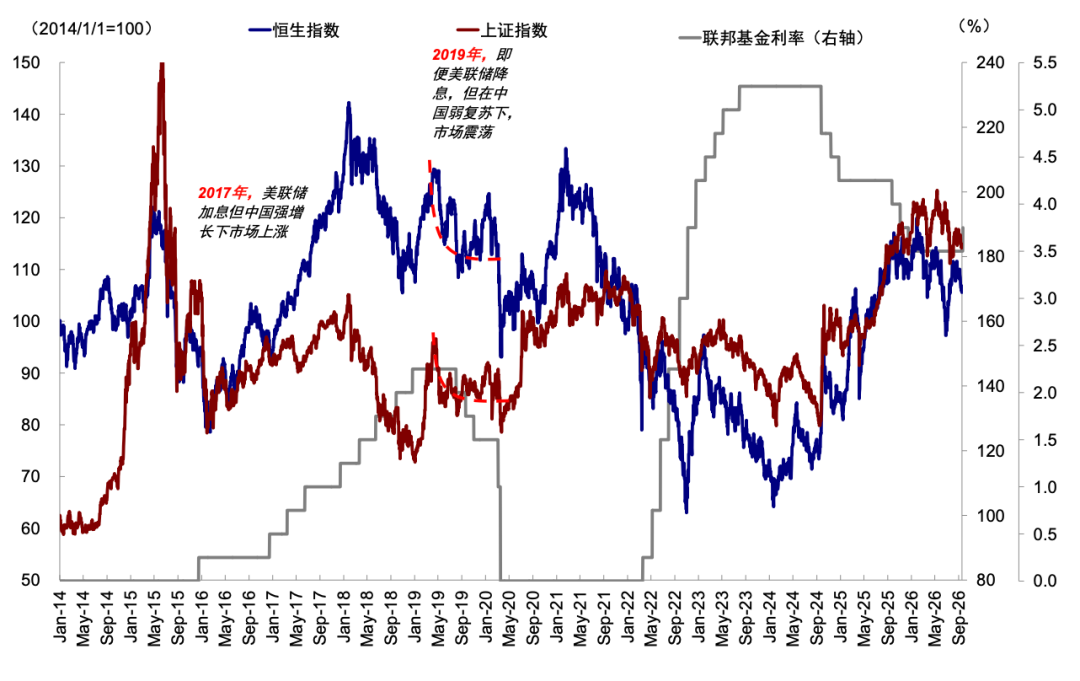
对于中国市场,美联储货币政策只是其中一个、甚至一些时候都不是主导的变量,国内基本面更为关键。2017年和2019年提供了两个方向相反、但逻辑一致的例子:
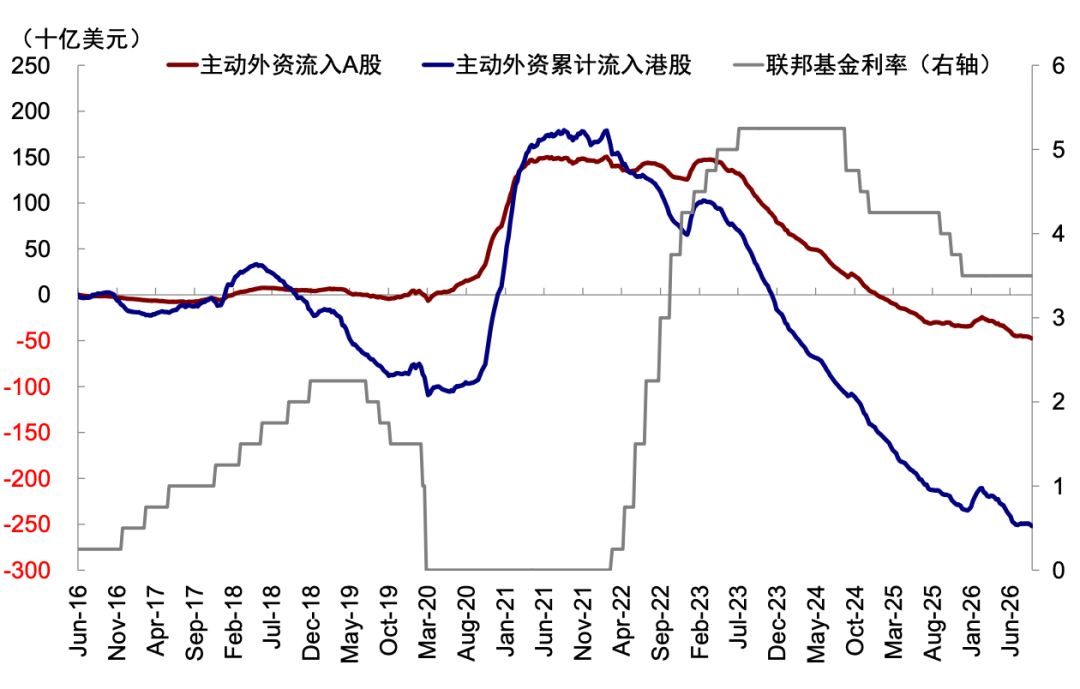
► 2017年美联储持续加息,但中国市场大幅上涨、并伴随外资流入。2016年12月至2017年底,美联储累计加息4次共100bp,2017年10月又启动缩表;但同期棚改等政策支持带动中国基本面明显改善,信用周期扩张,2017年上证和恒指分别上涨7%和36%,主动外资也于2017年4月后转为流入中国市场,至2017年底累计流入约17亿美元。
► 2019年恰恰相反,美联储降息,中国市场反而走弱,外资也依然流出。2019年7月至10月,美联储连续降息3次共75bp,但由于中国信用周期震荡走弱,叠加中美贸易摩擦,美联储降息后1个月,上证和恒指分别下跌2.2%和8.6%,主动外资并未因海外流动性转松流入,降息期间反而流出约35亿美元。
图表:美联储货币政策只是影响中国市场的其中一环,中国基本面对市场走势更重要
资料来源:Wind,Bloomberg,中金公司研究部
图表:美联储政策未必直接决定外资是否流入
资料来源:EPFR,Wind,Bloomberg,中金公司研究部
以上两个反例表明,美联储加息降息对中国市场会有影响,但并非主导。究其原因,美联储政策的影响更多体现在短期的分母端,对港股的传导比A股更为直接;但影响分子端需要更长时间,通过美国金融条件、海外需求、中国出口和企业盈利逐步传导。因此,美联储短周期的政策调整难以改变中国市场趋势;只有国内基本面偏弱时,才会凸显外部影响。
加息对谁的影响更大?港股比A股敏感,本地地产金融与科技更敏感
AH两地市场和不同板块对加息的敏感度也有差异:1)受离岸市场开放金融体系,以及联系汇率制度跟随美联储加息影响,港股对美联储加息更敏感,加息前后通常跑输A股;2)板块层面,香港本地的地产、金融因为香港跟随美联储加息也会更敏感;AH两地成长板块因为高估值也会更敏感。具体来看:
► 预防式加息:港股跑输A股。1997年美联储加息后1个月,恒生指数下跌1%,上证指数上涨14%,港股跑输A股。
图表:1997年美联储加息加息后1个月,恒生指数下跌1%,上证指数上涨14%
资料来源:Wind,Bloomberg,中金公司研究部
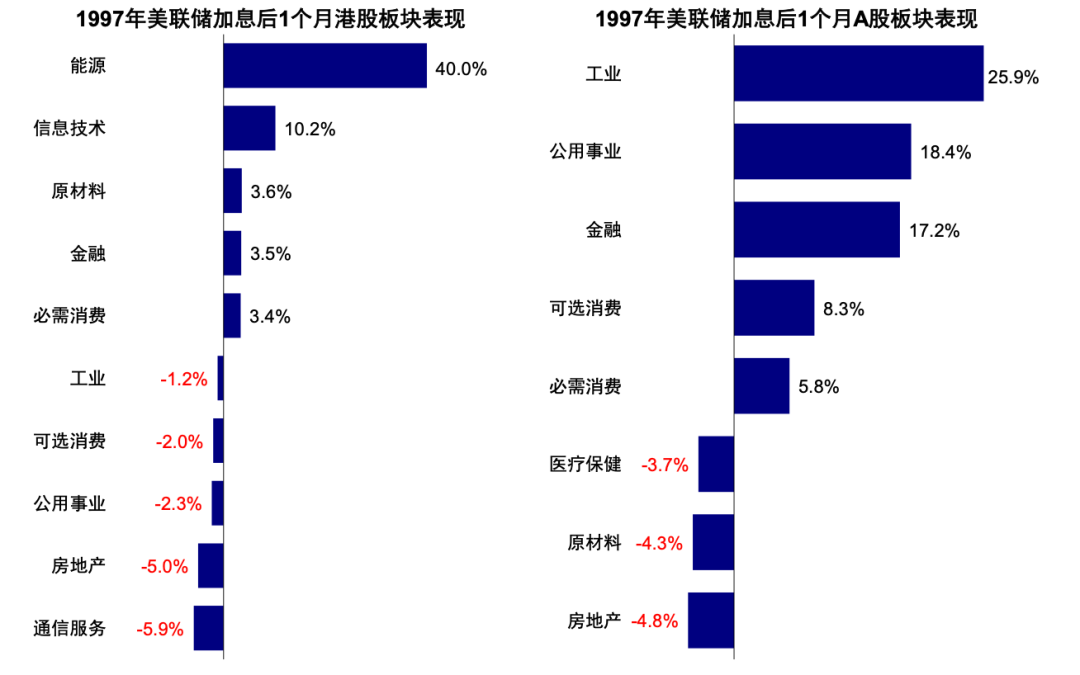
板块上,港股通信服务和房地产跌幅较大,加息后1个月分别下跌5.9%和5.0%,公用事业、可选消费分别下跌2.3%和2.0%,但信息技术、原材料和金融板块上涨,预防式加息下因为影响较短,也并非所有利率敏感板块都会承压。A股地产、原材料和医疗保健板块领跌,加息后1个月分别下跌4.8%、4.3%和3.7%,工业、公用事业、金融等板块上涨。
图表:港股通信服务和房地产跌幅较大,A股地产、原材料和医疗保健领跌
资料来源:Wind,DataStream,中金公司研究部
► 连续加息:港股依然跑输A股,利率敏感和科技板块跌幅更深,行业下跌范围扩大至周期板块。历史上五轮连续加息,初期港股均会跑输A股,恒指加息后1个月内最大跌幅中位数为-12%,超过上证指数的-11%,且加息前港股已经承压,加息前至加息后一个月恒指收益中位数为-13%,上证指数则为-10%。
图表:2022年美联储加息初期港股同样跑输
资料来源:Wind,Bloomberg,中金公司研究部
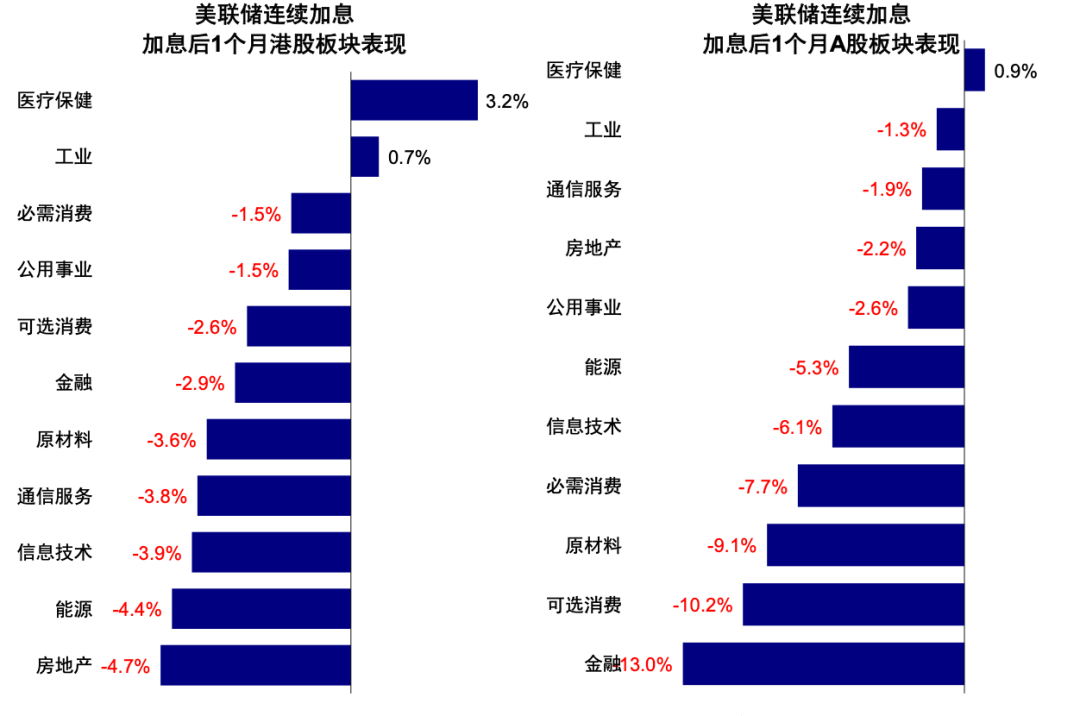
板块上,港股房地产、信息技术、通信服务、金融板块偏弱,历史上五轮连续加息,加息后一个月收益中位数分别约为-4.7%、-3.9%、-3.8%和-2.9%,能源和原材料也下跌约4%,受全球需求影响的周期板块同样承压。A股金融、消费和原材料承压较大,加息后一个月金融、可选消费、原材料和必需消费板块收益中位数分别约为-13%、-10.2%、-9.1%和-7.7%,信息技术也下跌约6%。
图表:港股房地产、信息技术、通信服务、金融板块偏弱;A股金融、消费和原材料承压较大
资料来源:Wind,DataStream,中金公司研究部
当前更像哪个阶段?加息节奏类似1997年,结合基本面类似2025年的反面
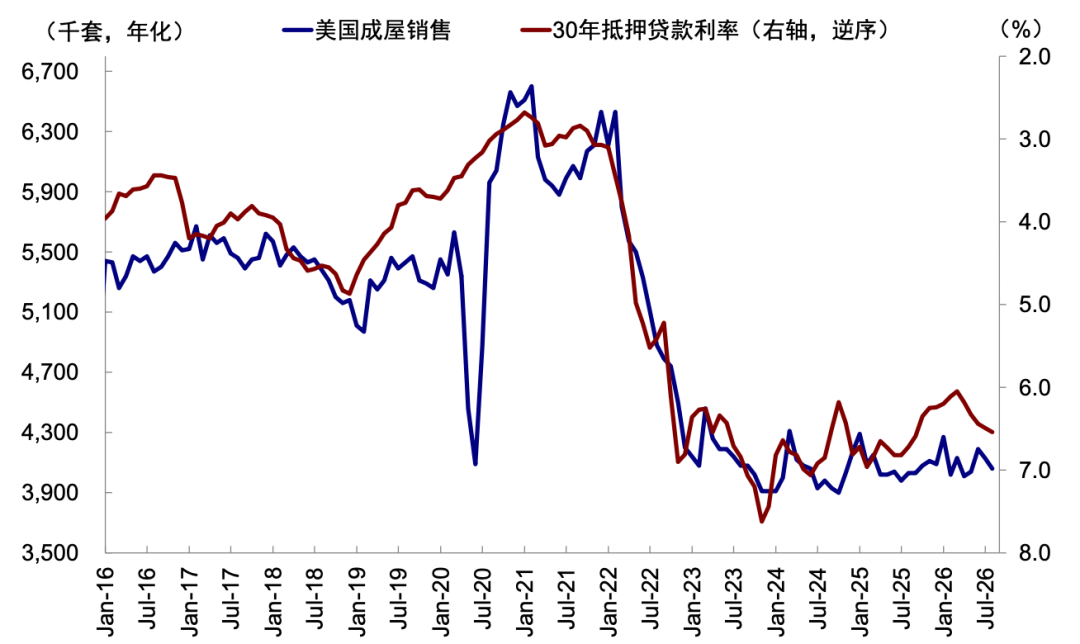
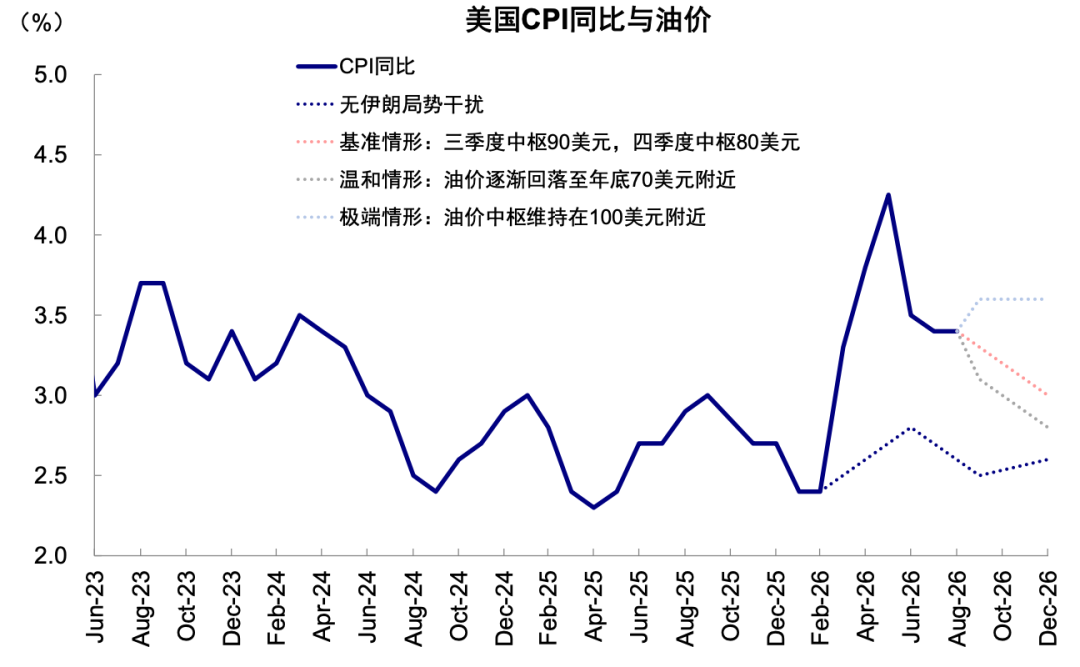
► 首先,本轮大概率是短暂的“预防式加息”,更接近1997年,美国当前基本面并不支持连续且大幅加息。一方面,9月FOMC会议表态并未进一步释放明显超预期的鹰派信号,点阵图给出的年内一次加息和明年没有加息低于市场担心和CME期货此前隐含的大幅加息预期(《美联储加息一次够么?》)。另一方面,高利率会抑制传统需求,美国30年期按揭利率升至近7%,成屋销售已再度回落,甚至AI投资对融资成本的敏感度也在上升,美国基本面未必“扛”得住连续加息。因此,除非油价大幅失控,当前不具备连续加息的基础。我们测算,若油价中枢维持在100美元以上甚至更高,CPI将无法继续走低,从而给美联储带来更大压力;但若油价三四季度中枢降至80美元,CPI同比会在年底回落至3%左右,美联储进一步大幅加息的必要性也将下降(《美联储加息一次够么?》)。
图表:近期按揭利率的走高推动美国地产数据再度回落
资料来源:Haver,中金公司研究部
图表:我们预测若油价中枢不超过100美元,美国CPI同比年底大概率回落
资料来源:Haver,中金公司研究部
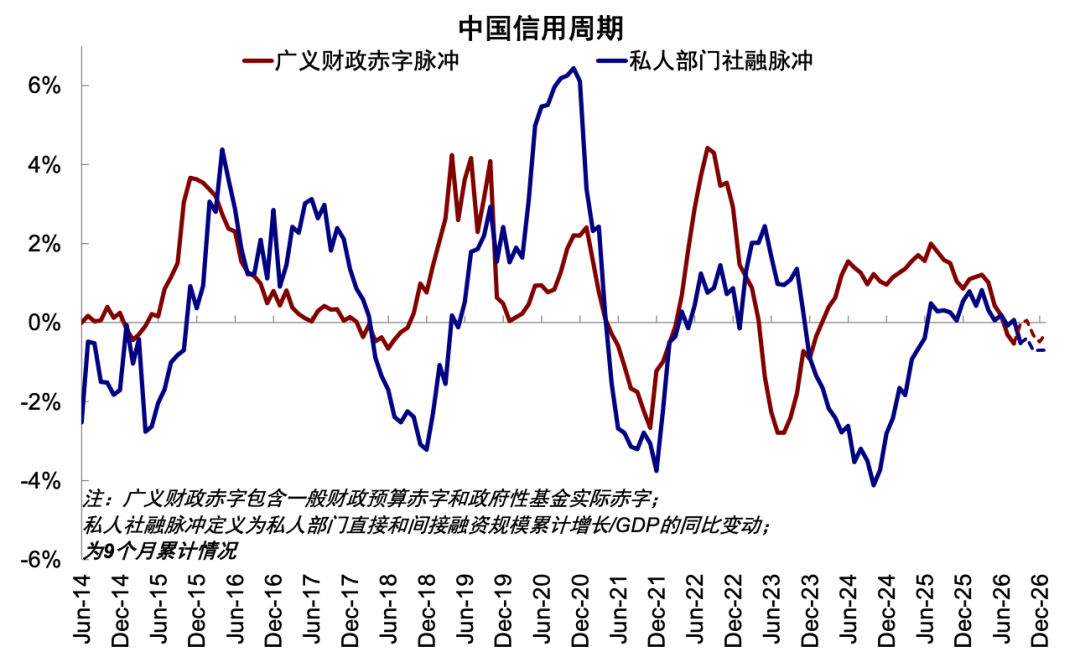
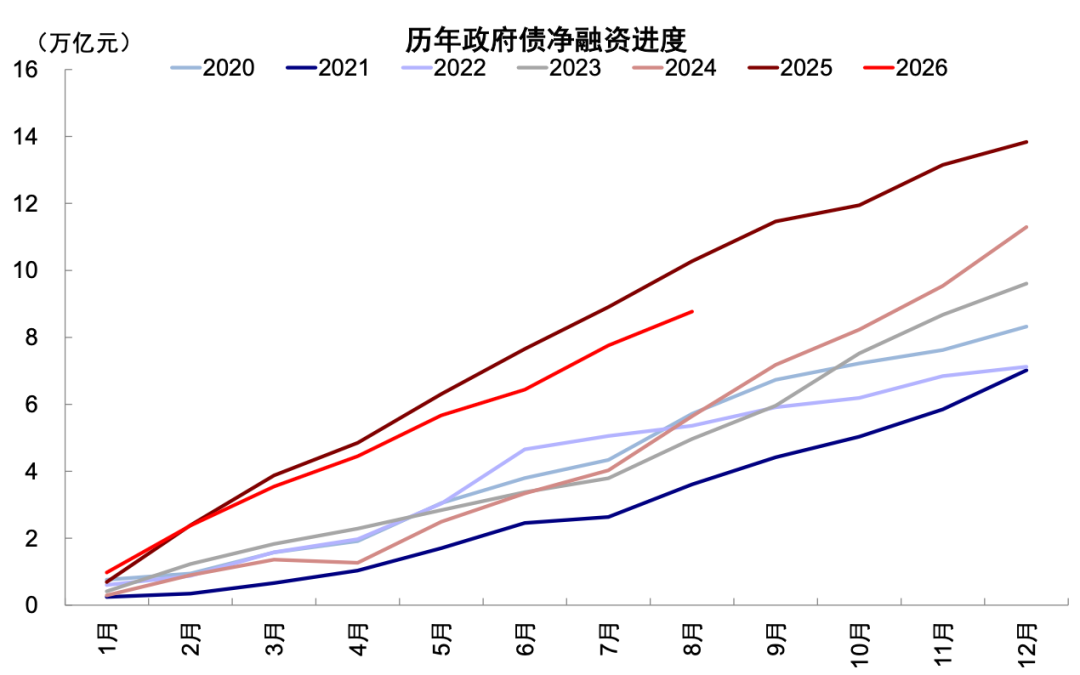
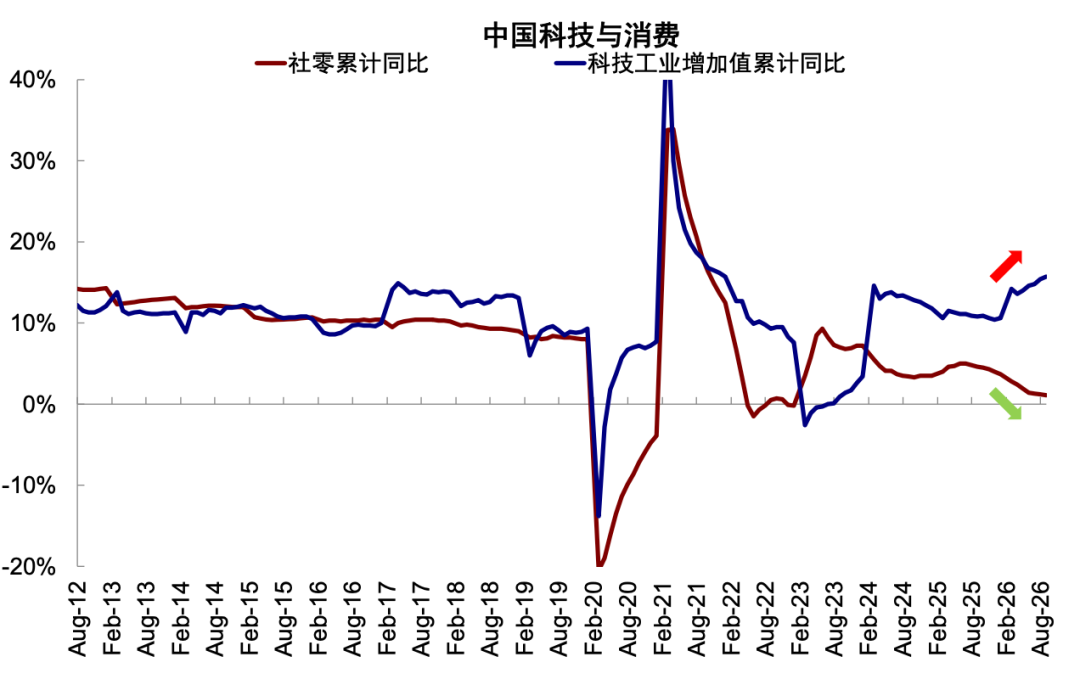
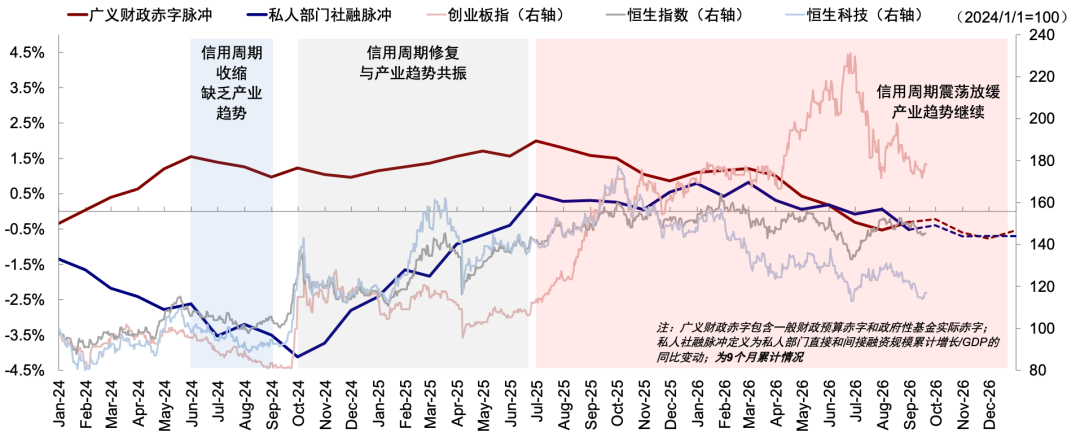
► 其次,当前中国基本面偏弱,外部扰动容易被放大,更类似2025年底以来的信用周期震荡。正如2019年中国信用周期震荡,美联储降息都无法有效提振市场,那2026年以来信用周期震荡走弱,加息反而可能会放大影响。今年财政增量有限,且资金投向仍更多集中于科技和产业升级,对居民消费、地产等传统信用部门带动不足,尽管三季度信用周期可能小幅扩张,也不改变全年偏弱格局。
图表:中国信用周期震荡走弱、结构分化
资料来源:Wind,中金公司研究部
图表:1-8月财政融资进度为去年的85%
资料来源:Wind,中金公司研究部
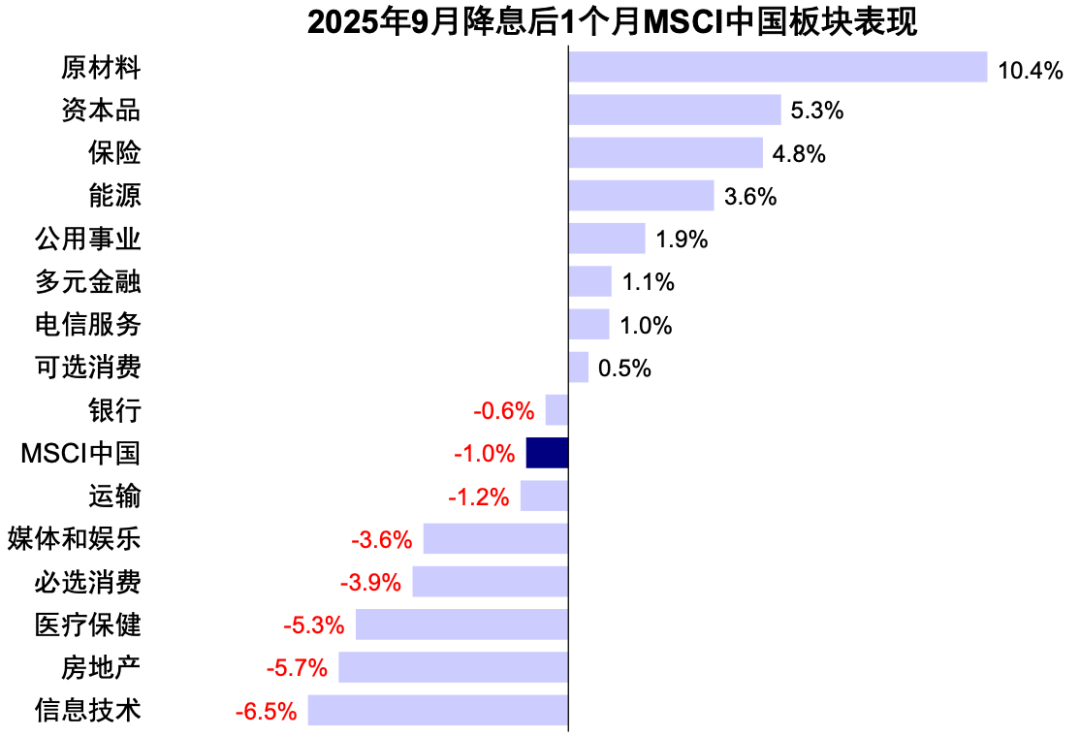
因此,当前美联储连续且大幅加息的基础并不存在,更可能是短暂预防式加息,类似1997年;但中国自身的内需基本面偏弱,又会放大外部的扰动,所以两两相抵,整体影响依然有限,更类似2025年降息的反例:市场在短暂扰动后回归基本面定价,恒生指数冲高后于10月2日见顶回落,上证指数则震荡持平;板块层面,降息后一个月原材料、资本品、保险板块领涨,信息技术、房地产、医疗保健板块领跌,也说明预防式降息影响有限,否则利率敏感和科技板块本应上涨。当然,在极端风险下,如果变成连续且大幅加息,影响就会明显放大,需要防范。
图表:2025年降息后一个月原材料、资本品、保险领涨,信息技术、房地产、医疗保健领跌
资料来源:FactSet,中金公司研究部
当前策略:市场“反着走”,加息落地缓解估值压制,但上行空间仍受基本面约束
指数层面,加息影响逐步消化,符合我们提示的“反着走”的规律。美联储加息落地后,上周五市场已经反弹,恒指上涨0.6%,上证指数上涨0.9%。若美联储不持续大幅加息,扰动可能暂告段落。其中,港股对美债利率的敏感程度高于A股,加息落地或缓解前期估值压制,尤其是恒科。但在信用周期震荡、结构分化的格局下,上行空间依然有限,更多是波段行情和“赔率”思维。
图表:中国社零同比走弱,而科技行业的工业增加值同比却在走强
资料来源:Wind,中金公司研究部
图表:信用周期震荡、结构分化的格局下,上行空间依然有限,更多是波段行情和“赔率”思维
资料来源:Wind,中金公司研究部
板块层面,科技看产业、周期压制减少、消费看政策、分红做对冲。1)科技仍是主线,随着加息影响消化,前期估值压制较多、但基本面仍有支撑的方向也有更大修复弹性,但整体空间仍取决于产业进展。2)有色等周期板块在加息兑现后承受的压制会逐步减少,但黄金的上行空间不如不加息大,除非加息持续并拖累全球需求和增长,才会明显承压。3)消费板块依然取决于国内财政政策发力和倾斜情况,目前进展有限。4)分红则作为其他板块都疲弱时的“哑铃型”对冲。
此外,值得关注的是实际受加息影响的香港本地地产和银行板块。今年以来香港本地地产和银行指数上涨10%和35%,主要得益于香港地产的持续修复,中原地产指数上涨12.5%,也是恒指跑赢恒科的原因。香港地产的修复与去年底美联储降息以及大量新增需求密不可分:加息前香港金管局基本利率为4%,按最优惠贷款利率BLR减175bp测算,部分浮息按揭利率为3.25%,7月A类私人住宅毛租金回报率则为3.4%,超过按揭利率;此次加息后,基本利率走高至4.25%[1],BLR尚未同步上调[2],后续如果调整,可能产生一定影响。
[1]https://www.hkma.gov.hk/gb_chi/news-and-media/press-releases/2026/09/20260917-3/
[2]https://www.reuters.com/world/asia-pacific/hong-kong-monetary-authority-raises-interest-rates-tracking-fed-move-2026-09-16/
Source
文章来源
本文摘自:2026年9月21日已经发布的《加息如何影响中国市场?》
刘刚,CFA 分析员 SAC 执证编号:S0080512030003 SFC CE Ref:AVH867
王牧遥 分析员 SAC 执证编号:S0080525050003 SFC CE Ref:BWT054
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


