作者:AiPlot 研究院
专注:RWA / 数字资产 / 金融基础设施深度分析
网址:https://aiplot.com/?utm_source=aicoin
RWA 赛道真正进入下一阶段的信号,不是又一个项目宣布发行房地产 Token,也不是某条公链短期交易量上涨,而是大型资本和创业孵化机构开始系统性地定义“接下来要建设什么”。
Y Combinator 最新发布的加密创业方向,把稳定币、稳定币应用、资产代币化、机构产品、交易、可扩展且具备隐私能力的区块链,以及 AI Agent 使用加密网络作为金融轨道,都列为重点方向。
这份清单的意义在于,它没有把加密行业仅仅理解为一种新的资产类别,而是把它放回支付、融资、交易和软件基础设施中。换句话说,YC 看中的不是“哪个 Token 会涨”,而是哪些金融活动可能在未来被稳定币和区块链重新组织。
过去一年加密应用的主要驱动力正在从消费端投机,转向机构需求,包括价格风险对冲、企业跨境资金转移和更高效的金融结算。
如果这个判断成立,那么 2027 年的 RWA 竞争将不再只是“谁先把资产搬上链”,而会转向以下问题:谁掌握发行标准,谁提供合规接口,谁拥有流动性,谁能让企业和 AI Agent 真正使用这些资产。
一、YC 的信号:加密创业正在从“金融产品”转向“金融轨道”
Y Combinator 在官方 Requests for Startups 中明确表示,它预计未来更多 YC 公司会使用加密金融轨道,从融资到支付都可能涉及稳定币。YC 同时提到,稳定币正在被主要金融机构采用,代币化股票正在改变交易,AI Agent 也可能使用加密网络作为金融基础设施。
这段话可以拆成三层含义。
第一层是 结算层。企业不一定需要发行自己的 Token,但它们可能需要更便宜、更快和全天候运行的跨境支付系统。稳定币在这里承担的不是投机资产角色,而是互联网原生的美元或其他法币结算媒介。
第二层是 资产层。股票、债券、贷款、基金和商品可以被表示为链上资产,从而进入新的交易、借贷和抵押体系。Token 化本身不是终点,它的价值取决于资产能否被使用。
第三层是 自动化金融层。当 AI Agent 可以自动购买数据、调用 API、支付服务费用或执行交易时,它需要一种能够被软件直接调用的资金和结算方式。稳定币具备可编程和可验证的特点,因此可能成为 Agent 经济的支付基础。
这三层合在一起,才是 YC 这份报告真正表达的产业判断:加密网络可能从一个面向用户的投资市场,逐渐变成企业和软件代理使用的金融底层。
二、为什么“资本进入”会让 RWA 更热闹,但不一定让所有项目受益
资本开始关注一个赛道,通常会带来三种变化。
首先,创业项目数量会增加。稳定币发行、跨境支付、链上托管、证券 Token、链上信用和 AI Agent 支付都会出现更多团队。其次,基础设施会加速建设,钱包、身份、合规、数据预言机、链上订单簿和清算系统可能获得更多资金。最后,资产发行方会面临更强的竞争,单纯拥有一个 Token 化产品不再足以形成护城河。
因此,“RWA 更热闹”不等于“所有 RWA 资产都升值”。更可能出现的是行业分化:
- 有真实底层资产和合规托管的产品获得机构资金;
- 能够提供持续流动性的产品获得更多交易和抵押需求;
- 只有发行、缺少应用的资产逐渐失去关注;
- 没有清晰收入来源的公链和平台会被重新估值;
- 数据、身份、风控和结算等不显眼的基础设施成为新的竞争焦点。
资本进入早期往往会扩大供给。真正稀缺的,不是项目数量,而是可持续的用户需求和可信的资产结构。
三、AiPlot 数据显示:RWA 目前仍由美元资产主导
AiPlot 的 RWA 市场页面显示,当前排名前十的资产类别包括美国国债、大宗商品、主动策略、股票、资产支持信贷、专项金融、企业信贷、私募股权、风险投资和非美国政府债。
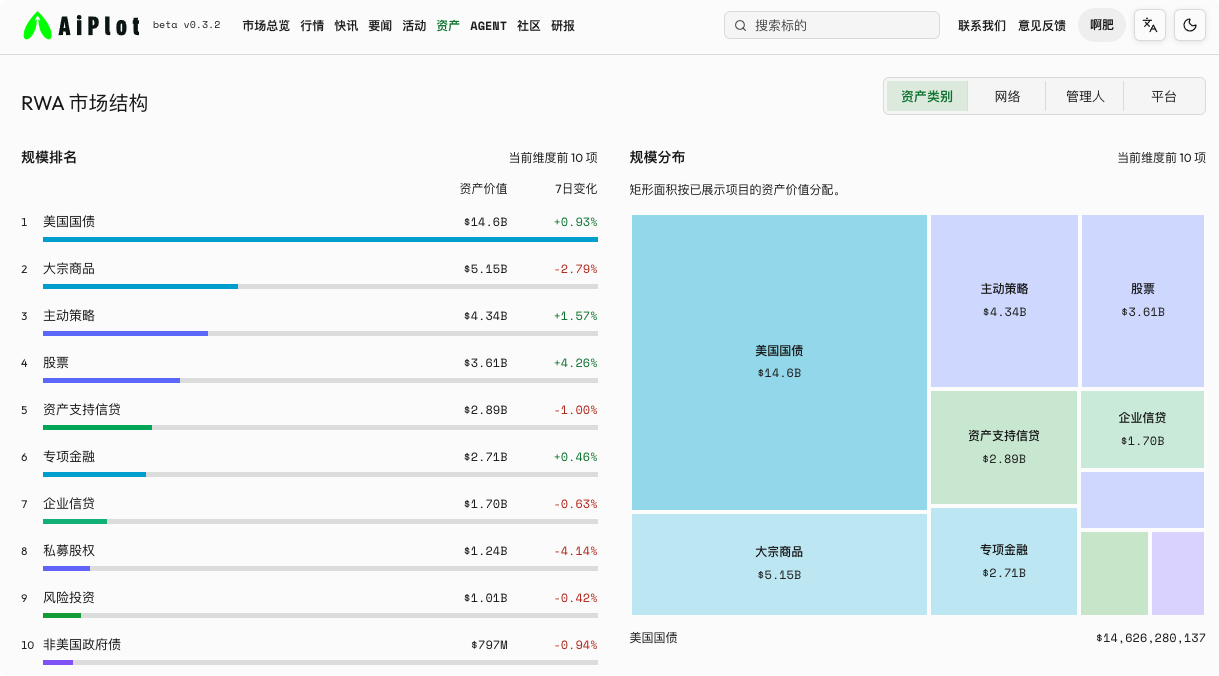
按页面数据计算,前十类资产合计约 380.5 亿美元。其中:
- 美国国债约 146 亿美元,占前十约 38.4%;
- 大宗商品约 51.5 亿美元;
- 主动策略约 43.4 亿美元;
- 股票约 36.1 亿美元;
- 资产支持信贷约 28.9 亿美元。
美国国债仍然是最大的资产类别,说明 RWA 市场最成熟的需求依旧是美元现金管理和低波动收益,而不是高波动权益资产。
这与 YC 强调的稳定币和机构产品方向是相互印证的。机构进入链上,首先需要的是可靠的结算资产、现金管理工具和流动性,而不是复杂的非标资产。
AiPlot 的具体资产列表也显示,USDT、USDC 等稳定币拥有最大的单项规模;在国债类资产中,USYC、Ondo USDY、BlackRock BUIDL 和 Franklin Templeton 的 iBENJI 都位于重要位置;主动策略中,eurSAFO 和 sUSDe 体现了链上收益产品的扩展。
这说明 RWA 正在形成一个分层结构:
稳定币是流动性层,国债 Token 是收益和现金管理层,股票与商品是交易层,信贷和私募资产则是融资与风险定价层。
未来资本真正争夺的,不是某一个孤立的资产,而是这些资产之间的连接方式。
四、2027 年最值得关注的第一条主线:稳定币从支付工具变成金融操作系统
稳定币过去主要用于交易所充值、跨境转账和加密市场结算。随着机构参与增加,它可能进一步进入企业财务、供应链付款、工资发放、跨境贸易和机器间支付。
这会带来一个结构性变化:稳定币发行方不再只是“发行美元 Token”,而是需要建设一整套金融服务能力,包括:
- 链上和链下的合规开户;
- 企业级钱包和权限管理;
- 多链清算与流动性路由;
- 交易、赎回和储备资产的透明度;
- 反洗钱、制裁筛查和交易监控;
- 与银行、支付机构和会计系统的连接。
稳定币已经是 RWA 市场中规模最大的单项资产群之一。USDT 和 USDC 的规模远高于大部分单项 Token 化基金,说明用户对稳定币的需求已经不局限于链上交易。
但规模并不等于质量。稳定币之间存在储备结构、赎回机制、发行主体、网络分布和监管状态的差异。2027 年的竞争重点,可能从“谁的供应量更大”转向“谁能成为企业长期使用的结算资产”。
五、第二条主线:资产代币化会从国债扩展到股票、债务和小额证券
未来股票、债券、商品和房地产权益等资产将进一步 Token 化,甚至估值低于 1 万美元的初创企业股权和小额证券也可能通过区块链发行。
这条趋势的逻辑很清晰。传统金融市场的发行和交易成本,对大型股票和国债而言可以被消化,但对小额证券、私募股权和细分债权来说往往过高。区块链可以在登记、转让、投资者权限和分配流程上降低成本。
不过,低成本发行不等于低风险投资。小额证券 Token 化后,依然需要处理以下问题:
- 投资者是否有权购买;
- 发行人是否必须持续披露;
- Token 持有人获得的是所有权、收益权还是合同权利;
- 二级转让是否受到锁定期和地域限制;
- 底层资产估值由谁负责;
- 发行平台是否承担做市和回购责任。
因此,2027 年资产代币化可能出现两条并行路线。
一条路线是国债、货币基金和大型金融机构发行的标准化产品。这类产品更容易获得机构资金,规模增长可能更快。
另一条路线是私募股权、初创企业股权、房地产权益和企业信贷等非标资产。这些产品的潜在市场更大,但估值、流动性和信息披露问题也更加复杂。
资本会同时进入两条路线,但风险收益特征不会相同。投资者不能因为它们都叫 RWA,就认为它们具有相同的流动性和安全性。
六、第三条主线:AI Agent 会把 RWA 从“可交易”推进到“可调用”
AI Agent 是 YC 报告中最值得重视的部分之一。YC 认为,Agent 将使用加密网络作为金融轨道,并关注 Agent Commerce、交易和相关基础设施。
传统金融产品主要面向人类用户设计。人类可以阅读产品说明、比较收益率、输入指令,再通过银行或交易平台完成操作。但 AI Agent 需要的是结构化、可验证和可编程的金融对象。
例如,一个 AI Agent 可能需要:
- 自动支付数据供应商的服务费用;
- 根据库存情况向供应商付款;
- 在不同国家之间完成小额结算;
- 自动购买短期国债 Token 管理闲置资金;
- 使用代币化股票或商品作为抵押;
- 根据预设风险规则调整资产组合。
这些场景都要求资金可以被软件直接控制,但又必须受到权限、限额和风险规则约束。稳定币可以成为支付媒介,Token 化资产可以成为可被调用的金融对象,而链上账户和智能合约可以提供执行环境。
这会让 RWA 的竞争标准发生变化。过去项目主要比较资产规模和持有人数量,未来还要比较:
- 是否拥有标准化 API;
- 是否支持机器可读的资产信息;
- 是否能被钱包和 Agent 安全调用;
- 是否具备自动清算和风险控制机制;
- 是否能够在多个网络之间稳定结算。
因此,AI Agent 并不是 RWA 的附加叙事。它可能改变资产的使用方式,使 RWA 从面向人的投资产品变成面向软件的金融模块。
七、资本最可能先部署到哪些 RWA 方向
结合 YC 的创业方向和 AiPlot 当前市场结构,未来一年资本可能优先关注五类公司。
1. 稳定币企业服务
包括企业钱包、跨境收付款、财务管理、支付路由、储备和赎回接口。它们不一定发行稳定币,但可以帮助企业使用稳定币。
2. 资产发行与合规基础设施
包括证券 Token 发行平台、投资者身份、权限控制、托管、披露和二级交易系统。这类公司决定资产能否从“上链”进入合规流通。
3. RWA 数据和风控
现实资产的估值、抵押率、现金流、违约、赎回和底层持仓需要持续更新。谁能提供可靠的数据和风险评分,谁就可能成为 RWA 市场的 Bloomberg 或评级基础设施。
4. 资产流动性与交易系统
包括链上订单簿、做市、回购、跨链流动性和全天候交易。Token 化资产如果没有交易和退出机制,很难形成长期资金沉淀。
5. AI Agent 金融接口
包括 Agent 钱包、支付 API、机器身份、权限系统、自动交易和链上结算。它们可能成为连接 AI 应用与稳定币、国债 Token、股票 Token 的中间层。
这些方向有一个共同特点:它们不一定直接创造新的资产,但会提高现有资产的可用性和周转效率。
八、RWA 赛道会更热闹,但市场也会更残酷
资本进入后,RWA 最大的变化可能是产品数量快速增加。届时市场会同时出现更多国债基金、股票 Token、信用资产、商品 Token 和 AI 金融应用。
但供给增加后,投资者会更关注资产的真实质量。一个项目能否获得长期资金,最终取决于五个问题:
第一,底层资产是否真实存在,并且能够被独立核验。第二,托管、发行和赎回机制是否清晰。第三,Token 持有人获得了什么法律和经济权利。第四,资产是否拥有持续流动性,而不是只有一次发行交易。第五,产品能否连接稳定币、借贷、交易和机构账户。
这意味着 2027 年的 RWA 竞争将更像金融基础设施竞争,而不是单纯的 Crypto Narrative 竞争。
市场可能会淘汰三类项目:只依靠补贴制造规模的项目,只有资产包装但没有真实现金流的项目,以及只能在单一平台内部交易的封闭型产品。
相反,能够同时解决合规、流动性和用户需求的项目,才有机会获得持续资本。
结论:2027 年的 RWA,争夺的是金融系统的使用权
Y Combinator 将稳定币、资产代币化和 AI Agent 放在同一份加密创业方向报告中,并不是偶然。三者分别对应资金、资产和自动化执行。
稳定币解决资金如何在互联网中流动,Token 化解决传统资产如何被数字系统识别和使用,AI Agent 则解决金融活动如何被软件自动执行。
AiPlot 的市场数据说明,当前 RWA 仍然由美国国债和稳定币等成熟美元资产主导。下一阶段的增长方向,可能是股票、信贷、商品、私募资产和 AI Agent 可调用的链上金融产品。
因此,明年 RWA 赛道大概率会更热闹,但“更热闹”并不等于“更容易赚钱”。资本会带来更多项目、更多资产和更多交易入口,也会让市场更快识别出哪些产品是真实基础设施,哪些只是资产包装。
真正值得关注的不是某个项目是否宣布“Token 化”,而是它能否回答三个问题:
谁需要这项资产?谁提供流动性?谁承担风险?
如果这三个问题都有清晰答案,RWA 才可能从资本主题变成长期金融市场。
更多数据和分析,请关注Aiplot:
https://aiplot.com/?utm_source=aicoin
📖 社区交流:
-Telegram:
https://t.me/+IIYMcJigBAo4Mjg1
本文内容仅代表作者个人观点,不代表本平台的立场,文中的观点、结论和建议仅供投资者参考,不构成与本平台相关的任何投资建议。市场有风险,投资需谨慎。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。