撰文:Gandalf,Techub News
导语
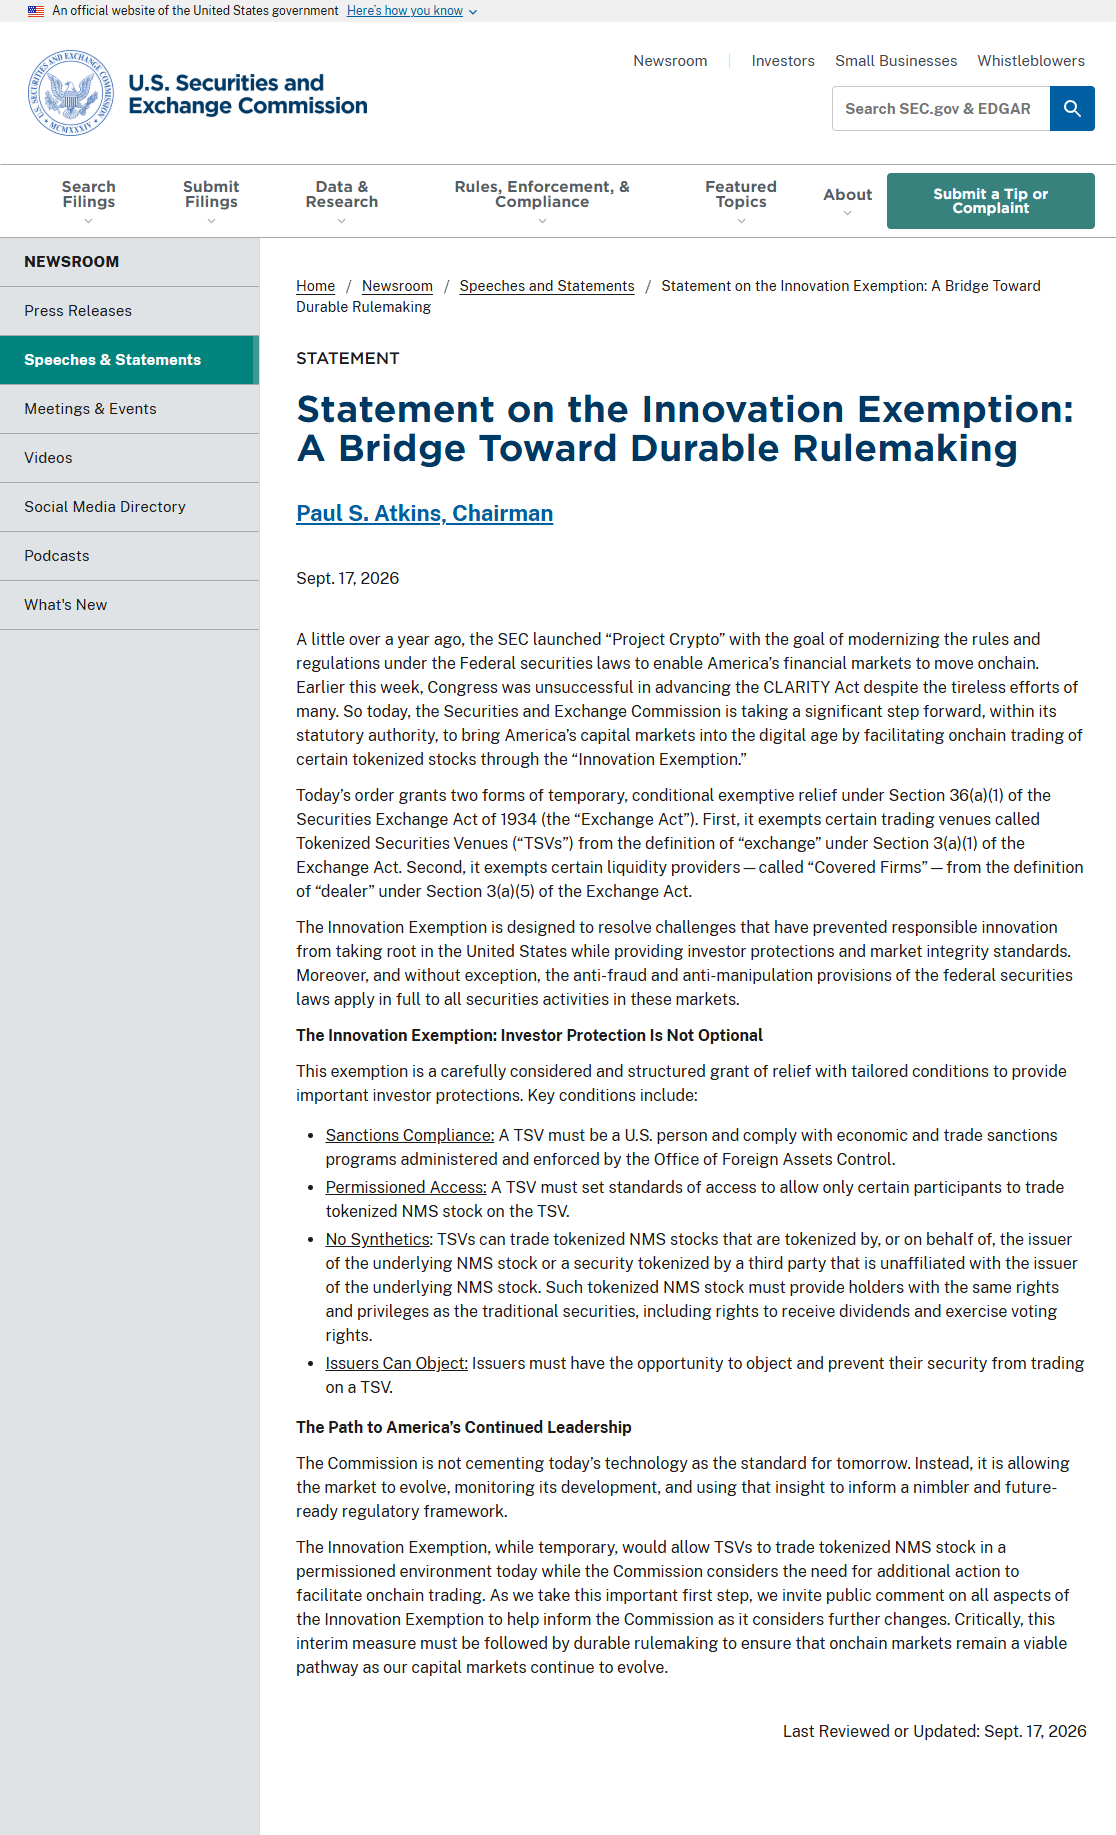
在美国国会未能推进《CLARITY法案》之际,美国证券交易委员会(SEC)选择在现有法定权限内先行一步。SEC于9月17日推出针对代币化股票链上交易的“创新豁免”,为特定交易场所和流动性提供方提供附条件、暂时性的监管豁免。SEC主席保罗·阿特金斯称,这不是对传统证券监管的放松,而是一座通向长期、稳定规则制定的“桥梁”。
核心摘要
SEC允许符合条件的“代币化证券交易场所”(Tokenized Securities Venues,TSVs)在受许可环境中交易部分代币化NMS股票。
部分TSV将暂时不被认定为《1934年证券交易法》意义上的“交易所”;部分流动性提供方也将暂时不被认定为“交易商”。
豁免并不削弱证券法中反欺诈、反市场操纵等核心约束,这些规定仍全面适用于相关市场活动。
参与平台须满足制裁合规、准入管理、非合成资产、股东权利对等及发行人可拒绝上链交易等条件。
SEC将征集公众意见,并明确表示,临时豁免之后仍须推进更具持久性的正式规则制定。
政策内容:放行什么、限制什么
这项措施的法律基础是《1934年证券交易法》第36(a)(1)条。SEC以暂时、附条件的方式提供两类豁免:
| 涉及主体 | 豁免内容 | 实际意义 |
|---|---|---|
| 代币化证券交易场所(TSV) | 在特定条件下,不被视为法定“交易所” | 降低链上交易平台直接适用传统交易所监管框架时面临的制度摩擦 |
| 特定流动性提供方(Covered Firms) | 在特定条件下,不被视为法定“交易商” | 为自动化做市商、链上流动性池等机制留出合规试验空间 |
| 代币化NMS股票 | 可在受许可的环境中交易 | 将证券代币化纳入美国监管框架,而非仅在离岸或灰色市场发展 |
但这一政策并非“加密化即自由化”。SEC强调,联邦证券法下的反欺诈、反操纵规定将毫无例外地适用于相关证券活动。也就是说,交易发生在区块链上,并不意味着发行、交易、信息披露、市场操纵和投资者损害等问题脱离既有证券监管体系。
从具体约束看,TSV须为美国主体,并遵守美国财政部海外资产控制办公室(OFAC)负责的经济与贸易制裁制度;平台必须实施“许可式准入”,而不是向任何链上地址无差别开放;可交易资产不得是仅追踪股价的“合成股票”;代币化股票持有人应获得与传统证券持有人相同的权利,包括股息与投票权;发行人还拥有反对其股票在某一TSV交易的权利。
背景:立法受阻后的监管先行
此次“创新豁免”是SEC“Project Crypto”计划的延续。阿特金斯表示,SEC大约一年前启动该项目,目标是推动联邦证券法规则现代化,使美国金融市场能够逐步走向链上化。
政策出台的直接背景是,美国国会本周未能推进《CLARITY法案》。该法案原本被视为构建较全面数字资产监管框架的重要尝试。立法推进受挫后,SEC没有等待国会完成整体制度设计,而是在自身法定授权范围内推出临时安排,以回应市场对代币化证券交易法律定位不清晰的诉求。
这种做法反映出美国监管思路的转变:并非简单将区块链金融视为传统市场的替代品,而是试图把它纳入已有证券法框架,在有限范围内测试新型交易、结算及流动性机制。SEC关注的重点也从“是否允许技术创新”转向“如何在证券属性、投资者权利和市场诚信不被削弱的情况下允许创新”。
影响:链上金融获得制度入口
对市场而言,这一豁免最直接的意义,是为“真实股票上链”与“仅跟踪股票价格的合成产品”划出监管边界。
传统意义上的代币化股票,若与实际证券权益相对应,投资者仍能享有分红、投票等权利,并且发行人有权参与决定其证券是否在平台流通,那么它更接近于传统证券基础设施的技术升级。相比之下,合成股票通常只是复制某只股票的价格表现,却不代表对实际股票或股东权利的所有权。SEC明确排除后者,意味着美国的政策重点不是扩大高杠杆或价格投机产品,而是探索受监管证券的数字化发行、登记、交易与结算。
对不同主体的影响可概括为:
- 交易平台与金融科技公司:可在合规边界内测试链上交易、许可式自动化做市和流动性池等模式,但必须承担较强的身份识别、制裁筛查、准入控制和投资者保护责任。
- 传统券商、交易所与托管机构:可能面临新的竞争与合作机会。区块链可以支持更长交易时段、更快结算以及可编程的公司行为处理,但并不自动消除证券托管、客户资产隔离和市场监管等核心责任。
- 上市公司与发行人:拥有明确的“选择权”。发行人可以阻止其证券在某个TSV交易,避免自身股票未经同意被平台以不符合公司治理或品牌管理要求的方式代币化流通。
- 投资者:理论上可获得更多交易和持有方式,但不应将“代币化”误解为低风险标签。链上资产仍可能面临智能合约漏洞、流动性碎片化、身份认证失效、托管安排不清以及跨平台价格差等风险。
- 美国金融市场:该措施可能帮助美国将创新活动留在本土监管体系内,减少企业因规则模糊而转向境外市场的动力;但它也会给监管机构带来更复杂的跨市场监测与执法挑战。
下一步:从临时豁免走向正式规则
SEC将“创新豁免”明确定位为过渡方案,而非最终答案。阿特金斯指出,委员会希望通过市场实际运行情况、行业反馈与公众意见,判断是否需要采取更多措施来支持链上交易;真正使链上市场成为资本市场长期可行路径的,仍将是“持久的规则制定”。
未来至少有四个观察重点:
- 试点范围能否扩展
目前焦点是代币化NMS股票和受许可交易环境。未来规则可能涉及更多证券类别、不同类型的清算结算安排,以及链上转让代理、托管和公司行为处理机制。 - 自动化流动性机制的监管标准
传统证券市场的做市商、交易所和清算体系具有明确的资本、风控与监管义务。自动化做市商和流动性池若进入证券市场,SEC需要进一步明确智能合约审计、流动性风险、市场操纵识别、故障处置及责任归属等标准。 - 股东权利能否真正“链上等价”
分红、投票、拆股、配股、股东大会通知等公司行为,是否能够准确、及时、可审计地传递给代币持有人,将决定代币化股票能否从交易工具升级为完整的证券持有形式。 - 国会立法与SEC规则如何衔接
若国会未来重新推动数字资产立法,临时豁免和后续SEC规则需要与更高层级的立法框架协调。届时,市场最关心的不只是“能否试点”,而是美国能否形成长期一致、可预期、可跨机构执行的数字证券监管体系。
结语
SEC此次行动释放的信号相当清晰:美国并未选择让代币化证券在监管真空中扩张,也没有完全沿用传统市场的既有技术路径,而是尝试在两者之间建立一条受控通道。对行业来说,这是一项有限但关键的制度突破;对监管者而言,则是一场关于证券权利、市场公平、技术风险与金融基础设施未来形态的长期实验。
“创新豁免”的价值,最终不在于短期内增加多少链上交易量,而在于它能否为美国建立一套既允许金融基础设施升级、又不牺牲投资者保护和市场完整性的正式制度提供可靠样本。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


