作者:Tanay Ved
编译:深潮 TechFlow
深潮导读:加密交易所正在从纯粹的币圈赌场转型为覆盖股票、商品、衍生品的“全能交易场所”,币安代币化股票单月交易量已突破 37 亿美元。这场转型不只是产品线的扩张,更可能改变交易所的收入周期性。而 SEC 最新推出的“创新豁免”政策,或许会让代币化股票从灰色地带走向合法化。
代币化股票、现实资产永续合约,以及“全能交易所”的竞速
数字资产交易所正在从纯加密平台扩张为“全能交易所”,把现货、衍生品、代币化资产和链上基础设施塞进同一个屋檐下。头部平台如今都在朝着覆盖加密原生和传统市场的全栈基础设施方向汇聚。
Kraken 及其母公司 Payward 是观察这一转变的绝佳样本。通过 xStocks、自建的以太坊二层网络 Ink,以及新宣布的合规链上衍生品业务,Payward 正在代币化股票的全链条上布局。今年 9 月,Nasdaq Ventures 同意向 Payward 投资 1 亿美元,以加深双方在代币化股票基础设施上的合作。与此同时,Payward 还宣布计划通过 Hyperliquid 的 HIP-3 机制,向美国客户提供受监管的、需许可的链上永续期货。
这些动作发生在同一个月份:SEC 发布了“创新豁免”政策。这是一个信号:交易所、发行方和市场基础设施提供商正从不同方向朝代币化股票汇聚。本期《网络状态》将拆解代币化股票交易和现实资产永续合约今年如何在各大交易所扩张,SEC 的创新豁免在其中扮演什么角色,以及“全能交易所”的竞速正在如何展开。
代币化股票的竞速
交易所正从不同角度切入代币化股票领域。共同点是都在尝试把现货代币化股票、衍生品和区块链基础设施整合进一个更广泛的多资产交易体系。
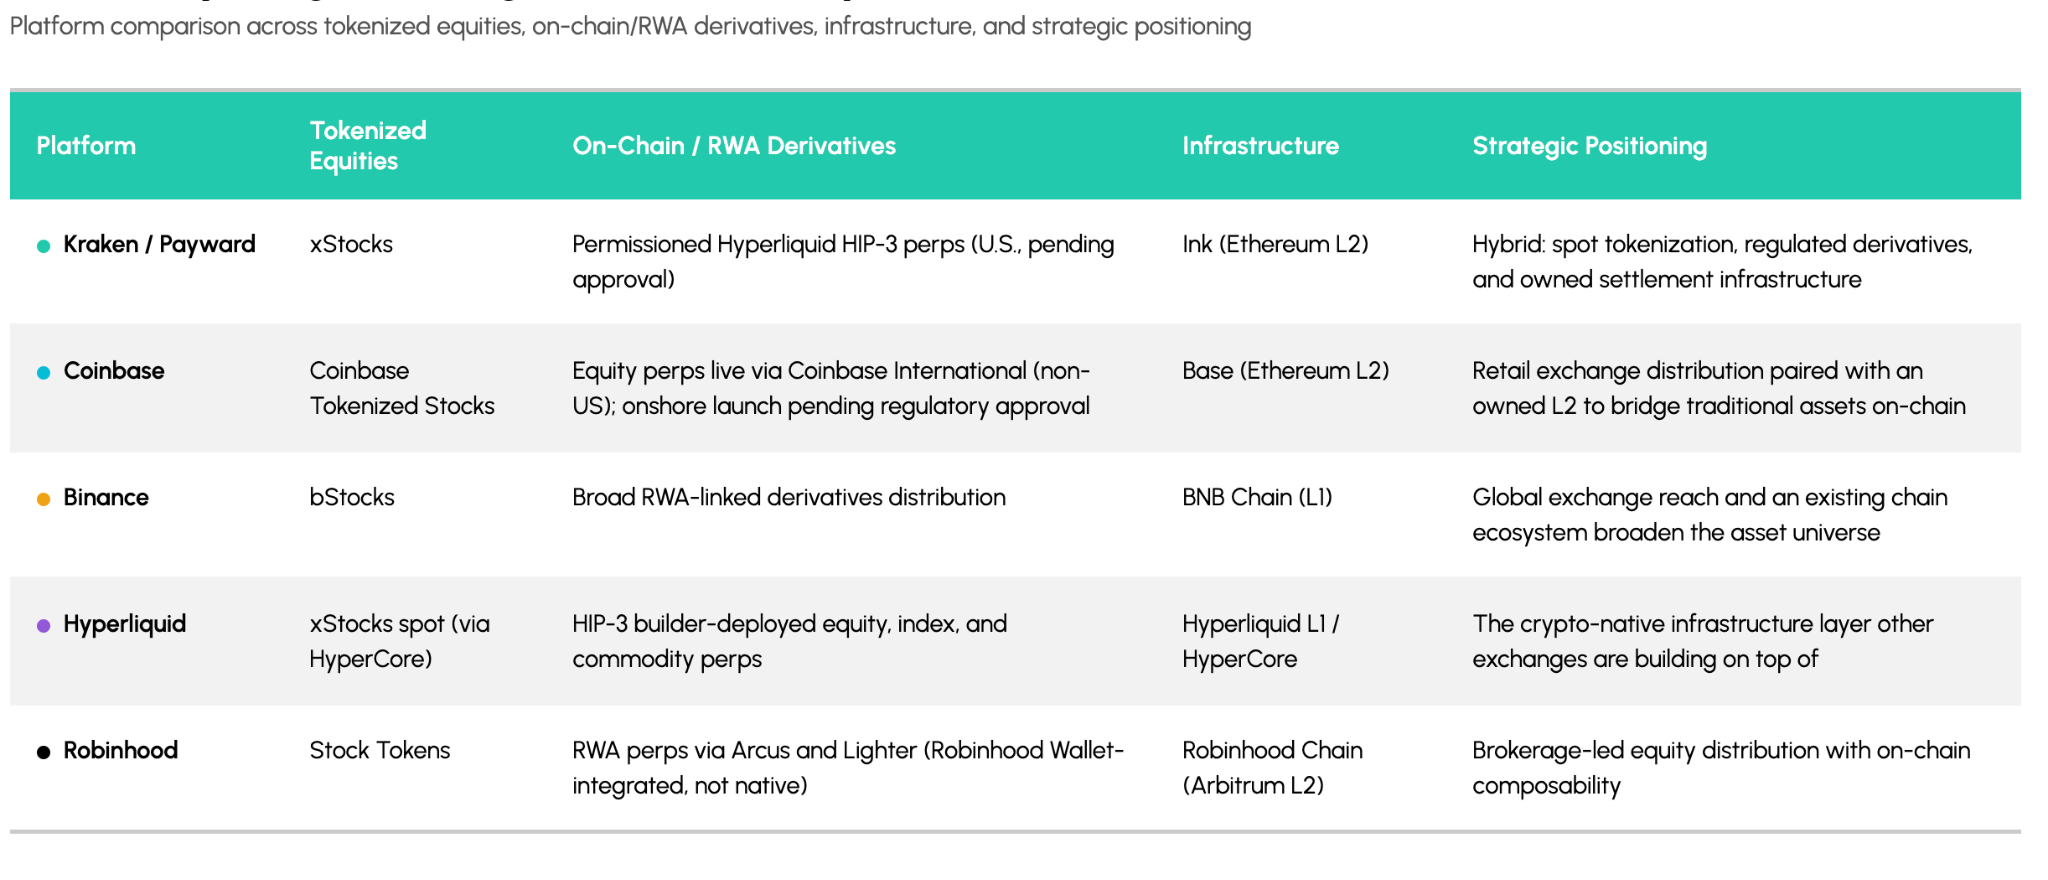
Kraken/Payward 通过 xStocks 提供现货敞口,并借助 Hyperliquid 的 HIP-3 进军美国合规衍生品市场。xStocks 由 Backed Finance 发行,通过 rebase 机制向持有者交付股息,提供股票的经济敞口。Kraken 与 Nasdaq 的合作则推动其向权利保留型模式(NETs)演进,该模式将与 xStocks 并存。
Binance 于 6 月推出 bStocks,七周内资产管理规模突破 5 亿美元。与 xStocks 类似,bStocks 是代表标的股票金融权利的凭证,没有投票权,赎回仅限于市场交易时段。
Coinbase 通过 B20 标准发行代币化股票,这是专为 Base 链上现实资产打造的标准。Coinbase 将每个代币描述为对标的股票的直接索取权,由 Alpaca 通过受 ADGM 监管的特殊目的载体持有,但只有完成 KYC 的“归属持有者”才能赎回或投票。股息权利对所有持有者开放。
Hyperliquid 是一个基础设施和流动性层,第三方可以在其上构建应用。自 8 月起,Hyperliquid 已上线部分 xStocks 现货市场,并通过 HIP-3 允许外部开发者部署股票、指数和大宗商品永续合约。Kraken 计划通过其受 CFTC 监管的子公司 Bitnomial,将合规的美国永续合约引入 Hyperliquid,这正是这一模式最清晰的例证。
Robinhood 于 7 月在 Robinhood Chain 上推出股票代币,结构为债务证券,使用泽西岛特殊目的载体。股息通过链上乘数机制传递,目前没有投票权或股东权利,但 Robinhood 表示正在推进实物股票赎回和投票权的路线图。
其他平台也在涌入这一赛道。OKX 在 OKX X Layer 区块链上推出了“统一代币化股票”,Backpack 则在 Solana 上推出代币化股票,采用美国券商结构,与传统股东权利的接近程度高于上述大多数模式。
代币化股票与永续合约:目前的采用情况
尽管今年加密交易量有所回落,代币化股票交易和与现实资产挂钩的永续期货在各大交易所出现了显著增长。
xStocks、Ondo 和 bStocks 的现货代币化股票交易量今年大幅攀升,Binance 的入场是主要推手。bStocks 自 6 月推出后,Binance 上的交易量在几个月内从几乎为零增长至超过 37 亿美元。发行的增长也带动了二级市场活动流向去中心化交易所和自动做市商,尤其是 Robinhood Chain 上的 Uniswap v4,股票代币的相关活动正在持续累积。
永续期货市场的变化更为剧烈。股票和大宗商品永续合约在期货交易量中的占比不断上升,Binance 和 Hyperliquid 的相关占比今年分别升至超过 20% 和 40%。交易所正在把收入来源和交易量基础从纯加密交易向外多元化。这意味着未来的周期性可能减弱,并且随着市场逐步转向 7×24 小时交易,交易所将获得一个更广泛、更全天候的增长引擎。
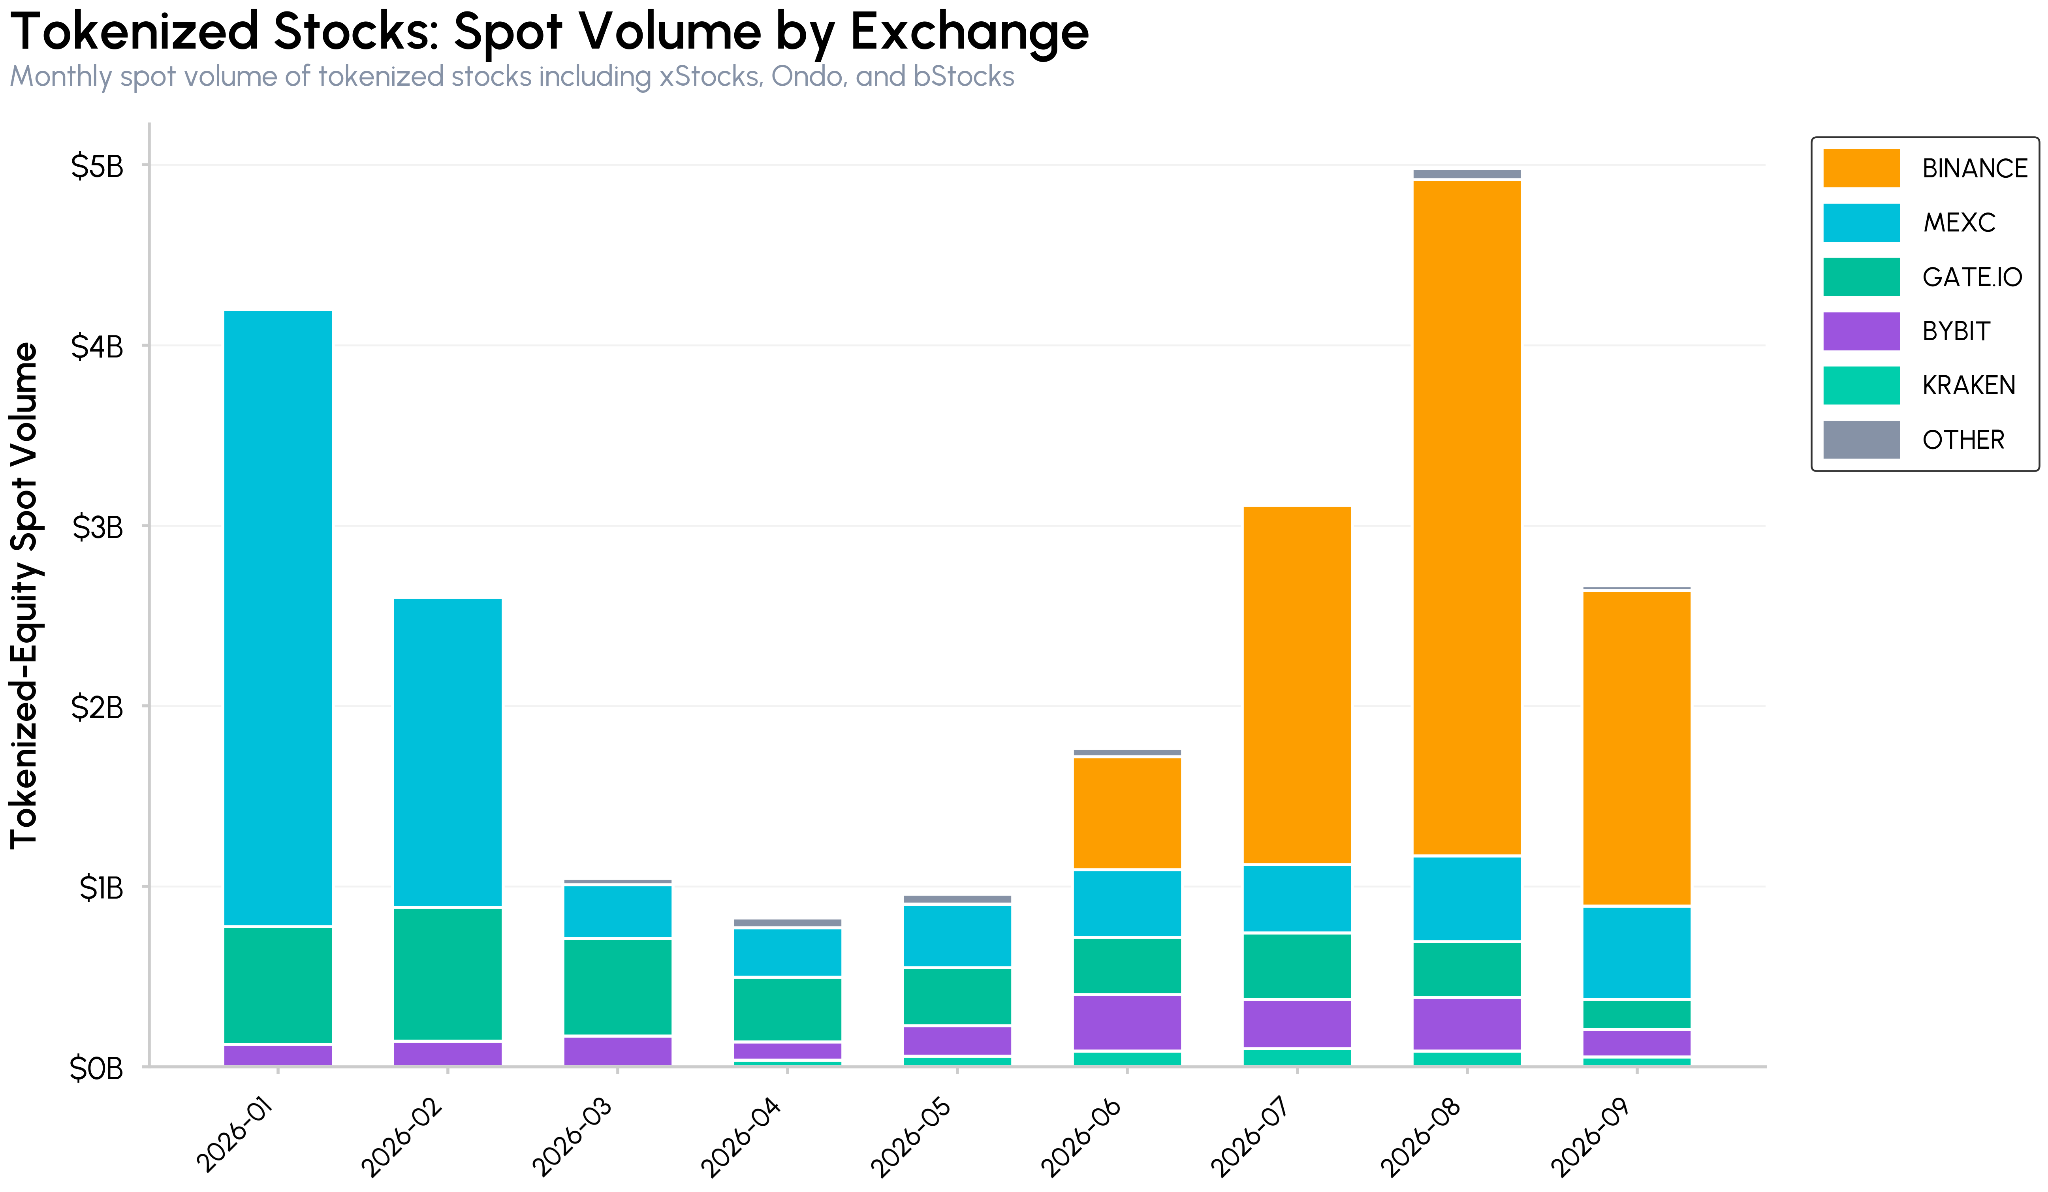
图:来源 Talos CM Market Data
仅 Kraken 的 xStocks 一项,就在以太坊和 Solana 上积累了超过 30 亿美元的链上市值。9 月与 xStocks 互动的活跃地址数也大幅飙升,这些资产的分配和使用正从链上和中心化交易场所,扩展到金库、借贷等场景。
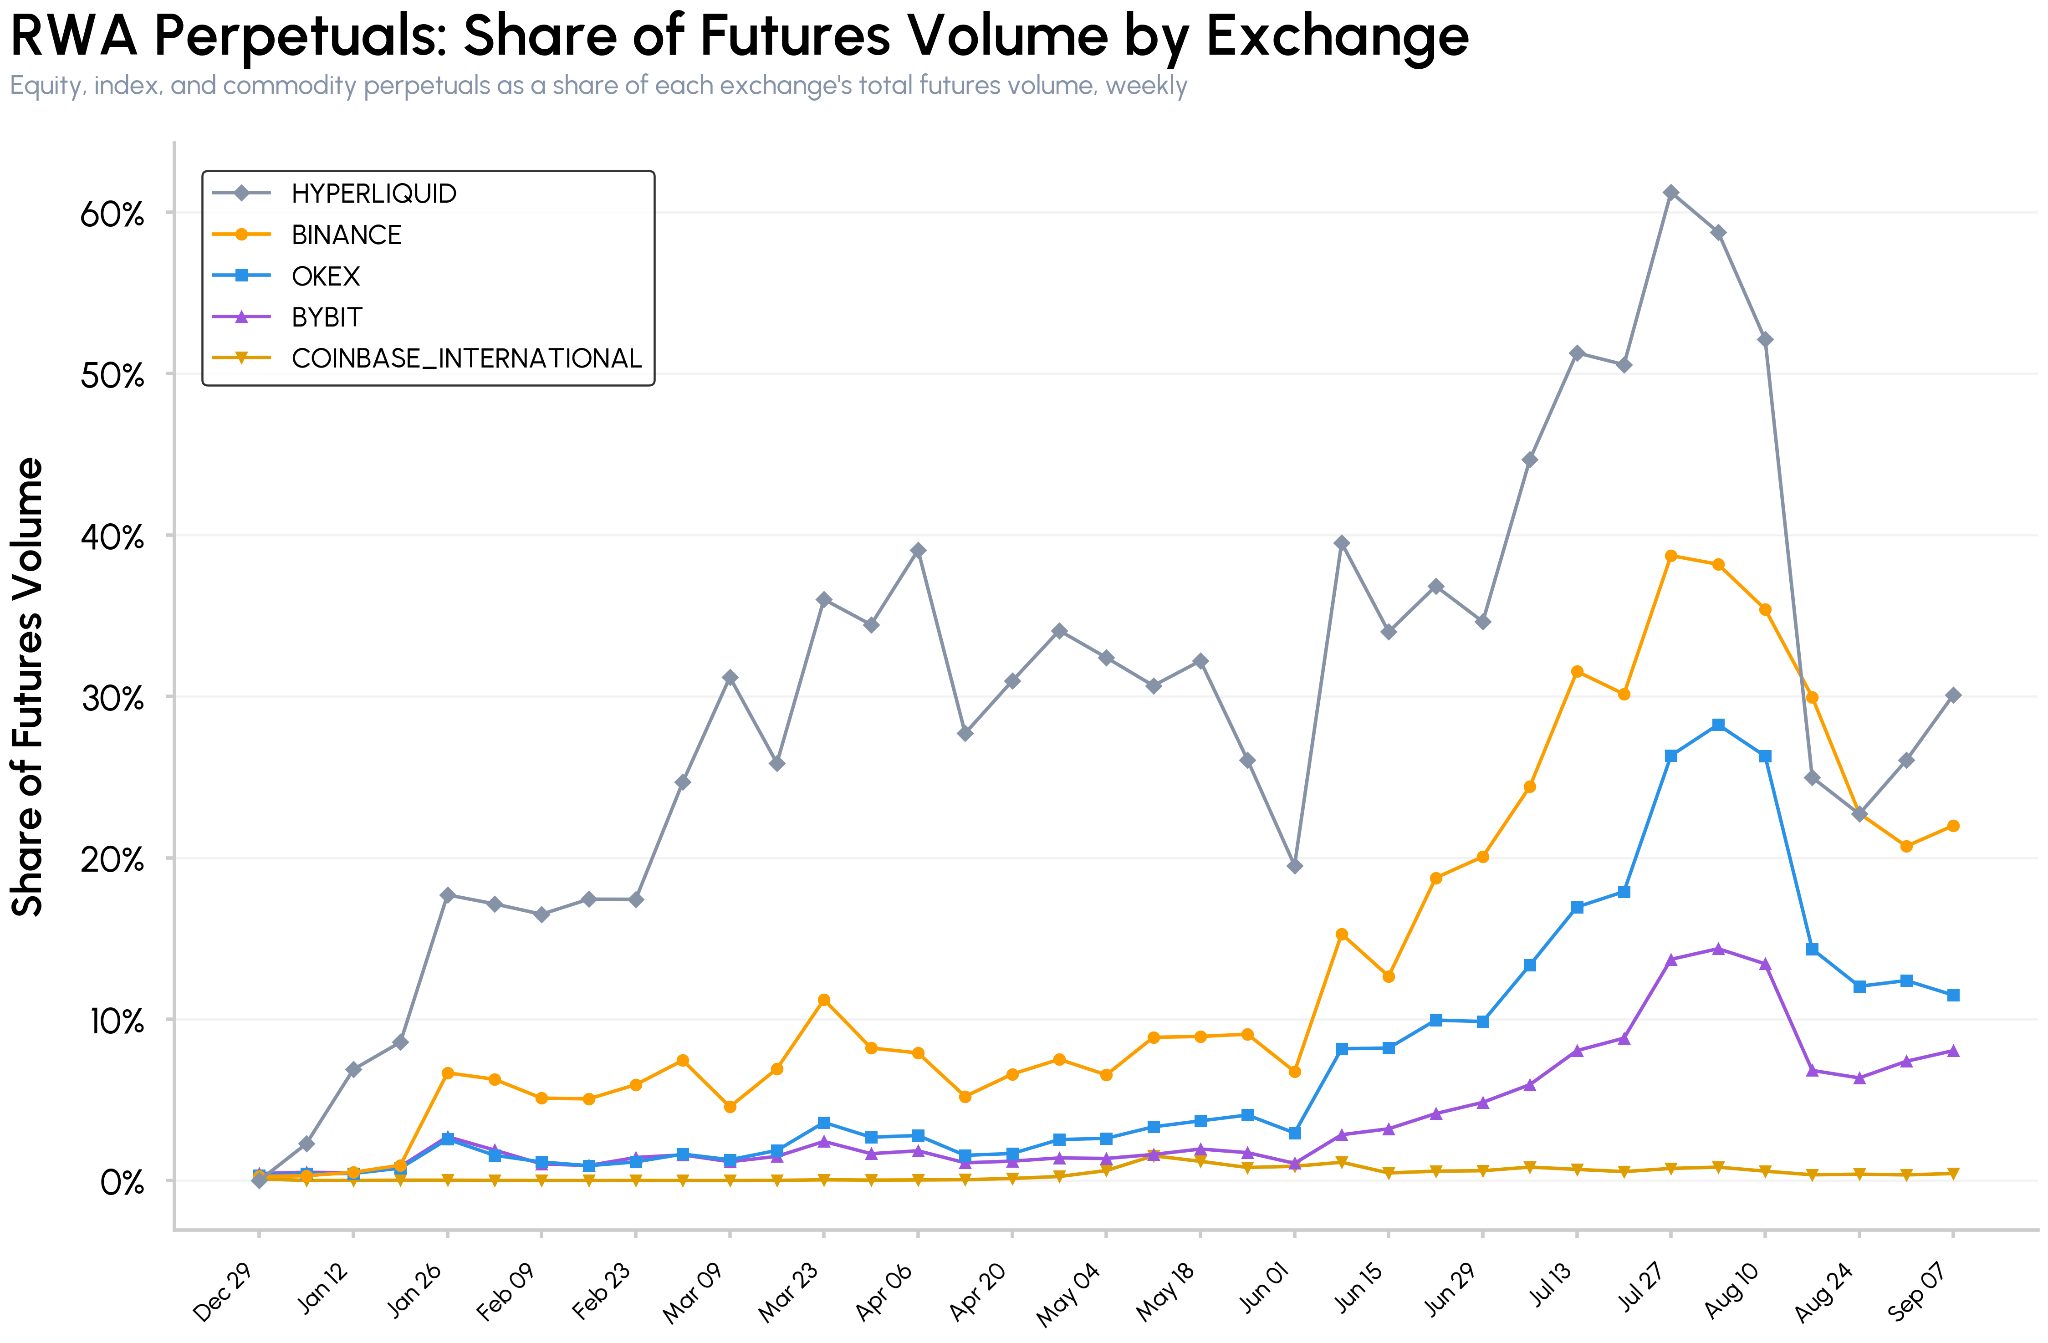
图:来源 Talos CM Market Data
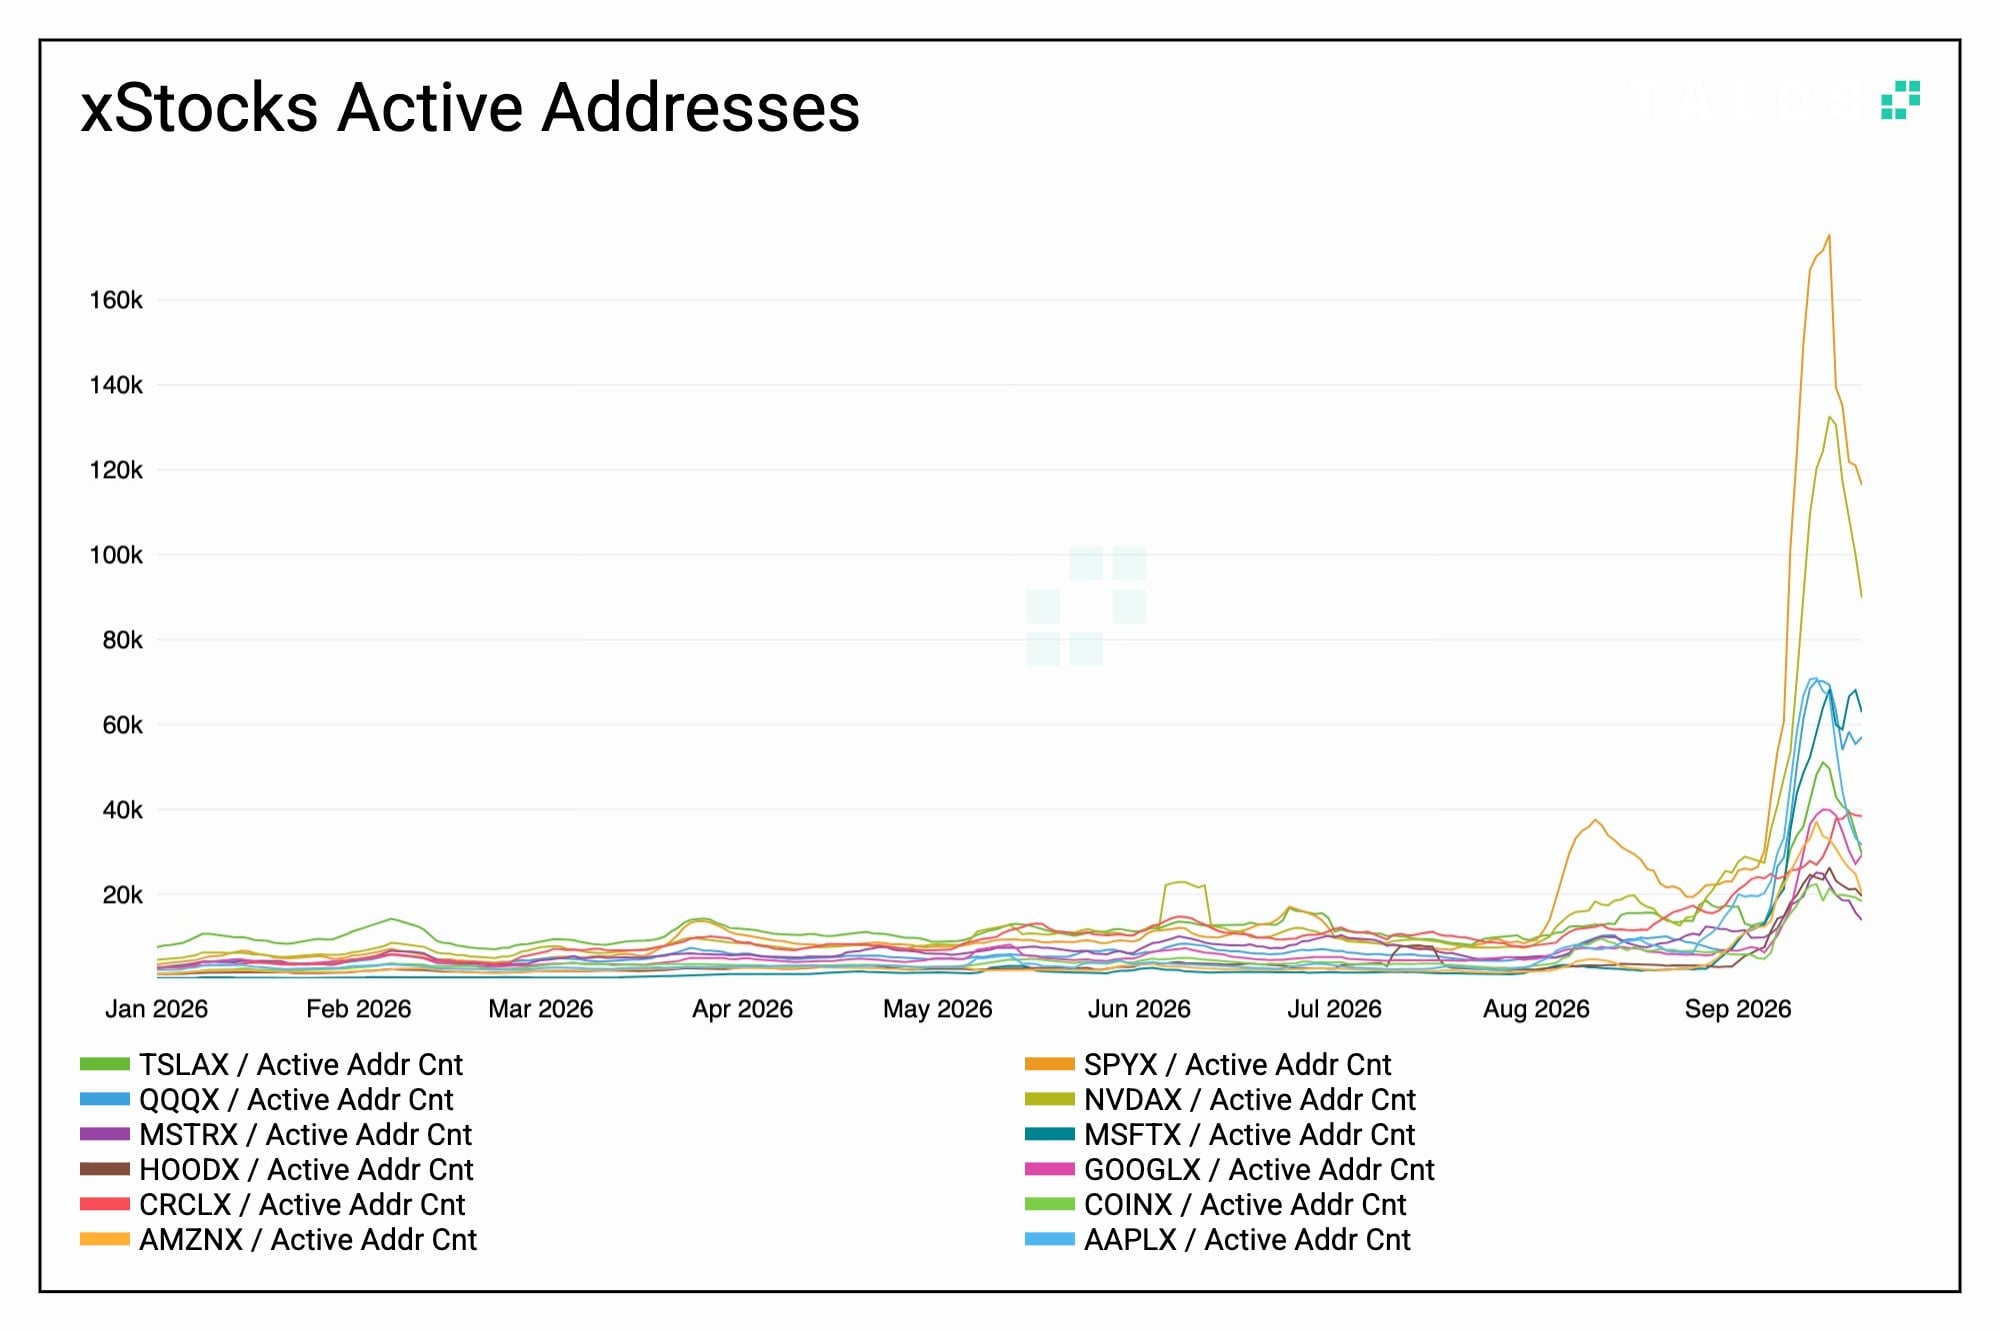
图:来源 Talos CM Network Data Pro
SEC 创新豁免,谁最有机会受益?
2026 年 9 月 17 日,SEC 推出了为期五年的“创新豁免”,允许符合条件的代币化证券交易场所通过需许可的自动做市商在链上交易代币化股票,无需注册为交易所。要获得资格,代币必须附带传统股东权利,包括股息和投票权,并且由公司发行或代表公司发行,或由发行方未提出异议的非关联第三方发行。
与 SEC 描述更直接对应的基础设施包括 Securitize 和 Superstate 的发行人原生及过户代理模式、Dinari 的托管架构,以及 DTCC 自身对 DTC 托管证券进行代币化的试点。Uniswap v4 的白名单池将从中受益,而 Kraken 的 Nasdaq Equity Tokens(NETs)和 Coinbase 的 B20 则表明,交易所正在构建各自保留权利的模式。xStocks、bStocks 以及 Robinhood 的 Stock Tokens 是推动当前大部分交易量的产品,但按现有结构来看,它们似乎处于该框架之外。
市场整体反应积极,与代币化股票基础设施相关的代币和股票普遍上涨,无论其底层模式与豁免要求的直接对应程度如何。
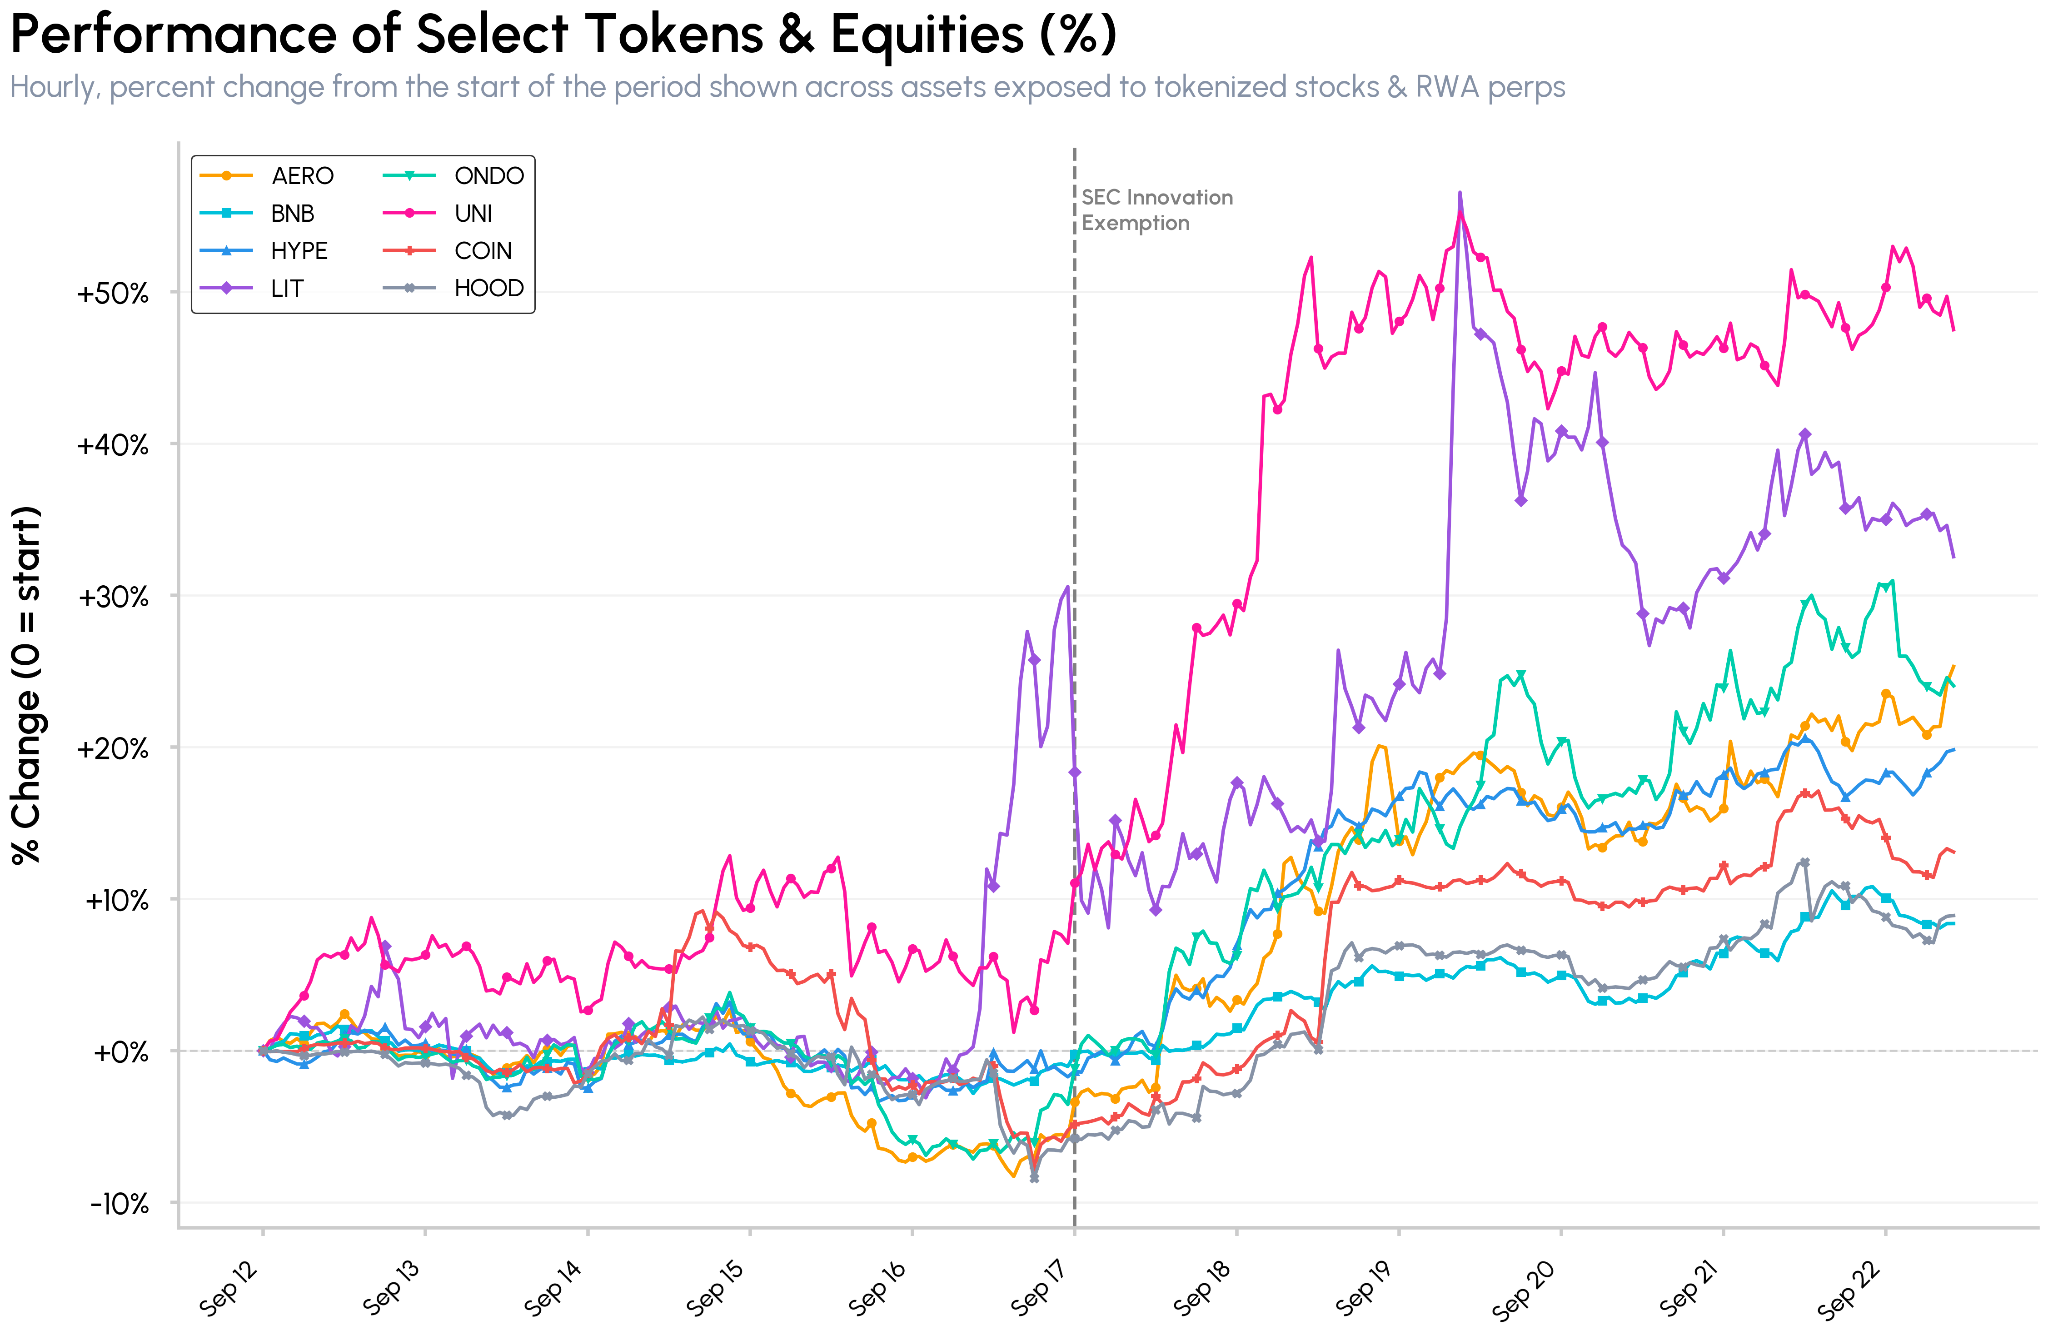
图:来源 Talos CM Reference Rates
加密交易场所正在成为多资产平台,传统资产也在采用加密行业开创的 24/7 可编程结构。xStocks、bStocks、Coinbase 的 B20、Robinhood Stock Tokens 以及 RWA 永续合约的增长表明,现货和衍生品形式的股票敞口需求都在涌现。
代币化模式分布于一个光谱之上,从发行人原生股权到托管敞口,再到纯衍生品。每种模式都在用所有权换取可及性。哪种模式最终胜出仍有待观察,因为采用仍处于早期阶段。对交易所而言,机会在于更多元化的收入基础;对市场而言,加密资产与传统资产之间的界限继续模糊。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


