当收入与市值背离,L1 正成为存量资本争夺战中的货币类资产。
撰文:Marc Arjoon
编译:Saoirse,Foresight News
无论交易者关注哪个时间周期,L1 代币的价格走势均由比特币 Beta 系数主导。本文以比特币为解释变量,对各 L1 市值的月度对数涨跌幅开展回归分析,并引入四项链上指标:原生代币口径收入、活跃地址、DEX 交易量、稳定币供应量。
(注:比特币 Beta 系数指,控制其他链上变量不变时,比特币的涨跌幅每变动 1%,对应 L1 代币市值涨跌幅的平均变动幅度。)
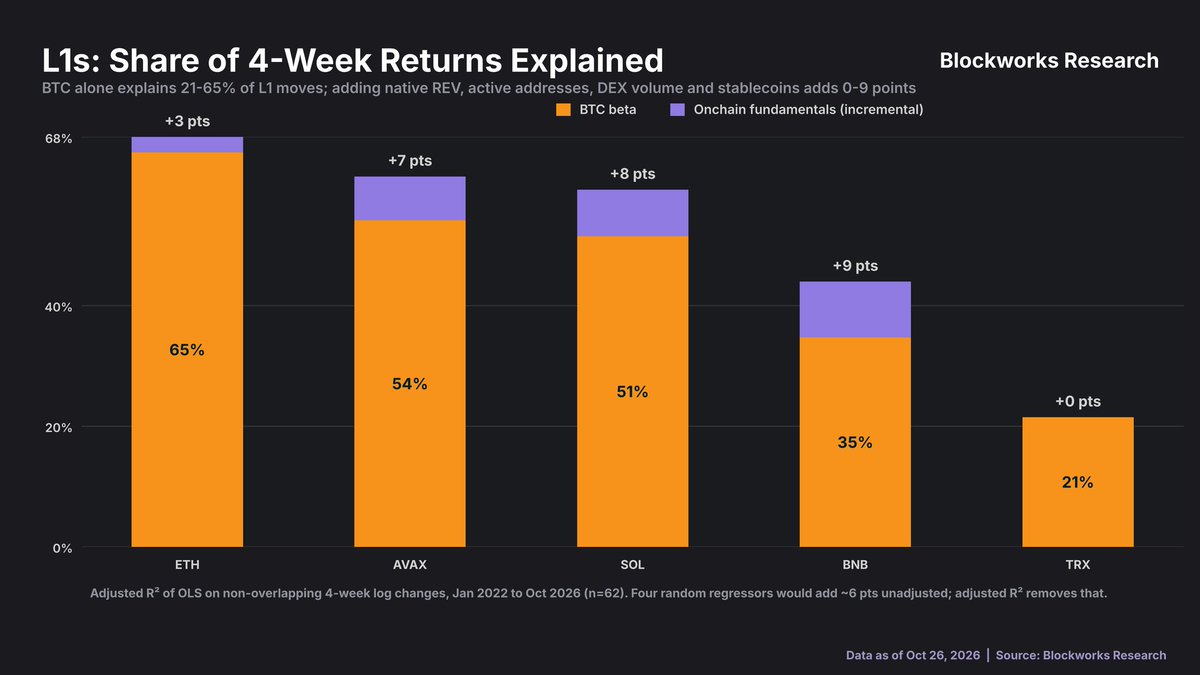
比特币 Beta 本身就能解释 ETH、AVAX、SOL、BNB、TRX 这几条 L1 公链 4 周收益变动的 21%–65%,而新增协议收入、活跃地址等链上基本面因子仅能再多贡献 0–9 个百分点的解释力。
下文展开详细分析。以美元计价的指标容易美化基本面:手续费以原生代币结算,代币上涨时,手续费对应的美元价值随之抬升;而 TVL 在很大程度上就是原生代币的盯市估值。
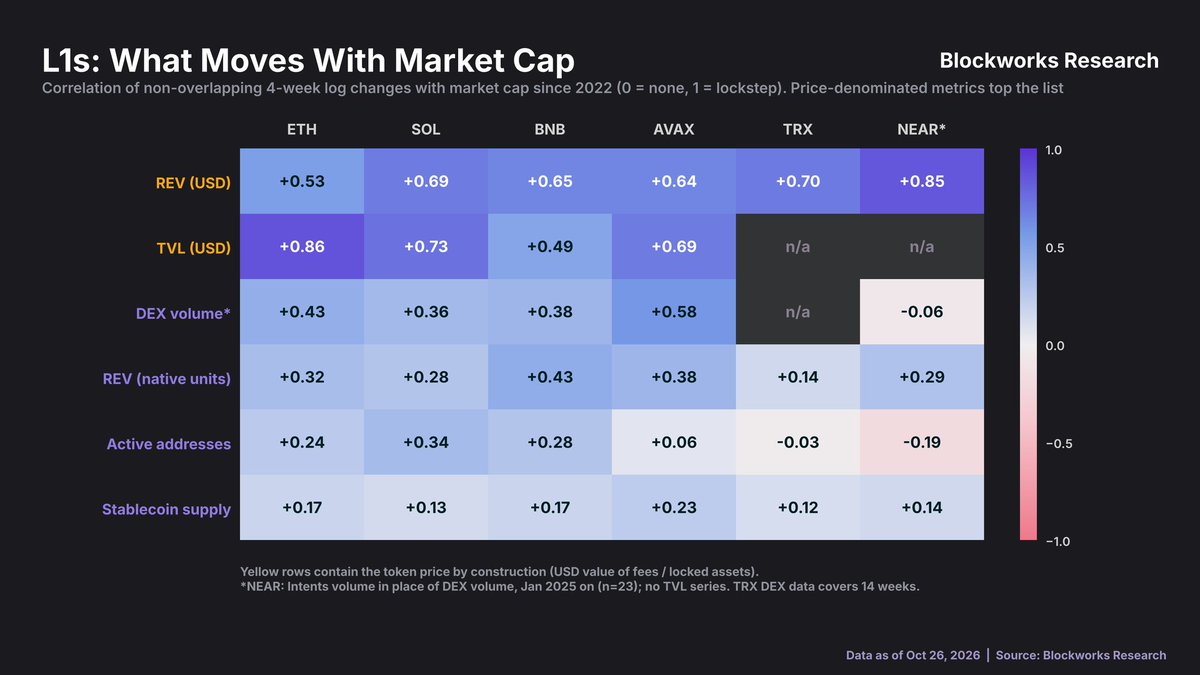
自 2022 年以来,各 L1 公链 4 周对数涨跌幅与市值的相关性显示,以美元计价的协议收入、TVL 和市值联动性最强,而原生代币口径收入、活跃地址、稳定币供给这类指标和市值的相关程度明显更低。
以太坊最能体现协议收入与价值的脱节。Dencun 升级当周,以太坊过去 12 个月滚动协议收入为 33 亿美元;到 2025 年 8 月,该收入回落至 13 亿美元,降幅 60%,但市值走势截然相反,从 4600 亿美元攀升至 5400 亿美元。这是协议设计带来的结果,并非市场需求崩塌:Blob 手续费机制、Gas 上限上调,本身就是为压低 L1 区块空间的单价。2025 年这一轮上涨,核心驱动力来自现货 ETF 与上市企业国库资金的配置需求,后文会进一步说明。
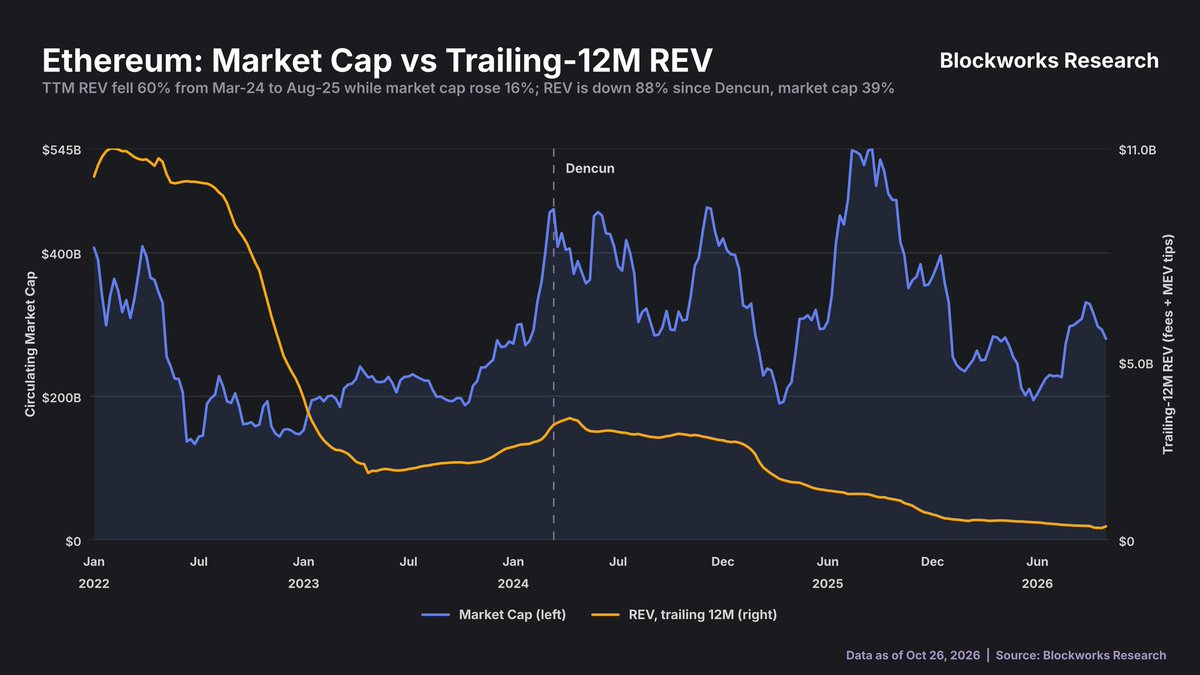
以太坊的市值与过去 12 个月滚动协议收入走势显著背离:2024 年 3 月至 2025 年 8 月 TTM 收入下滑 60%,市值反而上涨 16%;自 Dencun 升级后,收入累计下跌 88%,市值仅回落 39%。
Solana 则是收入与市值同步变动的典型案例。自 2023 年 1 月起,其滚动协议收入与市值同步增长约 15 倍,并在同一周见顶,峰值分别为 25 亿美元、1300 亿美元;之后两项指标同步回落至 4 亿美元、580 亿美元。
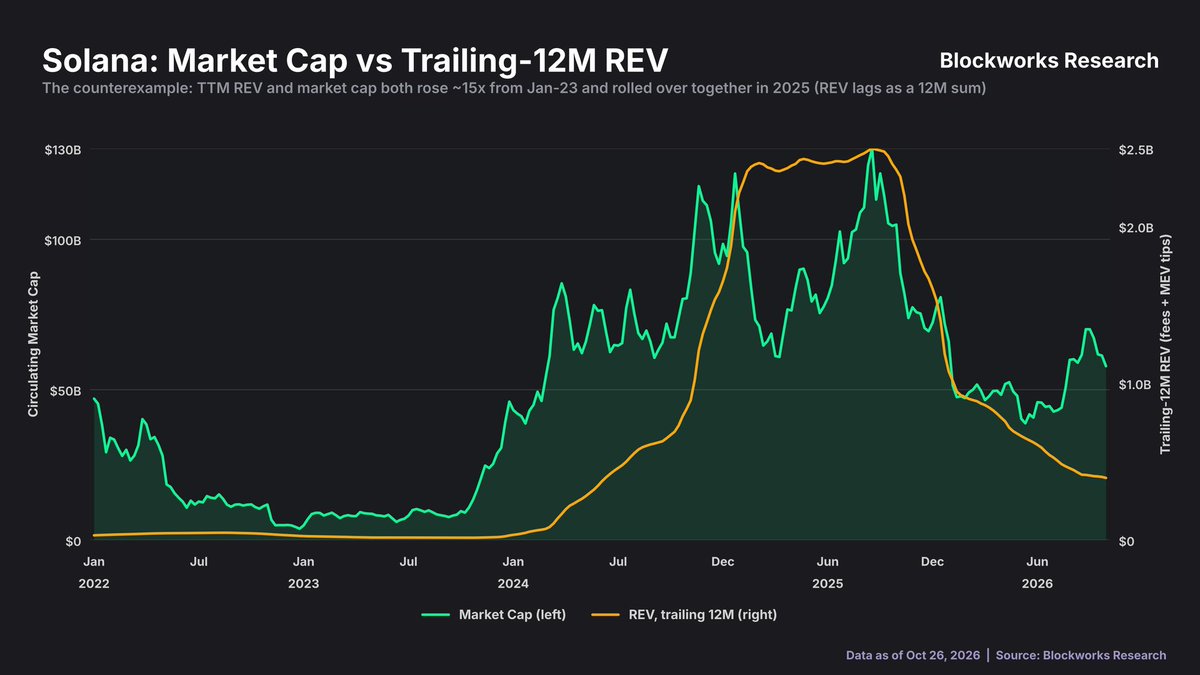
Solana 是和以太坊形成对照的案例:自 2023 年 1 月起,其滚动 12 个月协议收入与市值同步上涨约 15 倍,并在 2025 年一同见顶回落(收入作为 12 个月滚动求和,走势略有滞后)。
接着本文考察了活跃地址与 DEX 交易量。拉长完整周期来看,活跃地址和市值大致同向变化,Solana、TRON 上这一特征尤为突出;但落到周度维度,二者的关联性明显减弱,经常出现大幅背离。自 2022 年 1 月以来,以太坊活跃地址增长 26%,市值反而下跌 34%;Solana 活跃地址增长 17 倍,市值却仅上涨 17%。
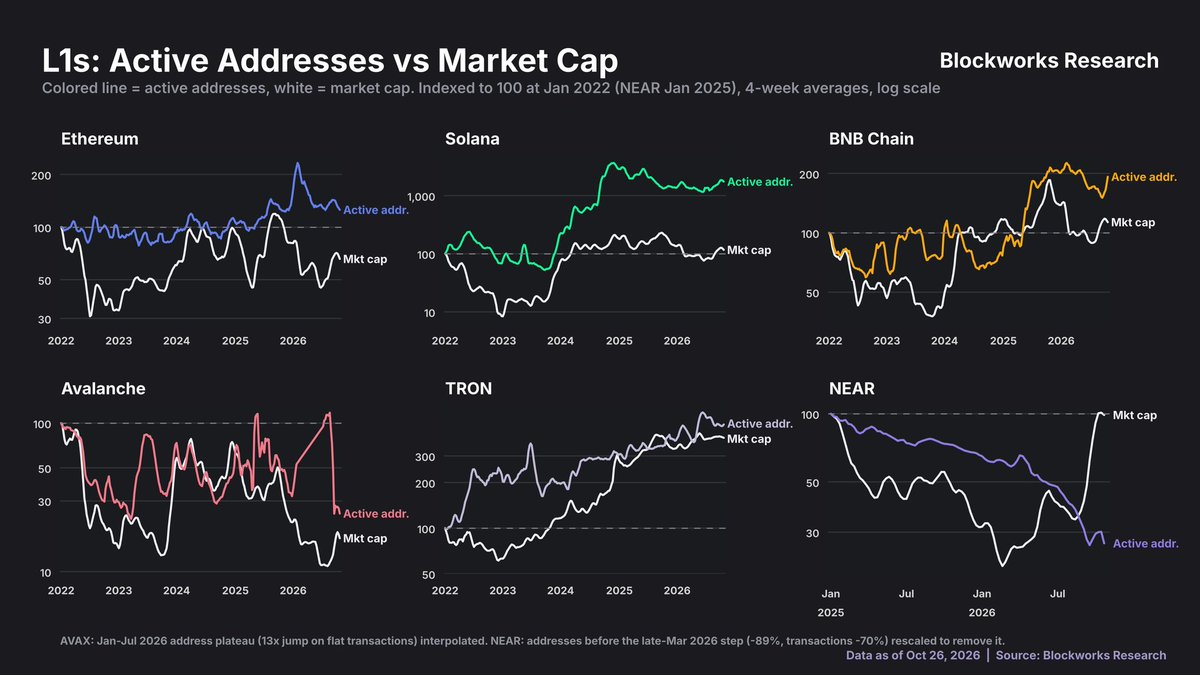
各 L1 公链的周均活跃地址(彩色线)与市值(白色线)走势分化明显,二者并没有稳定同步的联动关系。
DEX 交易量和市值的相关性高于活跃地址,这点在 Solana 上格外明显:二者自 2023 年低点同步回升、同步见顶。不过 DEX 交易量采用美元统计,所以这份相关性当中,有一部分本身就是代币价格上涨带来的结果。未来代币化资产在交易量中的占比提升后,可以再检验这组关系是否依旧成立。
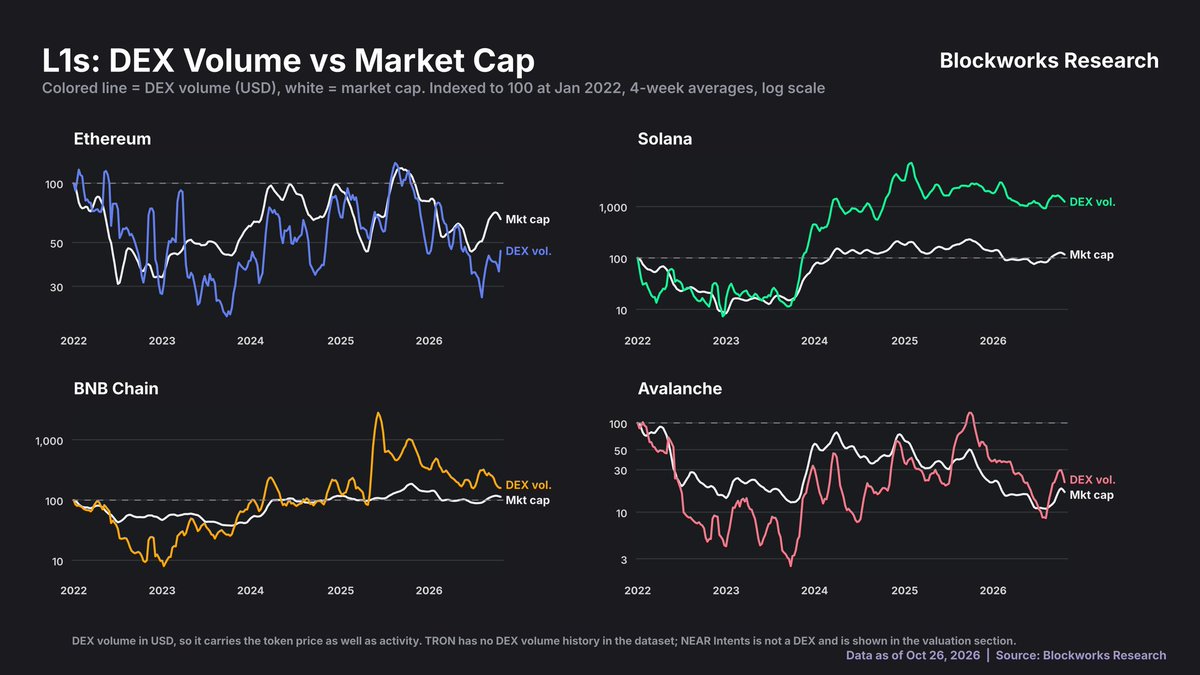
各 L1 公链以美元计价的 DEX 交易量(彩色线)和市值(白色线)走势并不总是同步,且美元 DEX 交易量本身会受到代币价格的影响。
梅特卡夫定律是 L1 估值的经典框架:网络价值与用户数量的平方成正比,对应指数为 2。
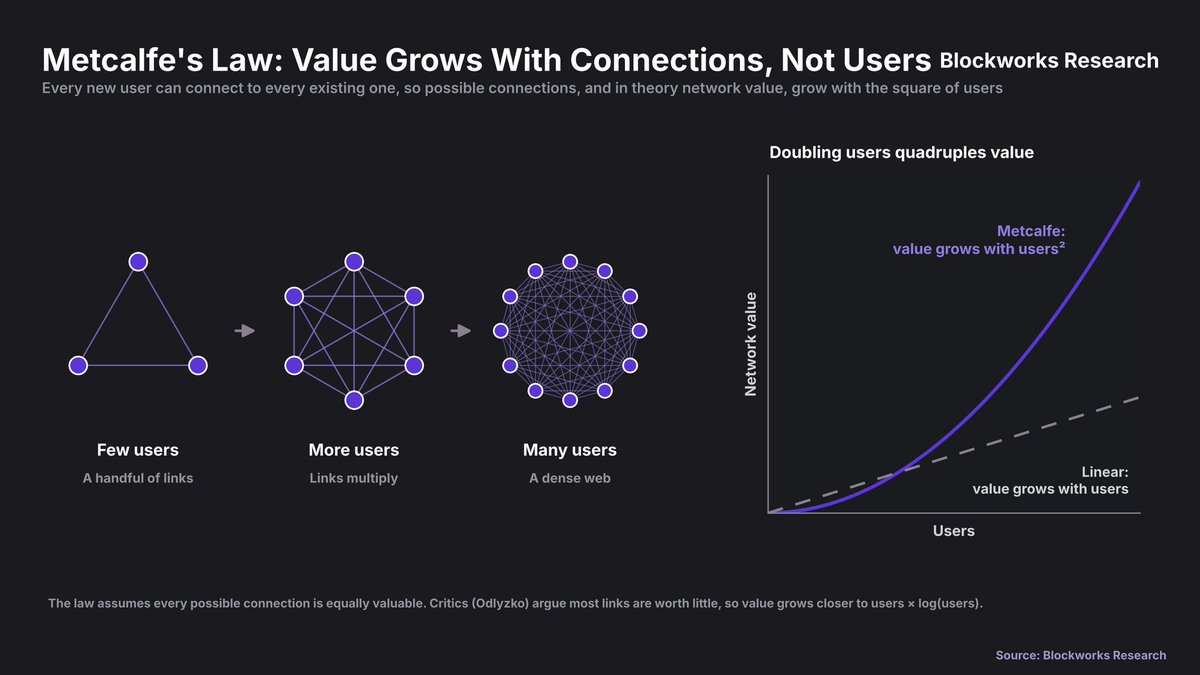
梅特卡夫定律认为网络价值随用户之间的连接数(用户数量的平方)增长,但该理论假定所有连接价值均等,也有观点提出实际价值更接近用户数乘以用户数的对数。
用市值对活跃地址做拟合回归,以太坊的拟合指数为 0.56,Solana 和 BNB 为 0.62。也就是说,网络价值更贴近活跃地址的平方根关系,远达不到平方关系。
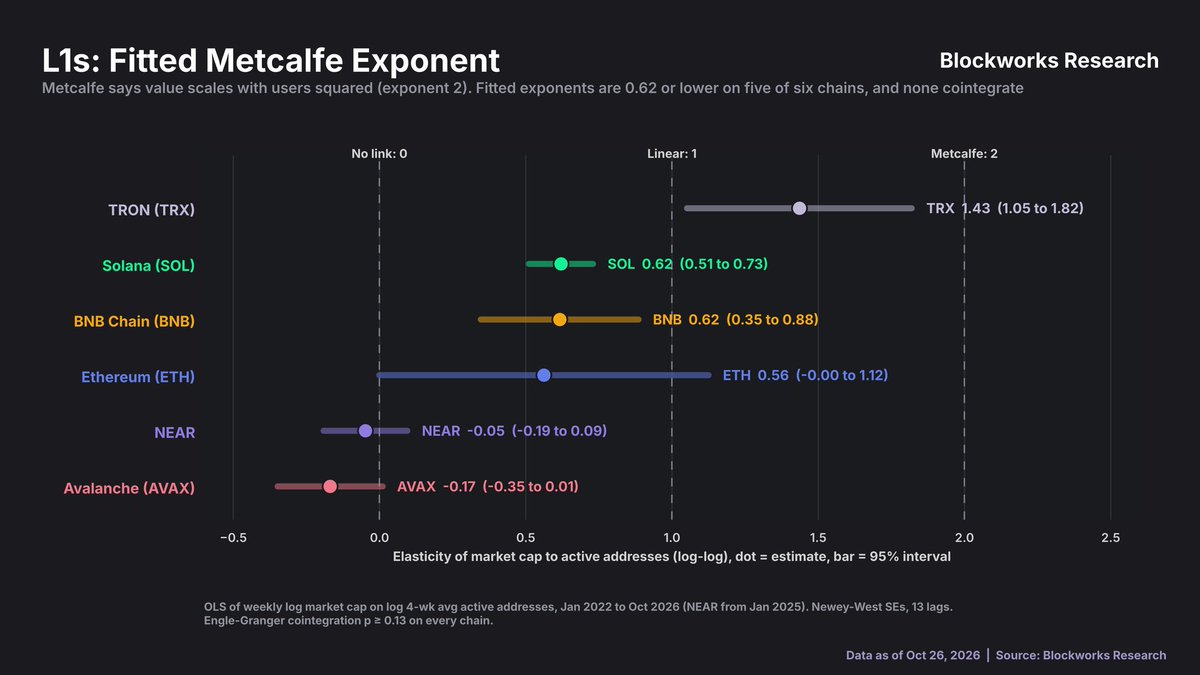
六大 L1 公链拟合得到的梅特卡夫指数大多远低于理论值 2,五条链的指数在 0.62 及以下,甚至部分为负,说明市值和活跃地址之间并不符合梅特卡夫定律。
问题的关键不在于这个拟合指数,而在于活跃地址的增长终将放缓。2016 年 1 月至今,比特币活跃地址仅增长 1.3 倍,市值却上涨 252 倍。以太坊也没有跳出这个规律:2018 年 2 月至今,它的活跃地址增长 2.6 倍,市值增长 4.5 倍,活跃地址可以解释 84% 的市值变动。Solana 上线时间尚短,暂时难以定论,但本次研究仍将其纳入观测样本。
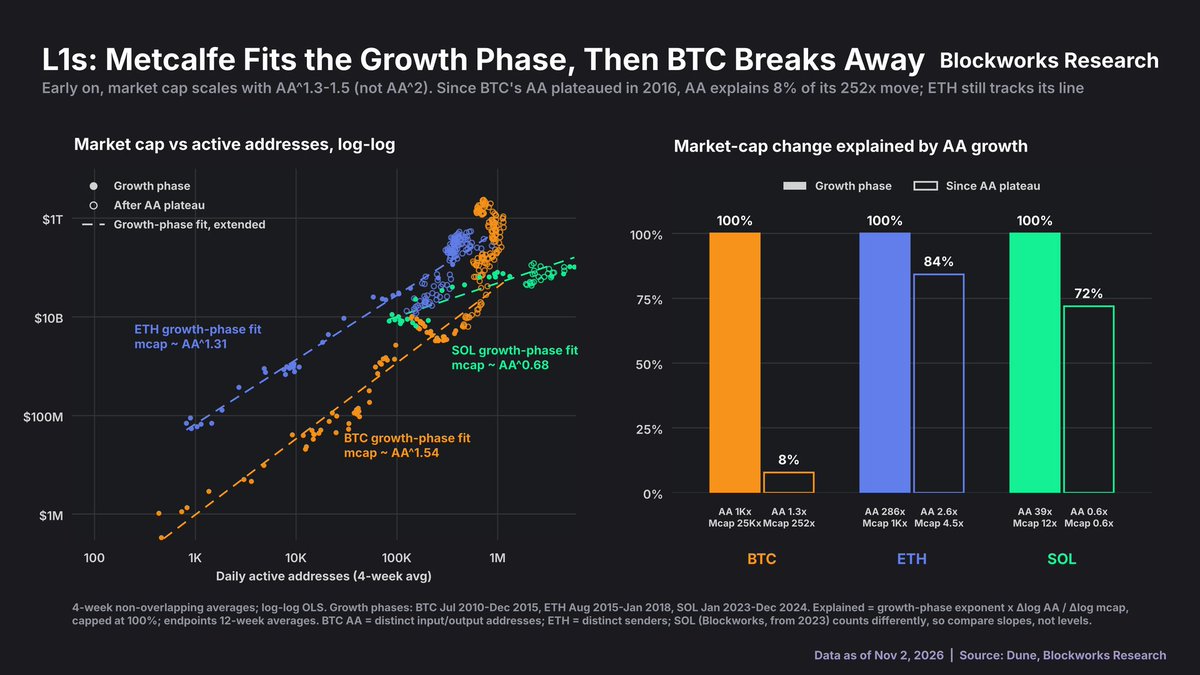
在增长阶段,BTC、ETH、SOL 的市值随活跃地址以 1.3–1.5 左右的指数 scaling(并非梅特卡夫理论的 2 次方);但比特币活跃地址见顶之后,活跃地址仅能解释其市值变动的 8%,而以太坊、Solana 仍较好贴合该拟合关系。
随后本文在这些公链上测试了六种估值倍数:梅特卡夫模型、Odlyzko 模型(用户数 × 用户数的自然对数)、基于稳定币转账量的 NVT、市值 / DEX 交易量、市值 / 协议收入、市值 / 稳定币规模。一个实用的估值模型,要求估值倍数具备均值回归属性,且低位读数能够预判后续收益。但测试结果显示,没有任何一个倍数可以稳定实现均值回归。只有市值 / 协议收入这一指标,在以太坊和 TRON 两条链上,低估信号能够预判未来 13 周的收益表现。
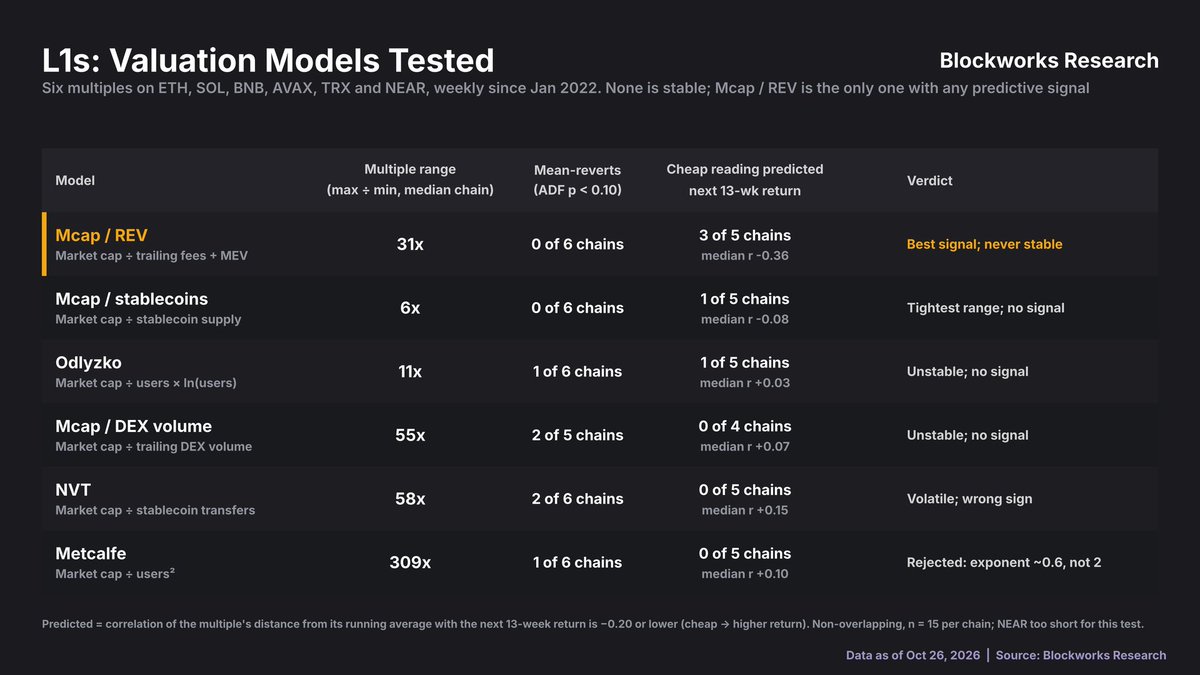
对六条 L1 公链测试的六种估值指标均不存在稳定均值回归特性,其中市值 / 收入(Mcap/REV)是唯一一个具备一定预测信号的指标,但本身波动极大、并不稳定。
再看持币者行为特征:没有其他 L1 拥有比特币那样长期沉淀的筹码底盘。计入原生质押部分,SOL 流通供应量里仅有 4%、ETH 仅有 10% 的筹码超过三年未发生转移;比特币这一比例高达 42%。
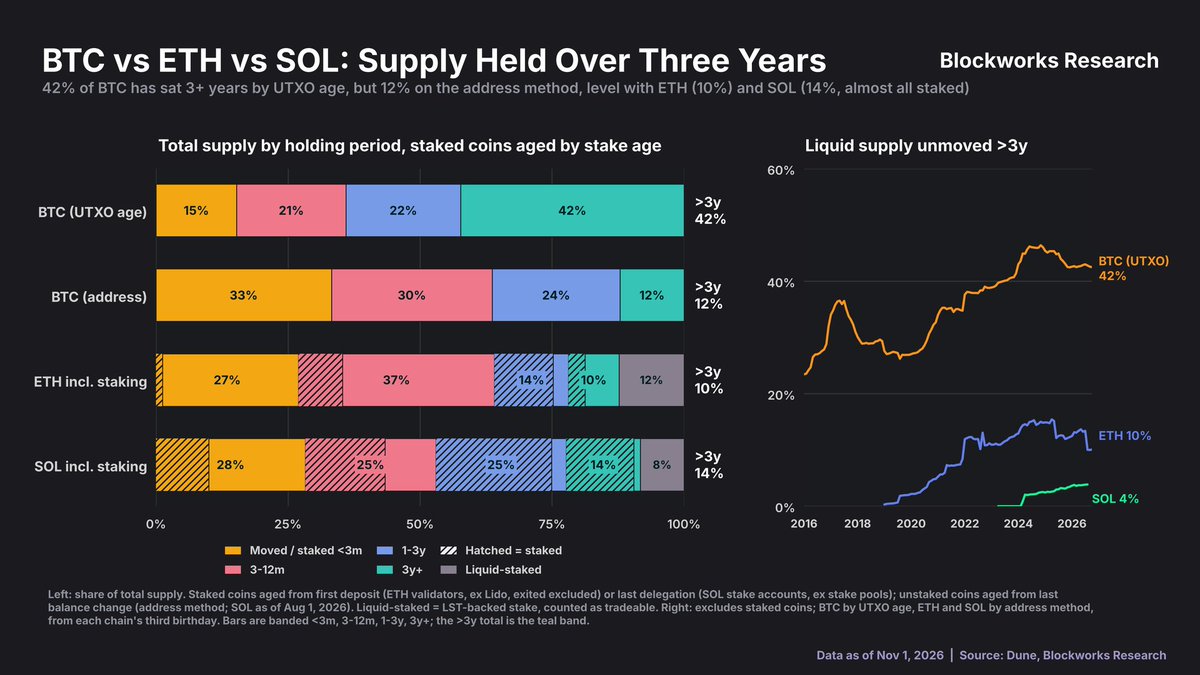
按 UTXO 口径统计有 42% 的比特币超过三年未动,但按地址口径仅有 12%;ETH(10%)、SOL(14%)三年以上未动筹码占比和该口径 BTC 接近,SOL 的长期持仓大多处于质押状态。
与此同时,SOL 前 100 大非质押地址持有 49% 的流通 SOL,ETH 该比例为 27%,BTC 为 17%。持仓价值不低于 1 万美元的地址,Solana 约 6.6 万个,以太坊 53.8 万个,比特币 367 万个(该差距本身或许也反映了各链市值体量的差异)。
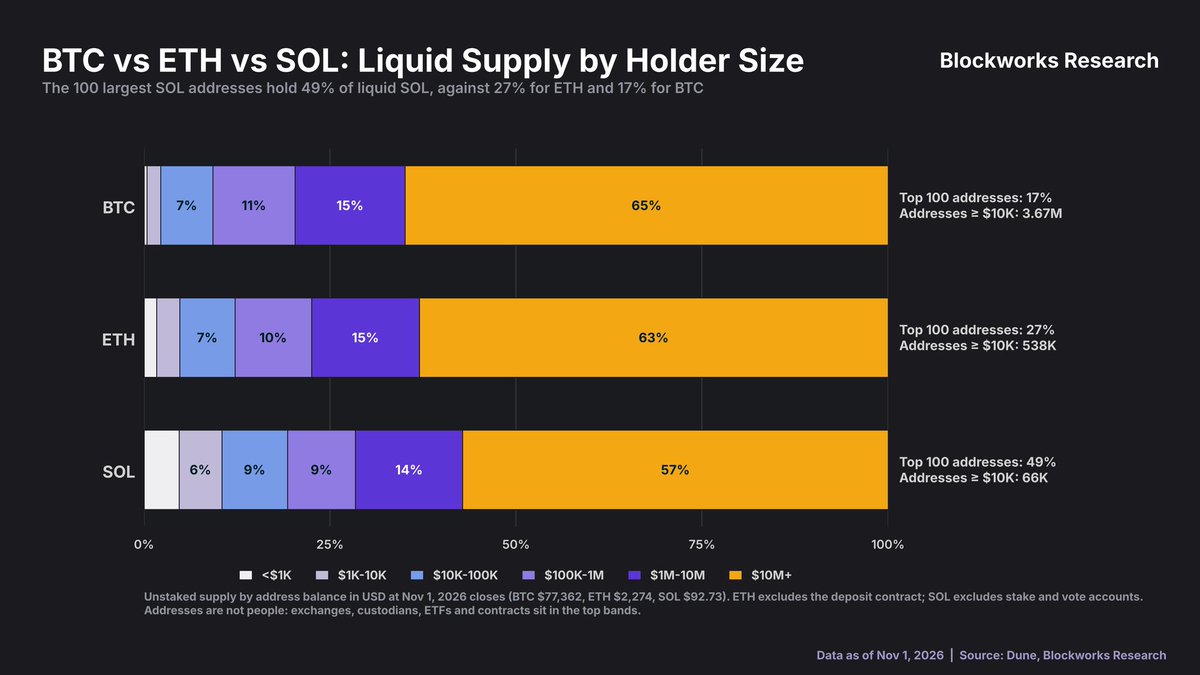
SOL 筹码集中度显著更高,前 100 个地址持有 49% 的流通筹码,ETH 为 27%,BTC 仅 17%;三者大额持仓(1000 万美元以上)都占据流通供给的大头。
聚焦以太坊:有意思的是,它的定价逻辑对标同类公链的资本底盘,而非链上业务活跃度。在同组 L1 样本中,以太坊占据 59% 的总市值、53% 的稳定币供给、60% 的稳定币转账规模、70% 的 DeFi TVL、75% 的代币化现实资产(RWA)、76% 的借贷类 TVL;但它的活跃地址占比仅 5%,交易笔数占比约 1%。
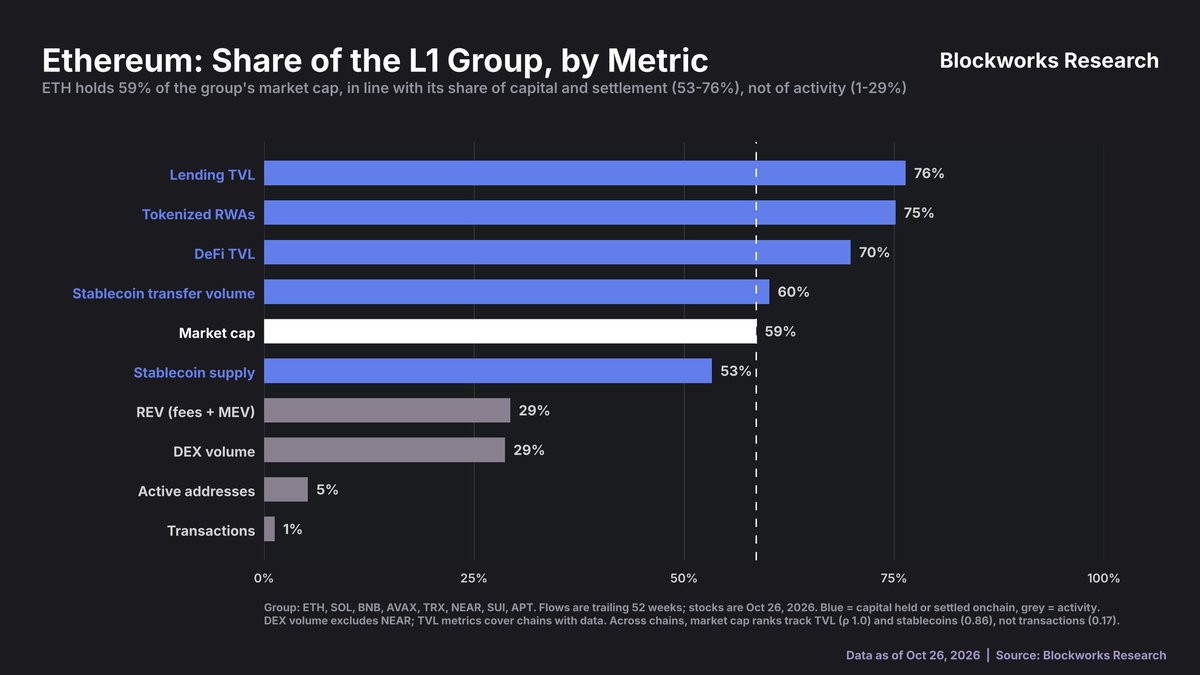
以太坊在 L1 板块总市值中占 59%,在借贷 TVL、RWA、DeFi TVL、稳定币这类资本与结算指标上占比同样很高(53%-76%),但交易、活跃地址、收入、DEX 交易量这类链上活跃度指标占比仅 1%-29%,明显偏低。
跨链对比也呈现相同规律:按市值排序,各公链排名和 TVL 排名高度相关(斯皮尔曼相关系数 0.87),和稳定币供给排名的相关系数为 0.63;但和交易笔数(0.17)、活跃地址(0.45)的相关性很弱。
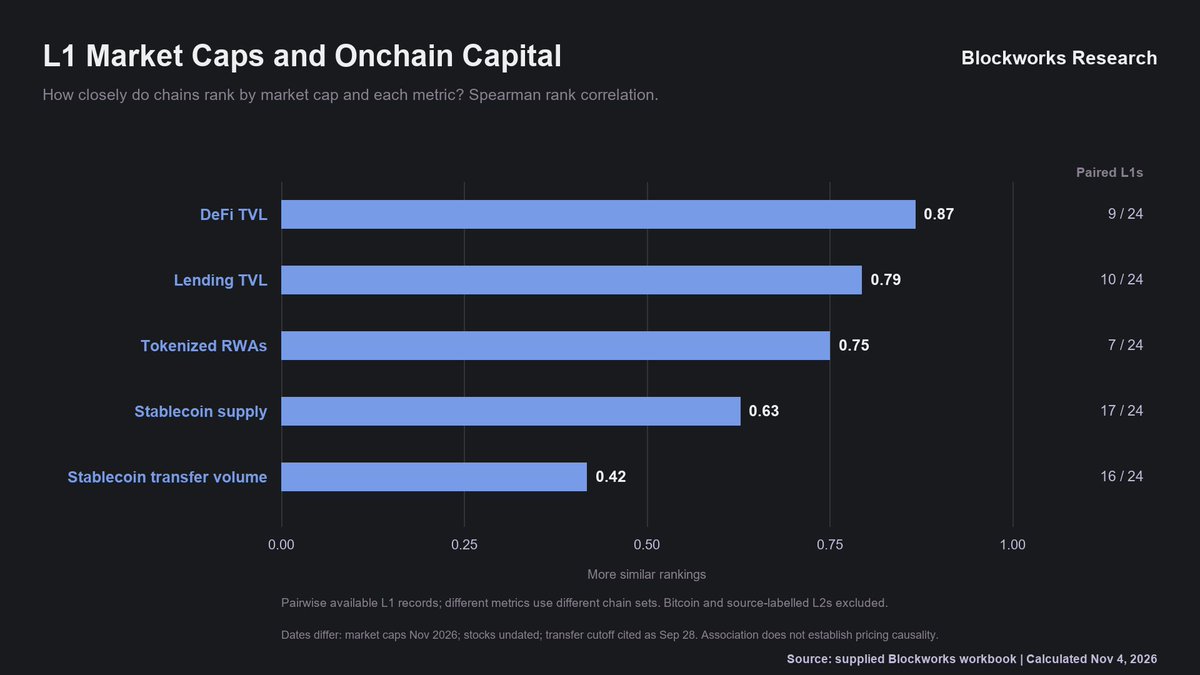
L1 公链市值排名和 DeFi TVL 的秩相关性最高(0.87),其次是借贷 TVL、代币化 RWA、稳定币存量,和稳定币转账量相关性只有 0.42,说明市值排名和链上资本存量指标更匹配,和转账活跃度匹配度弱很多。
值得留意:以太坊 TVL 当中,ETH 已经不再占据大头,该指标自带的自循环偏差因此被削弱。
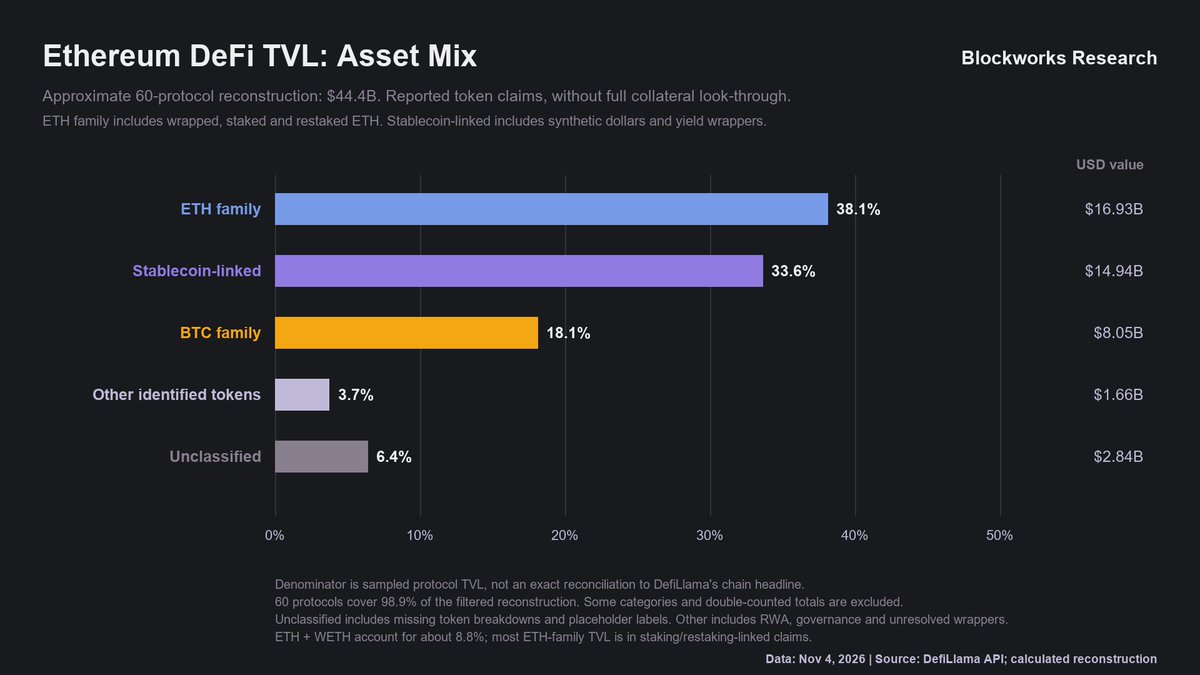
以太坊 DeFi 约 444.4 亿美金 TVL 里,ETH 系资产(含包装、质押、再质押 ETH)占 38.1%,稳定币相关资产 33.6%,BTC 系资产 18.1%,三者合计超过九成。
不过这仅仅是排名层面的相关性,并非一套完整的定价模型;但该结论与时序回归的结果互相印证,本文在 40 多条公链上都重复验证过。持仓主体结构也存在差异:现货 ETF 与上市企业国库持仓占流通量比重,ETH 为 11.9%,和 BTC 的 12.2% 基本持平,高于 SOL 的 7.9%。
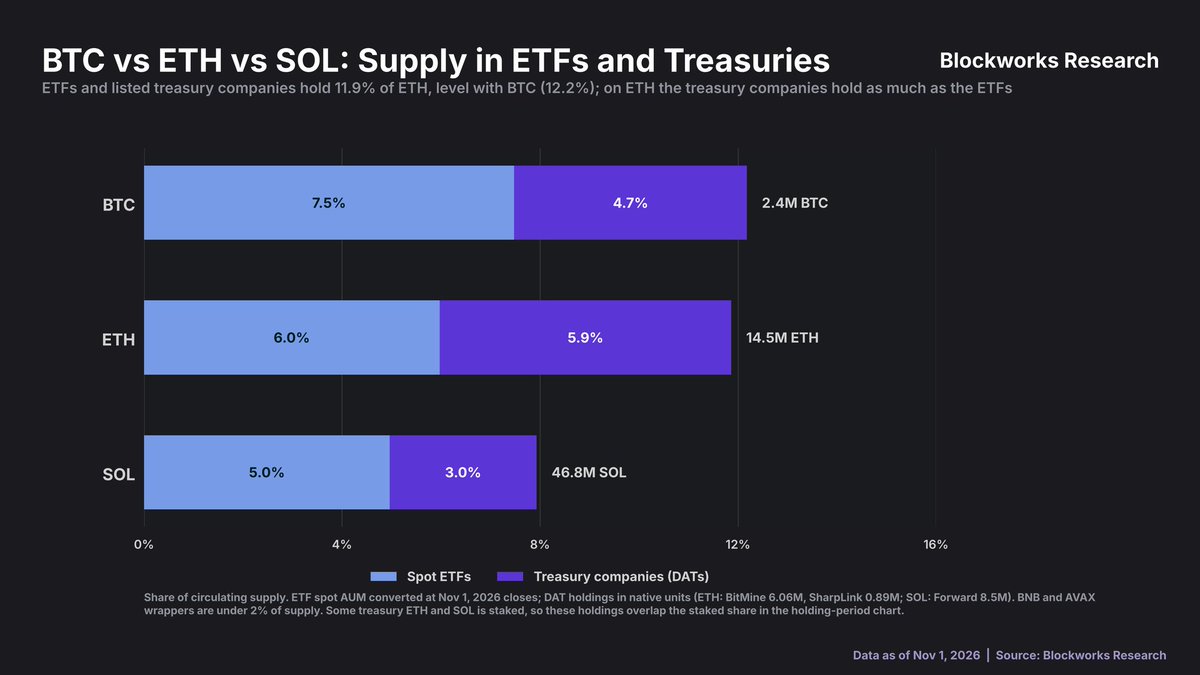
现货 ETF + 上市公司国库持仓合计占 BTC 流通量 12.2%、ETH 11.9%(ETH 的 ETF 和国库持仓规模几乎持平)、SOL 仅 8%。
核心结论:决定 L1 估值高低的核心,不在于一条链承载了多少链上交易活动,而在于它能够吸引并留存多少资本。比特币仍是短期价格波动的主导变量;站在当前的市场视角,市场并没有把 L1 当成依靠手续费持续盈利的商业标的,而是视作互相争夺存量资金的货币类资产。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


