作者:Nancy,PANews
加密市场突遭“寒流”,借贷市场春江水暖鸭先知,直面资金与需求的双重考验。
然而,借贷玩家却没闲着。当加密资产与杠杆驱动的传统增长模式逐渐失去动力,不少玩家们并没有收缩战线,而是开始寻找新的抵押品、资金来源与盈利空间。
一场围绕下一轮增长的布局,正在市场寒冬中展开。
从拓宽资产到强化风控,流动性收缩倒逼转型
面对风险偏好下降、整体杠杆持续收缩的市场环境,加密借贷市场却依然在积极寻找新的增长空间。市场逆势布局的背后,既有持续存在的融资需求,也有底层基础设施成熟和外部环境变化带来的推动力。
一方面,市场对流动性的需求并未消失。对于长期持有者而言,直接出售资产可能意味着放弃未来上涨收益,但运营、投资及日常支出仍需要流动性。以加密资产作为抵押品借入法币或稳定币,既能保留原有资产敞口,又能满足需求。
与此同时,底层基础设施的成熟也降低了机构进入这一市场的门槛。Morpho、Aave等借贷协议逐渐从DeFi应用转变为可供机构调用的基础设施,提供借贷、清算及风险管理等核心功能,让更多机构无需从零搭建借贷系统,便能借助现有协议快速推出自有品牌产品。
此外,监管路径逐步清晰、机构客户留存压力上升,以及产品形态不断丰富,也在推动市场拓展业务边界,寻找新的增长点。
合规渠道的拓展,为借贷业务打开了新的市场空间。11月18日,Coinbase宣布获得纽约州金融服务部(NYDFS)批准,将基于Base网络Morpho协议的链上抵押借贷服务Coinbase Borrow扩展至纽约州。至此,该服务已覆盖美国全部50个州,进一步扩大了其在美国市场的业务范围。
抵押品多元化则是另一条重要路径。继Aave等协议之后,Jupiter近日宣布,将在Jupiter Lend推出许可制借贷市场,首批支持以纽约证券交易所上市的Bullish股票作为抵押品,用户可据此借入其他资产。Morpho也在近期上线了Robinhood股票代币,允许用户将股票代币作为抵押品借入稳定币;Maple Finance也披露了以代币化股票为抵押品提供贷款的计划,并将其视为2027年的重要发展方向,以降低对加密货币抵押品依赖。
除了引入传统金融资产,Aave将支持原生BTC抵押品。Aave DAO近期通过提案,计划通过Babylon Trustless Bitcoin Vaults(TBV)在Aave V4上支持原生比特币抵押。届时,比特币持有者可以通过自托管方式锁定原生BTC,并借出USDT、USDC等资产,无需依赖封装代币、跨链桥或第三方托管协议。
另外,控制风险敞口、优化资产结构,同样成为借贷协议关注的重点。Aave近期提出调整其最大借贷市场V3 Core的资产配置,将重点转向流动性更高的蓝筹抵押资产。根据相关调整方案,价值约15.2亿美元、支撑约11.7亿美元债务的抵押资产可能从V3 Core市场迁出;Lido也在推进更注重风险隔离的借贷业务,其推出的Lido Lend基于Morpho Blue构建,计划于第四季度上线,重点布局低波动的蓝筹资产交易对,并通过隔离市场与退出机制控制风险。
加密资产管理平台Abra则与洲际交易所ICE达成合作,推出机构数字资产抵押借贷服务,支持以BTC、ETH和 SOL为抵押借入美元,抵押资产在贷款存续期间存放于ICE Digital Trust的隔离托管账户中,不进行再质押,以降低抵押资产被重复使用所带来的风险。
可以看出,在寻求借贷规模扩张的同时,各平台一方面通过拓宽抵押品范围,将传统股票、原生比特币等资产引入链上借贷;另一方面,则通过调整资产结构、完善风险管理机制,降低对单一加密资产的依赖,提升市场在波动环境下的抗风险能力。
借贷市场持续降温,本轮去杠杆或更健康
借贷平台积极探索业务扩张的同时,整个市场仍未摆脱规模收缩与流动性承压的困境。
Blockworks数据显示,截至11月18日,加密借贷市场整体规模约为713.2亿美元,较去年1357.8亿美元的峰值下降约47.5%。仅过去一个月,市场规模便减少108.2亿美元。其中,头部协议Aave是本轮收缩的最大来源,规模减少40.4亿美元,占市场总降幅的约37.3%;排名第二和第三的Morpho与Spark也出现明显下滑,两者累计减少近26.8亿美元。
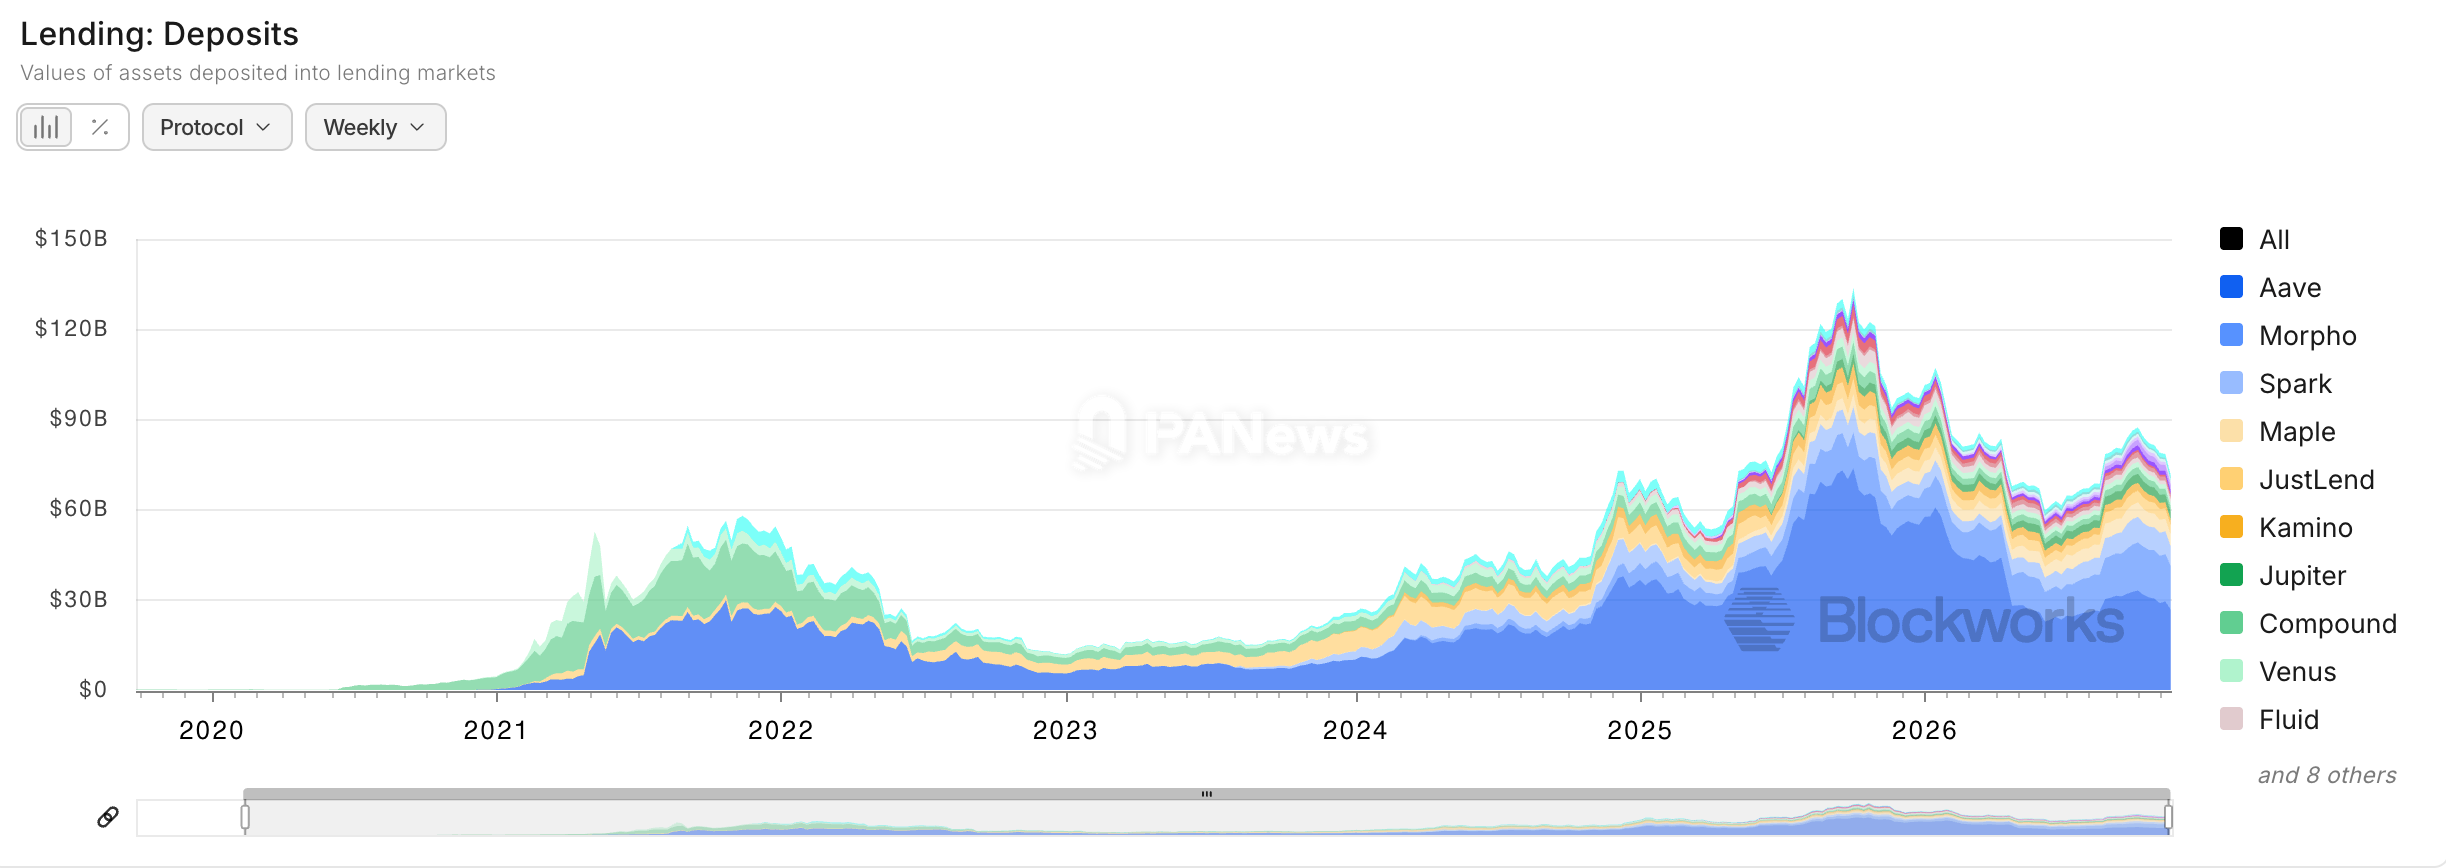
市场规模收缩的同时,借贷业务的盈利能力也受到冲击。目前,加密借贷市场周收入仅为271.7万美元,较2025年1266.9万美元的峰值下降约78.6%。
规模与收入双双回落,市场不仅面临资金收缩,借贷需求和业务活跃度也在同步降温。
不过,与上一轮熊市相比,本轮市场收缩有所不同。Galaxy Research此前报告指出,本轮借贷市场规模虽然大幅缩水,但未偿贷款余额呈现出稳定、阶梯式下降的趋势,而非短时间内急剧崩塌。这种相对温和的节奏意味着当前的去杠杆过程健康得多,主要是由市场参与者主动收缩推动,而不是强制清算或机构违约倒闭造成的连锁反应。
具体来看,资产价格下跌,是本轮借贷市场规模缩水的重要原因。随着BTC、ETH等主要抵押资产价格持续回落,协议内抵押品的美元计价价值随之下降。即使用户没有主动撤出资金,抵押品估值缩水也会直接压低借贷市场的账面规模。
与此同时,宏观环境趋紧进一步削弱了市场需求。两年期美债收益率大幅上行,风险资产普遍承压,资金风险偏好随之下降。部分资金从加密市场等高风险领域转向相对安全的资产,借贷需求因此减弱,协议存款也面临净流出压力。
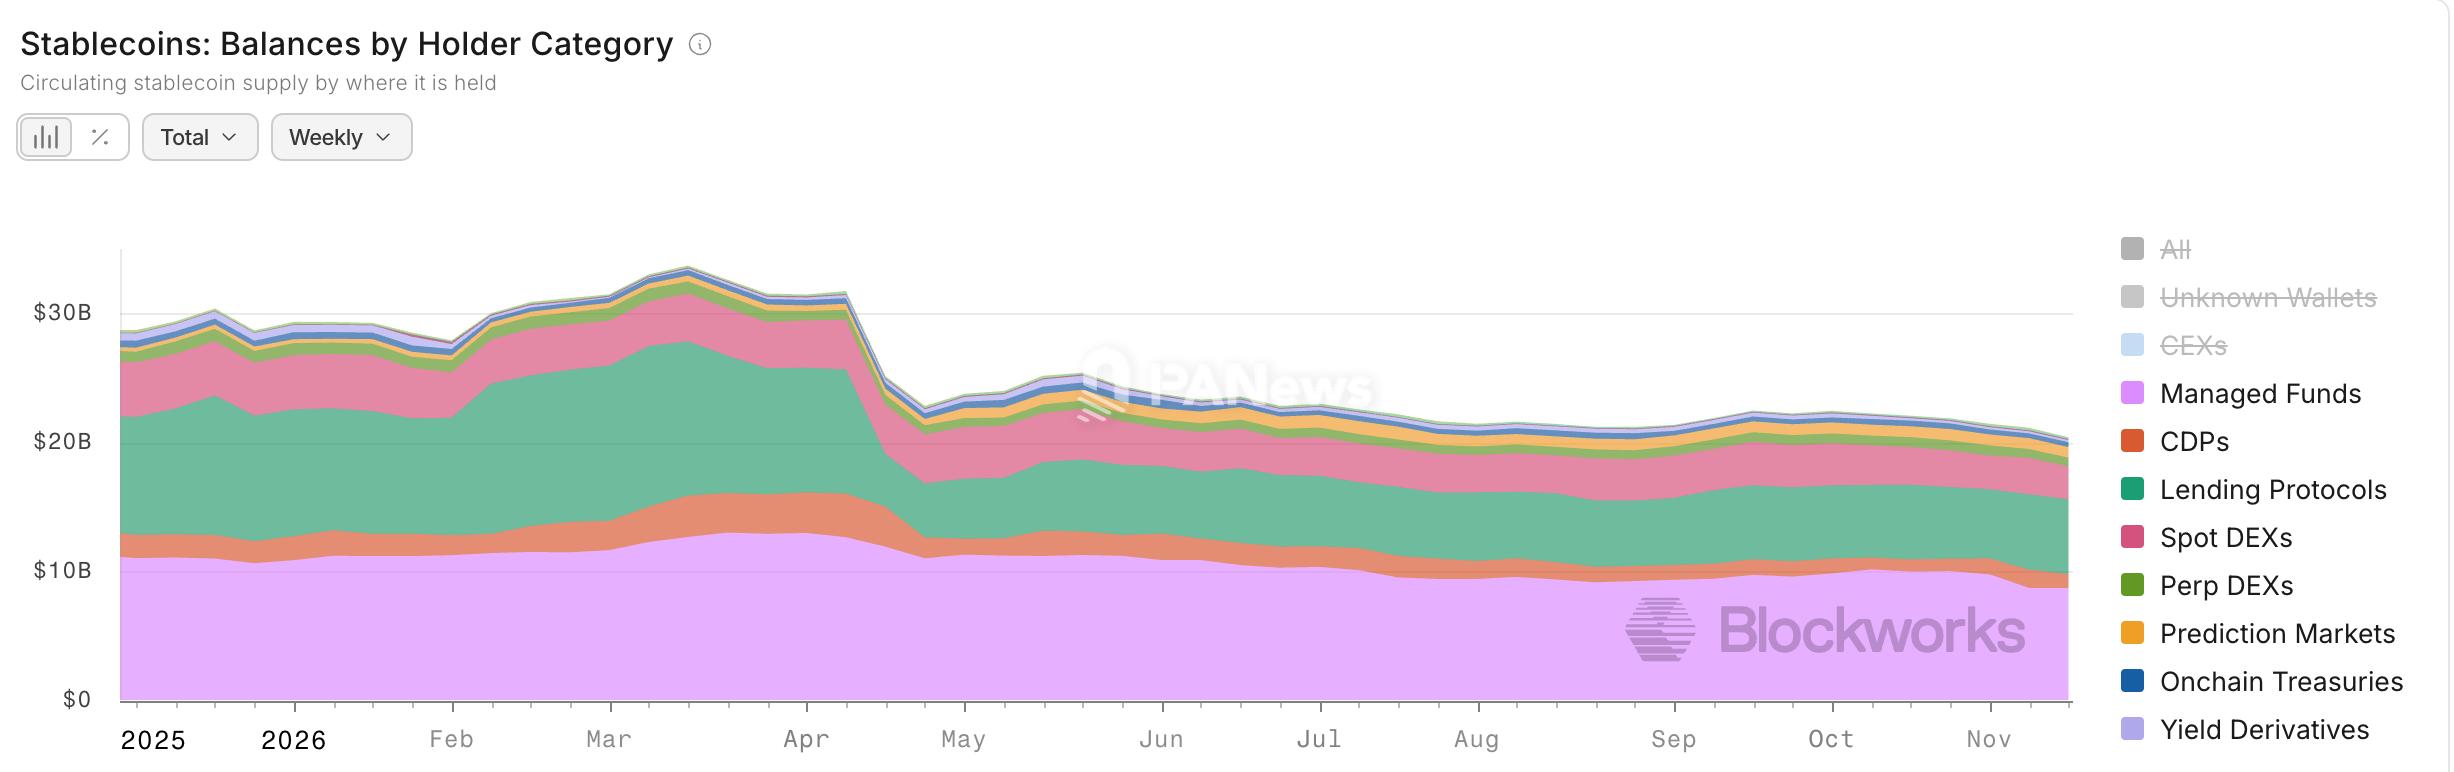
稳定币供应量收缩,则进一步加剧了借贷市场的流动性压力。作为链上借贷的重要资金来源,稳定币规模下降意味着可供出借的美元流动性减少。Blockworks数据显示,自今年3月稳定币总供应量触及2993亿美元的高点以来,除中心化交易所(CEX)外,借贷市场中的稳定币规模已缩水超过53%,目前仅剩约58亿美元。
此外,大规模清算事件与频发的安全事故不断冲击市场信心,而借贷收益率吸引力下降,也削弱了资金留在协议中的意愿。
对于借贷平台而言,市场寒冬之下,行业竞争的重点或将不再局限于借贷规模和收益率的比拼,而是转向资产供给、机构资金引入与风险管理能力的综合较量。能否在拓展业务边界的同时守住风险底线,并建立稳定、可持续的盈利模式,将成为平台穿越市场周期的关键。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


