撰文:Rita
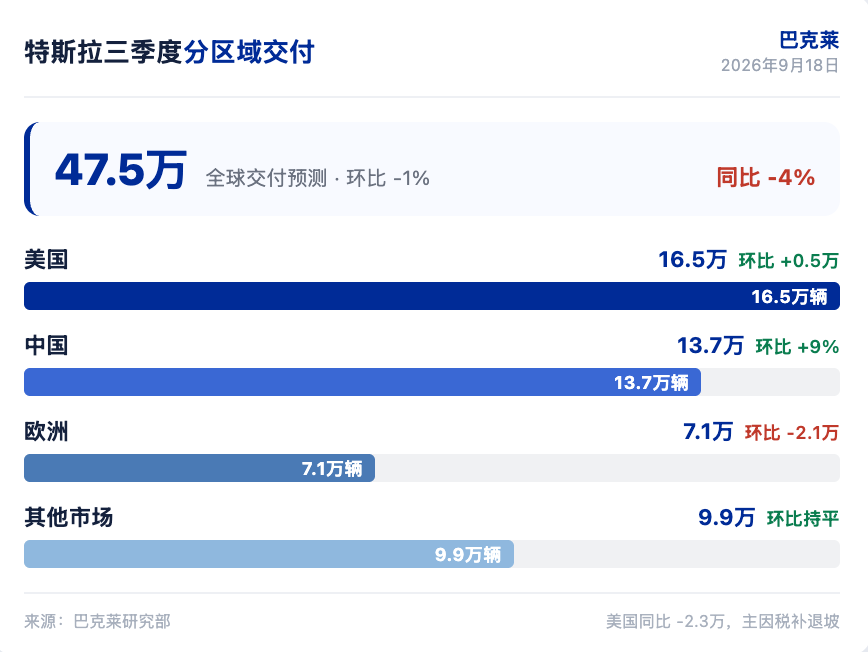
市场把特斯拉当 AI 公司看,汽车业务的交付增长却被低估。巴克莱在 2026 年 9 月 18 日发布的报告中预计,特斯拉三季度交付约 47.5 万辆,同比下降 4%,但高于市场共识的 46.6 万辆。巴克莱维持特斯拉中性评级,目标价 370 美元。当前价 366.20 美元,上行空间约 1.0%。
巴克莱分析师 Dan Levy 在报告中指出,特斯拉的基本面被 AI 努力(Robotaxi、Optimus)掩盖,但汽车业务的两个领域仍然高度相关。FSD 的采用率正在成为销量和利润率的双重驱动。上海工厂的出口正在为全球销量提供增量。该行认为,这两个因素支撑了三季度交付超预期的判断。
FSD 渗透率支撑美国需求
买家越来越因为 FSD 而选择特斯拉。二季度 FSD 在北美交付中的渗透率超过 55%,远高于管理层此前给出的 20%到 30%中高段指引。管理层在二季度电话会上指出,FSD 是北美需求的显著驱动力,消费者专门为 FSD 能力购车。三季度 FSD 预计继续驱动美国销量,Cybercab 在奥斯汀发布后,特斯拉的自动驾驶努力获得更多关注。
美国三季度交付预计约 16.5 万辆,环比增加约 5000 辆,同比下降 2.3 万辆。同比降幅较大的原因是去年三季度是电动车税收抵免到期前的抢购高峰。巴克莱认为,FSD 带来的增量买家部分抵消了补贴退坡的影响。
上海出口成全球增量来源
巴克莱上周访问了上海超级工厂,重申了特斯拉在上海的显著成本优势。该行认为,上海出口今年至少占特斯拉全球销量的 20%,许多此前被忽视的市场,如澳大利亚、哥伦比亚、亚洲除中国外的地区,现在正在提供关键的销量增量。
上海 7 月和 8 月批发量 18 万辆,同比增长 19%,其中出口同比增长 92%。特斯拉继续优先出口以支撑欧洲、亚洲除中国外和世界其他市场的需求,尤其是在中国本土市场疲软的情况下。出口支撑了更高的产量,7 月和 8 月产量同比增长 23%。巴克莱认为,上海出口的利润率对特斯拉有增厚作用,因为中国的生产成本较低。
欧洲环比降同比升
7 月和 8 月欧洲销售合计约 2.1 万辆,环比下降约 1.8 万辆,降幅 46%。欧洲三季度交付预计约 7.1 万辆,环比下降约 2.1 万辆,同比增加约 8000 辆。巴克莱指出,环比下降是预期内的,因为 8 月是欧洲夏季假期,汽车销售较慢。该行预计 9 月交付约占三季度总量的 70%,高于二季度 6 月的 57%和三季度去年 9 月的 63%。
欧洲同比增幅预计约 8000 辆,远低于二季度的 3.6 万辆和一季度的 2.3 万辆。巴克莱认为,欧洲销售继续受益于上海进口车辆,这些车辆因中国低成本而对特斯拉利润率有增厚作用。
中国批发强零售弱
中国本土零售疲软,出口成为主要增长来源。7 月和 8 月中国零售 7.7 万辆,同比下降 21%,但批发 18 万辆,同比增长 19%,出口同比增长 92%。中国三季度交付预计约 13.7 万辆,环比增长 9%,同比下降 19%。特斯拉继续优先出口,以支撑欧洲、亚洲除中国外和世界其他市场的需求。
巴克莱预计特斯拉 9 月将聚焦中国本土销售,符合季度末月的典型季节性。该行预计 9 月交付约 6 万辆,显著高于 7 月和 8 月平均的 3.9 万辆。9 月销量将得到增量激励措施的支持。9 月初,特斯拉开始对月底前交付的 Model Y 和 Model 3 库存车辆提供 1 万元和 5000 元人民币的新折扣,这些折扣是在现有促销(车漆、保险和融资补贴)之外的增量。
利润率环比走平
成本压力和激励措施构成主要逆风。巴克莱预计三季度利润率环比走平或略降,二季度利润率(不含监管信贷,含股权激励)为 16.3%。销量环比小幅下降,对固定成本吸收构成温和逆风。区域组合预计是逆风,欧洲和亚太组合环比下降,中国组合环比上升。定价和激励措施是逆风,中国增量激励和美国融资激励持续。原材料是逆风,钢、铝、铜等关键汽车金属价格上涨,黄金和白银通胀也是逆风,电动车的黄金和白银含量高于燃油车。
FSD 是顺风。二季度 FSD 渗透率是利润率的意外顺风,管理层指出北美交付中 FSD 采用率超过 55%。巴克莱预计三季度北美强劲采用率持续,FSD 在欧洲也可能带来顺风,特斯拉在二季度获得在多个国家推出 FSD 的临时批准,欧盟范围的 FSD 批准投票预计在 10 月。
维持中性评级
巴克莱预计三季度生产约 48 万辆,高于共识的 47.7 万辆。二季度生产 45.2 万辆。该行预计环比库存增加约 5000 辆,部分重建二季度约 3 万辆的库存下降。特斯拉计划 2026 年所有工厂提产,上半年生产同比增长 11%,三季度预计同比增长 7%。
巴克莱预计能源存储部署约 15.6GWh,同比增长 25%,环比增长 16%。利润率预计从二季度受保修调整拖累的约 20%改善至中高 20%,与管理层长期预期一致。
巴克莱维持特斯拉中性评级,目标价 370 美元。该行认为,强劲的三季度交付将进一步验证特斯拉的汽车增长已经正向拐点,这一趋势在二季度交付大幅超预期后更加明显。管理层在二季度指出,特斯拉以 2023 年以来最大的积压订单结束季度,未来有进一步增长潜力。巴克莱将关注三季度管理层是否继续看到强劲需求。
FSD 渗透率和上海出口是特斯拉汽车业务的两条独立支撑,前者验证需求,后者验证成本优势。
免责声明
本文系潮向研究对第三方券商研究报告(巴克莱,2026 年 9 月 18 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


