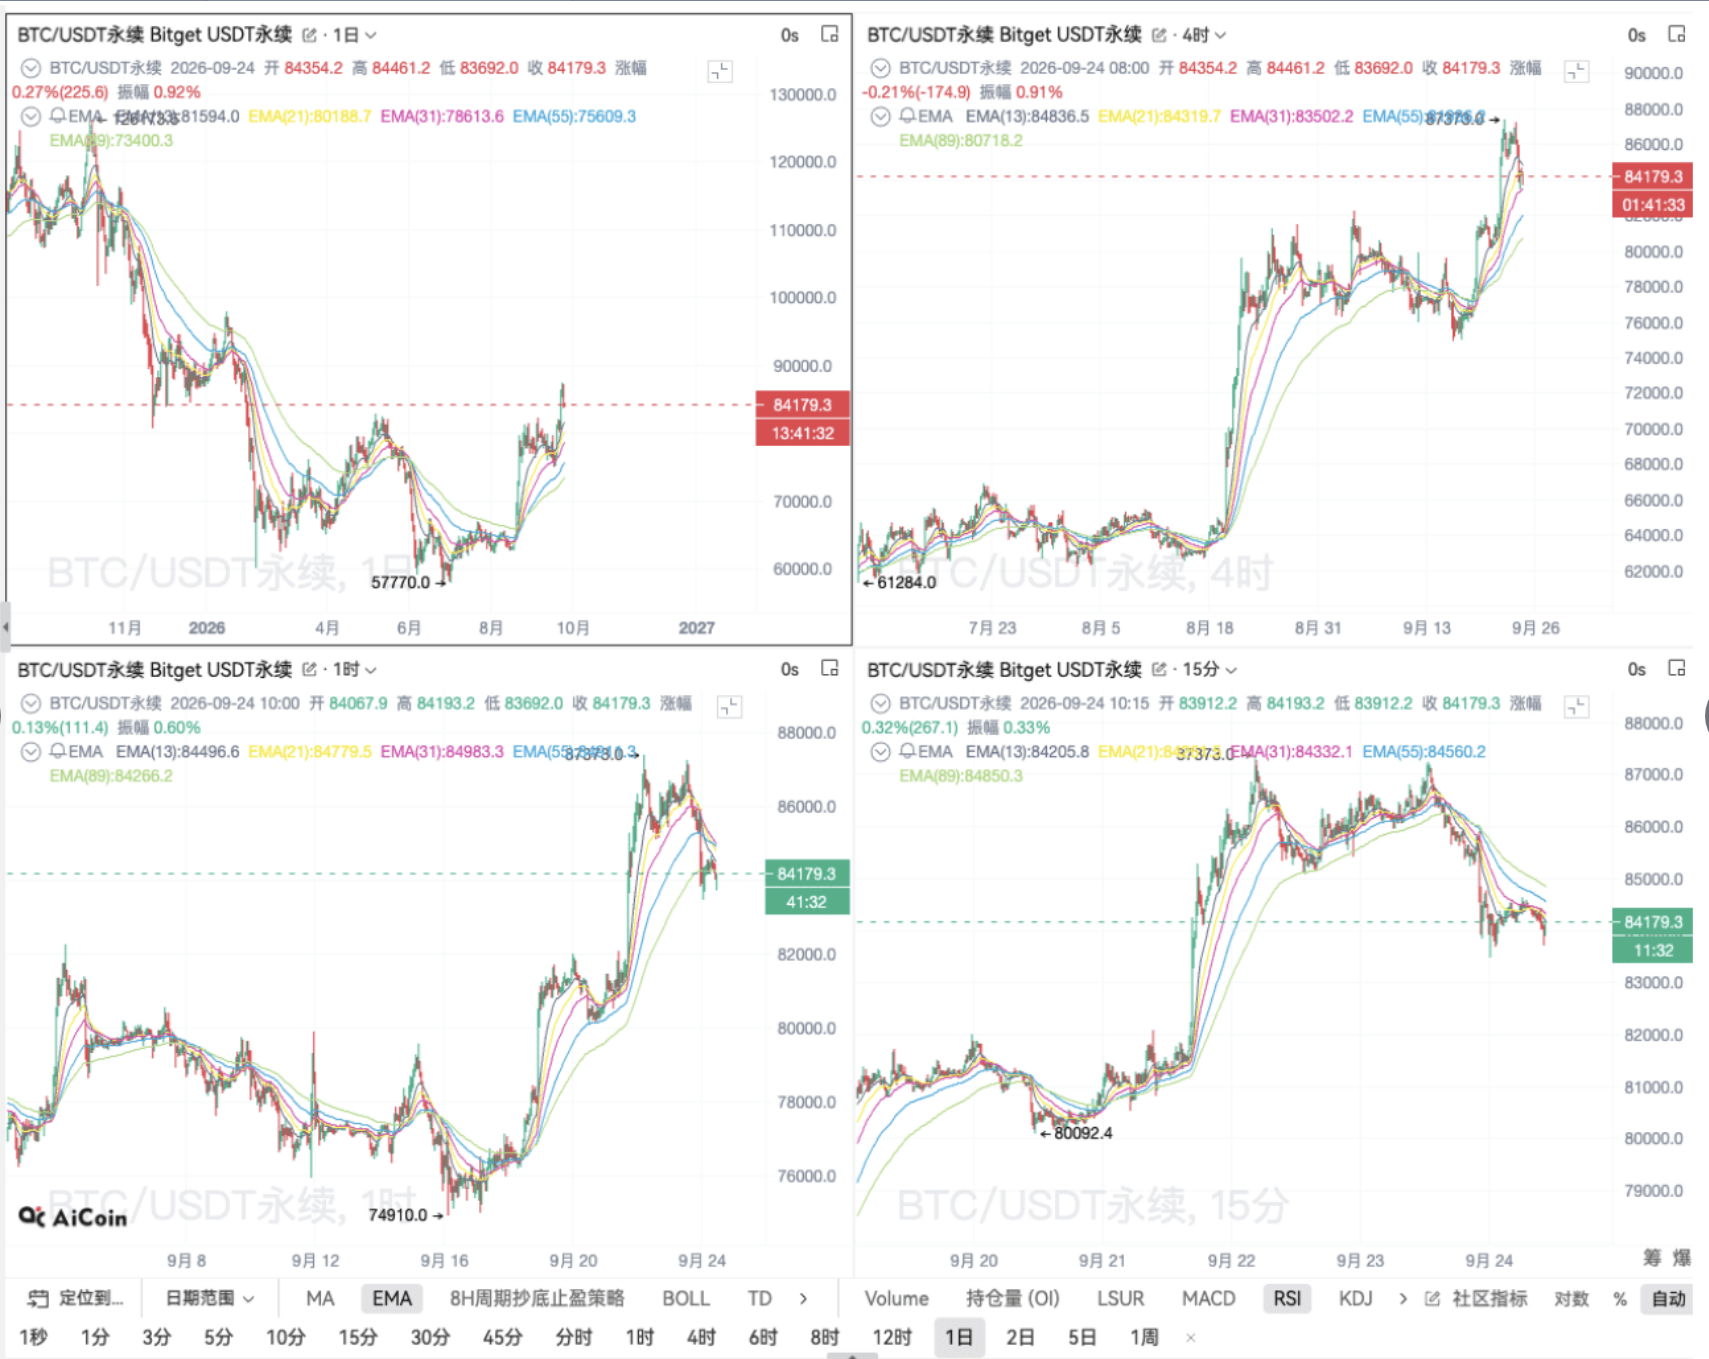
2026年9月29日,10x Research 分析师 Markus Thielen 把一个久违的数字重新推回市场视野:10年期美国国债收益率可能升至约6%。这是自2000年左右以来几乎没人认真讨论过的高位,而如今,作为全球资产定价和风险溢价的关键基准,这条利率曲线正从约5.23%继续向上逼近。更值得注意的是,自2023年底以来,在收益率上升约135个基点的同一段时间里,比特币价格并未被“高利率环境”压垮,反而大致翻倍至约86,000美元,这一组同时上行的数据打破了许多投资者关于“利率升、风险资产必跌”的直觉。Thielen 的判断也因此更具争议与价值:对比特币而言,10年期美债收益率是否到6%并非真正关键,关键在于收益率为何上行——如果是财政赤字和期限溢价的结构性担忧在抬升长期利率,它可能反而把资金推向对政府债务不信任的替代资产;如果是美联储重新收紧货币政策驱动收益率走高,则意味着全球流动性回收,比特币这轮牛市的承压点才真正出现。
10年期美债冲向6%的定价震荡
在全球资产的定价体系里,10年期美债收益率是所有风险资产共同的“折现率”和锚。股市、地产、债券信用利差,加密里的长期现金流叙事和风险溢价,最终都要对着这条曲线来算账——它决定了未来收益在今天值多少钱。自2023年底以来,这个锚从更低水平一路抬升约135个基点到约5.23%,却并未立刻终结风险资产行情,比特币在同一阶段大致翻倍到约86,000美元,这一反常组合反而让投资者更敏感:当折现率继续上行到一个“历史稀缺区间”时,风险资产的定价容忍度究竟还有多少。
Markus Thielen 所指的约6%,不是一个随手抛出的数字——10年期美债上一次接近这一水平还是在2000年左右,此后长达四分之一世纪,全球资产都习惯了明显更低的风险无风险利率。如今收益率被预期重新逼近这一高度,相当于要求所有风险资产为“多出来”的利率付出更高的风险溢价,估值模型里的每一个增长假设都会被重新审问。分析师和媒体已经把这轮收益率上行更多与美国联邦财政赤字、债务增长和全球资本竞争挂钩,而不再只是简单归因于短期货币政策微调,这正是加密投资者首先要抓住的线索:6%本身只是一个数字,真正影响比特币和以太坊的是,这个数字代表的是财政信任的侵蚀还是流动性的抽走,前者可能重塑资金在国债与“无主资产”之间的配置边界,后者则可能重塑整轮加密牛市的风险承载上限。
赤字驱动收益率:资金逃离国债找锚
如果市场逐渐把向6%逼近的10年期美债收益率,解读为对美国联邦财政赤字和债务增长的“风险重定价”,而不是简单的货币政策再度收紧,那屏幕上跳动的利率数字,背后其实是一个更直白的信号:长期把钱借给政府,开始显得不那么安全,投资者要为这份不安多收很多“保险费”。报道中已经把这轮上行更多归因于结构性财政担忧——赤字、债务和全球资本竞争——当期限溢价被迫抬高,意味着愿意长期锁定在国债上的资金不再把它视作无条件的零风险锚,而是会问一句:有没有别的资产,可以在不押注某个政府财政纪律的前提下,承载我的长期价值储存需求。
在这种叙事下,资金从长期国债出逃不是恐慌式踩踏,而是缓慢的、但方向明确的再配置:一部分减持久期、缩短期限,另一部分则开始寻找“政府债务替代品”。过去几年里,比特币被越来越多地包装为“数字黄金”和对主权债务风险的对冲工具,自2023年底以来,它在收益率上行、10年期美债从更低水平升至约5.23%并继续被预计走向约6%的背景下,价格反而大致翻倍到约86,000美元(据单一来源),本身就为这一叙事提供了可供引用的样本。对加密市场而言,这种赤字驱动的利率上行,有几点微妙的后果:首先,风险偏好并不必然整体收缩,反而可能在“政府信用”与“无主资产”之间重新划线,把比特币推到资产配置讨论的更前排;其次,一旦比特币在这一轮宏观重定价中站稳“替代锚”的位置,以太坊等更高贝塔的链上资产也会被动受益,承接从国债和传统避险资产流出的部分增量资金,只要收益率的上行被理解为对财政风险的重新定价而不是货币闸门重新关闭,赤字驱动的6%利率本身,反而可能成为比特币和以太坊下一轮风险偏好抬升的起点。
若是加息回潮:高利率如何压制加密
但如果故事的走向反转——10年期美债逼近6%被市场认定主要是美联储重新收紧货币、而不是赤字和期限溢价的定价升级,传导路径就完全变了。货币紧缩意味着名义与实际利率同步抬升,企业、居民以及一切使用杠杆的交易账户,资金成本都在系统性上升。在传统金融框架中,这会直接推高风险资产估值模型里的折现率:未来的现金流、远期的增长预期,都要用更高的利率去折现,久期越长、波动越大的资产,估值空间收缩得越快。部分分析师因此强调,收益率的“水平”本身并非决定性变量,关键在它背后的货币政策与财政政策组合——如果6%是紧货币的结果,高增长、高波动资产通常首当其冲。
对比特币和以太坊而言,这条路径意味着两层压力叠加:一是估值端,在更高折现率假设下,它们作为高贝塔资产的“远期故事”被打上更重的折扣;二是交易结构端,加密市场里的杠杆资金将被迫收缩。无论是场外信用额度,还是场内合约和借贷仓位,当无风险利率抬升到接近6%的美债基准,保持高杠杆做多加密的性价比迅速下降,资金更愿意阶段性回流到现金类与短久期利率资产上。在这种货币紧缩驱动的情景里,风险偏好往往先从加密撤退,再从其他高波动资产撤退,比特币和以太坊从“宏观对冲品”重新被归类为需要减仓的波动源,一旦收益率被解读为加息回潮,6%的美债利率就会转化为压低它们估值与资金流入的核心制约。
过去一年:高收益率与比特币齐涨
回头看过去一年,市场已经给出过一次反直觉的答案。自2023年底以来,美国10年期国债收益率持续上行约135个基点,逼近约5.23%的水平,同一阶段,比特币价格却大致翻倍至约86,000美元(据单一来源)。也就是说,在名义利率从“舒适区”一路抬升的过程中,按教科书应该被挤压的高波动资产,并没有掉头进入长期熊市,反而伴随收益率走高一起被重估,重新获得资金的风险敞口。
这段期内,收益率的爬升被越来越多地解析为“财政担忧+资产再定价”:联邦财政赤字、债务增长叠加全球资本竞争,让10年期美债的利率更像是对美国长期财政路径的质疑,而不是单纯的货币政策收紧信号。在这种叙事下,一部分资金不是因为“利率高了要去赚无风险收益”而离开加密,而是因为“不再愿意无条件做美国政府的长期债权人”而寻找替代资产,比特币就被摆在了这条替代链的前端。分析师据此强调,美债收益率上行与比特币上涨并非必然负相关,关键在于投资者究竟是在为负债累积和期限溢价重新定价,还是在为货币重新收紧做准备,这段历史提醒我们,收益率上行是否压制加密资产,核心变量是背后的财政与货币成因而不是收益率本身的数字高低。
站在交易桌前:在6%预期下调仓
站回交易桌前,在6%预期面前更重要的不是恐惧,而是先把问题问对:收益率为何上行。Markus Thielen 已经点明,如果这是由财政赤字与期限溢价驱动,你的结构偏向“远离长期国债,拥抱债务替代品”。这类情景下,BTC、ETH 更像是对美国政府资产负债表的对冲工具,交易上可以接受更高的持仓久期:现货与低杠杆合约为主,拉长观察窗口,把它们置于组合中“对抗债务风险”的一侧,短期波动则用期权或动态对冲来处理。但若收益率上行是因美联储重新收紧货币、市场在为更贵的美元现金流定价,比特币和以太坊就从“债务替代品”变成了“流动性劣势方”,在这种路径下,首要动作是降杠杆、压缩高β山寨仓位,更多利用期权保护核心筹码,把交易优先级从做多趋势切换为在流动性冲击中保住净值。要判断当前更接近哪种情景,接下来真正值得盯紧的是美国财政赤字与债务争论的演变、10年期美债期限溢价的定价变化、美联储未来政策信号的方向,以及比特币价格对这些变量的敏感度和反馈强度。
加入我们的社区,一起来讨论,一起变得更强吧!
AiCoin专属Hyperliquid福利:https://app.hyperliquid.xyz/join/AICOIN88
AiCoin专属Aster福利:https://www.asterdex.com/zh-CN/referral/9C50e2
链上电报(Telegram)社群:https://t.me/AiCoinWhaleData
链上社区:https://www.aicoin.com/link/chat?cid=N6OVMor5g
AiCoin链上推特:https://x.com/aicoinwhaledata
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。