SpaceX 的 AI 收入已经超过星链,马斯克也确认,SpaceX 与特斯拉已成立特别委员会,讨论潜在合并的可能性。不过,目前双方尚未达成交易协议,合并能否推进仍不确定。
比合并消息更值得关注的,是 SpaceX 刚刚公布的第三季度业绩:营收同比增长 161%,净利润达到 44 亿美元,AI 相关业务收入达到 75.6 亿美元。
与此同时,单季资本开支接近 196 亿美元,其中约 164 亿美元投向 AI 业务。
收入在快速增长,投入也在急剧增加。AI 投资的下一阶段,市场要看的不只是增长速度,还有这些投入能否持续转化为利润和现金流。
SpaceX 已经交出成绩单。接下来,特斯拉、Meta 和 IBM 将于 10 月 22 日凌晨(UTC+8)公布第三季度财报,三家公司的业绩将从不同角度检验 AI 商业化的进展。
一、SpaceX:AI 已经成为增长引擎,但投入回报仍需观察
过去提到 SpaceX,市场首先想到的是火箭发射和 Starlink 卫星互联网。如今,AI 业务正在改变公司的收入结构。
根据 SpaceX 公布的财报,第三季度公司总营收为 145.75 亿美元,其中 AI 相关业务收入 75.6 亿美元,连接业务收入 52.48 亿美元,航天业务收入 17.67 亿美元。AI 业务已经占总营收的一半以上。
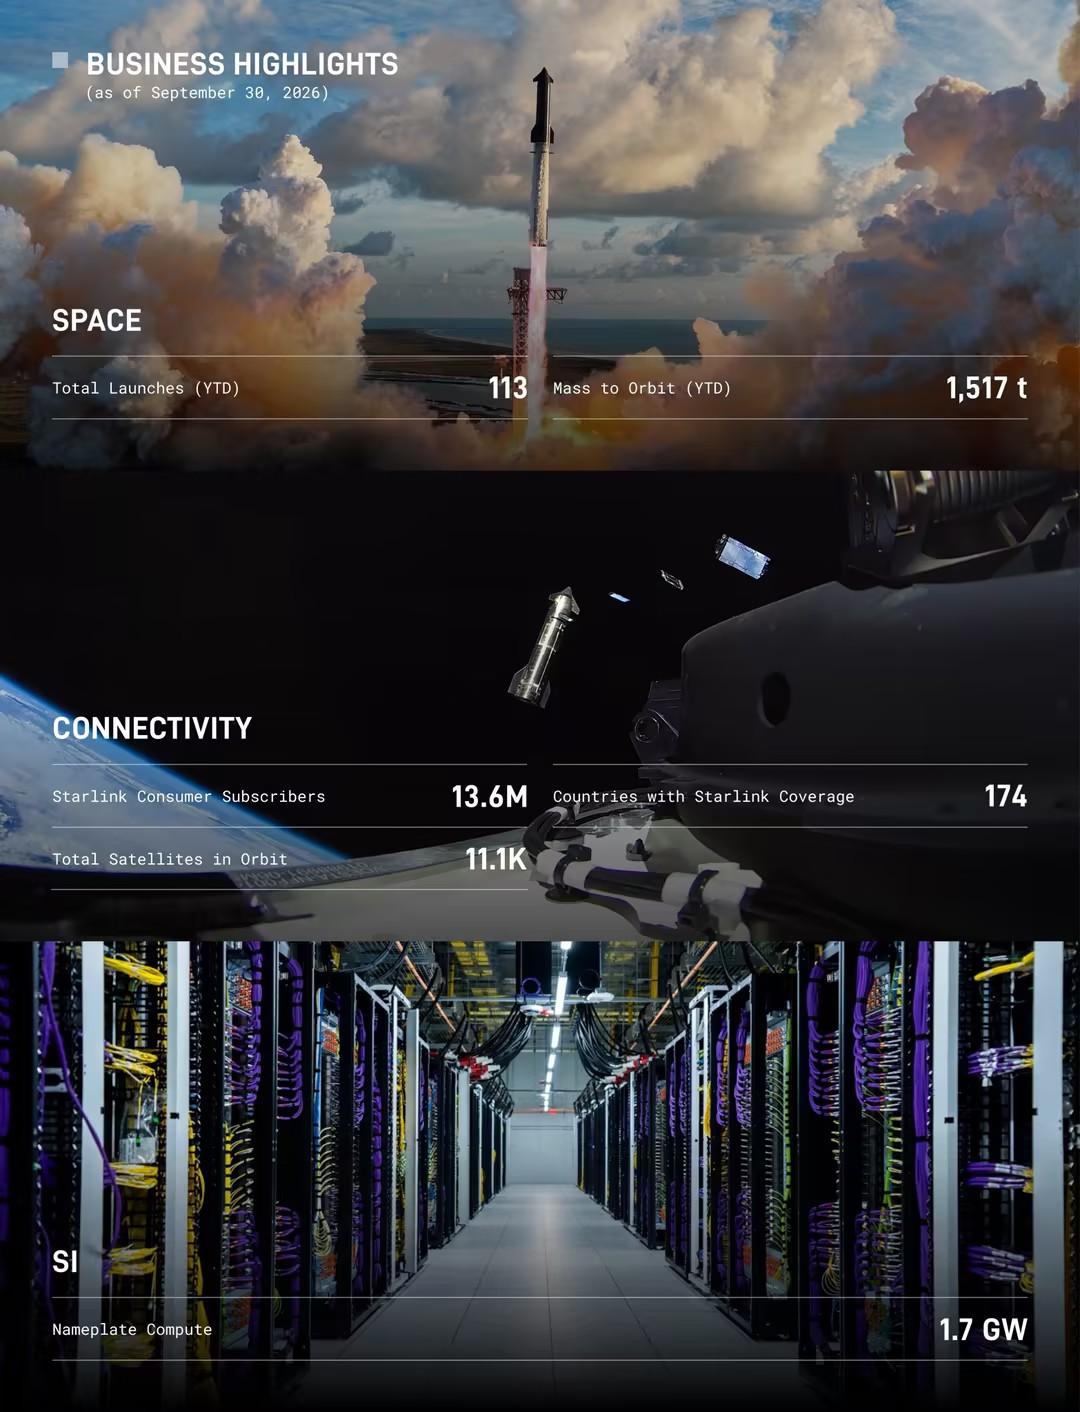
这项增长主要来自云服务合同、算力基础设施扩张,以及 Cursor 等业务的贡献。SpaceX 正在从传统航天与卫星通信业务,进一步延伸至 AI 算力和软件服务。
但收入规模扩大,并不意味着投资回报已经完全兑现。
第三季度,SpaceX AI 业务的经营利润约为 4.31 亿美元,而相关资本开支达到 164.44 亿美元。两者并非可以直接比较的会计指标:资本开支属于长期投资,经营利润则反映当期业务表现。但它们说明,SpaceX 仍在为未来的算力需求进行大规模建设。
后续值得观察三个方面:
- 收入能否持续增长: 云服务合同和算力租赁需求能否延续,客户需求是否足以支撑现有扩张速度。
- 利润率能否改善: 随着基础设施投入逐步转化为可用算力,业务利用率和盈利能力能否提高。
- 资本开支能否带来相应回报: 数据中心、芯片和算力设施持续投入后,能否形成稳定的经营现金流。
SpaceX 的成绩说明,AI 相关业务已经能够贡献大规模收入,但后续能否维持增长、改善利润率,仍需要更多季度数据验证。
二、特斯拉:汽车业务是基本盘,Robotaxi 和机器人是下一道考题
特斯拉的第三季度财报将于 10 月 22 日凌晨(UTC+8)公布。与 SpaceX 不同,特斯拉已经拥有成熟的汽车业务,但市场对它的长期估值,也越来越受到自动驾驶、Robotaxi 和人形机器人等业务预期的影响。
分析这份财报,可以先看两条线。
第一条线:汽车业务的盈利能力。
交付量是重要指标,但并不能完整反映业务质量。汽车收入、毛利率、定价策略、库存变化和自由现金流,同样值得关注。
如果交付量增长,却需要通过降价换取销量,利润率可能承压;如果营收增长的同时,利润和现金流也保持稳定,特斯拉就有更充足的资源支持后续研发与扩张。
因此,这次财报不能只看汽车卖了多少,还要看每辆车能带来多少利润,以及公司整体现金流是否健康。
第二条线:新业务距离商业化还有多远。
Robotaxi 和机器人拥有长期发展空间,但从技术展示到规模化商业运营,中间仍有不少需要验证的环节,包括技术可靠性、监管要求、运营成本、服务覆盖范围,以及客户是否愿意持续付费。
财报和电话会议中,值得关注的不是管理层提出了多大的愿景,而是有没有更明确的商业化时间表、实际运营数据,以及相关业务未来如何形成收入。
至于 SpaceX 与特斯拉的潜在合并,马斯克已表示双方成立特别委员会讨论相关可能性,但目前尚无确定交易条款。即使未来进一步推进,也不能直接等同于特斯拉现有业务盈利能力的改善。
对特斯拉而言,汽车业务的现金创造能力与新业务的商业化进度,需要分别评估。 长期愿景可以影响估值,但最终仍需要经营数据支撑。
三、Meta:AI 投入能否继续提高广告业务的效率?
Meta 的商业模式与 SpaceX 不同。它已经拥有成熟的广告业务,AI 投入的重要目标之一,是提升内容推荐、用户参与度和广告投放效率。
因此,分析 Meta 的财报,需要同时看收入增长与成本变化。
如果 AI 能够改善广告转化效果,提高广告定价,或让平台更有效地分配流量,那么相关投入就有机会通过现有业务兑现。反过来,如果算力、数据中心和基础设施支出快速增长,而收入和利润改善有限,市场就可能重新评估投入的回报周期。
重点可以放在三个方面:
- 广告业务: 广告收入增长如何,广告展示量与单价分别有什么变化。
- 资本开支: AI 基础设施投入是否继续增加,管理层对未来支出的指引如何。
- 盈利能力: 营收增长能否转化为利润增长,新增投入是否会压低未来利润率。
Meta 的优势在于已有成熟的现金流来源。它不需要从零开始寻找 AI 的商业模式,而是需要证明 AI 能够进一步提高核心业务的盈利效率。
这也让 Meta 的财报成为观察 AI 商业化的重要窗口:市场不仅会看公司投了多少钱,也会看这些投入能否改善广告业务的经营表现。
四、IBM:AI 订单增长,能否真正转化为收入?
IBM 面对的是另一种挑战。
企业 AI 项目通常涉及咨询、软件、云服务和系统集成。客户签下订单后,还需要经历项目部署、系统整合和实际应用等过程,因此订单增长并不意味着全部收入会在当季确认。
分析 IBM 的财报,不能只看 AI 相关订单或合作案例,更要看这些业务是否逐步反映在收入和利润上。
几个值得关注的指标包括:
- 软件与咨询收入: 相关业务是否保持增长,AI 是否开始贡献更明显的收入。
- 订单兑现: 已签约项目能否逐步转化为实际收入,而不只是停留在订单规模上。
- 客户部署进度: 企业是否从小规模试点转向更广泛的实际应用。
- 全年业绩指引: 管理层对收入、利润和现金流的预期是否改善。
如果订单增长很快,但收入兑现较慢,就需要进一步判断项目的交付周期和商业价值;如果收入、利润和现金流同步改善,AI 对 IBM 业务的贡献才会更加清晰。
与 Meta 相比,IBM 更需要证明企业客户愿意为 AI 服务持续付费;与 SpaceX 相比,它的重点则不是建设多少算力,而是能否把企业需求转化为可持续的业务收入。
五、四家公司放在一起,应该怎样看财报?
虽然四家公司的业务不同,但可以用同一套框架分析:收入增长、利润质量、资本投入和未来指引。
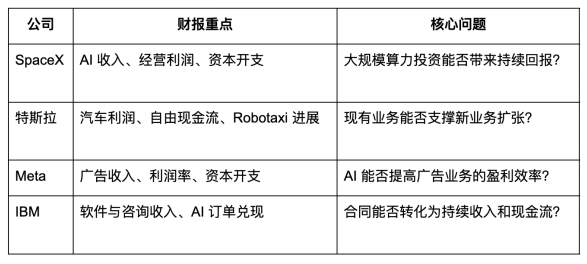
这里还需要区分两个问题:公司经营得好不好,以及股票是否值得当前的市场价格。
业绩超预期,不等于股价一定上涨。
股价反映的不只是已经公布的数据,也包括市场此前的预期、估值水平和对未来的判断。如果投资者早已预期强劲增长,即使公司业绩创下新高,只要未来指引没有达到预期,股价仍可能承压。
反过来,如果当期业绩不算突出,但未来指引好于市场预期,股价也可能作出积极反应。
因此,看财报至少要做两件事:
第一,判断业务本身的质量,包括收入增长是否可持续、利润是否改善、现金流是否健康。
第二,将实际结果与市场预期对照,尤其关注管理层对下一季度和全年业绩的指引。
这比单纯比较谁的营收增长最快,更有助于理解财报发布后的市场反应。
写在最后
SpaceX 已经给出了一个鲜明的案例:AI 相关业务收入迅速扩大,但公司也在为算力和基础设施投入大量资金。
接下来,特斯拉、Meta 和 IBM 将分别面对不同的考题:特斯拉要兼顾汽车业务盈利与新业务商业化,Meta 要证明 AI 能进一步提升广告效率,IBM 则需要把企业 AI 订单逐步转化为收入。
这几份财报放在一起,值得观察的并不是哪家公司讲出了更大的 AI 故事,而是各自的业务数据有没有跟上投入和预期。
AI 投资进入下一阶段,增长依然重要,但收入、利润和现金流之间的关系,可能越来越影响市场如何给公司估值。
财报发布后,除了关注数字是否超预期,还要看管理层给出的未来指引,以及市场如何重新评估这些公司的增长空间。
想进一步了解相关市场与交易工具,可以来币安了解并购买平台支持的美股相关资产。
👉 点击链接注册币安:
https://jump.do/zh-Hans/xlink-proxy?id=3
(邀请码:aicoin668,享受10%返佣 )
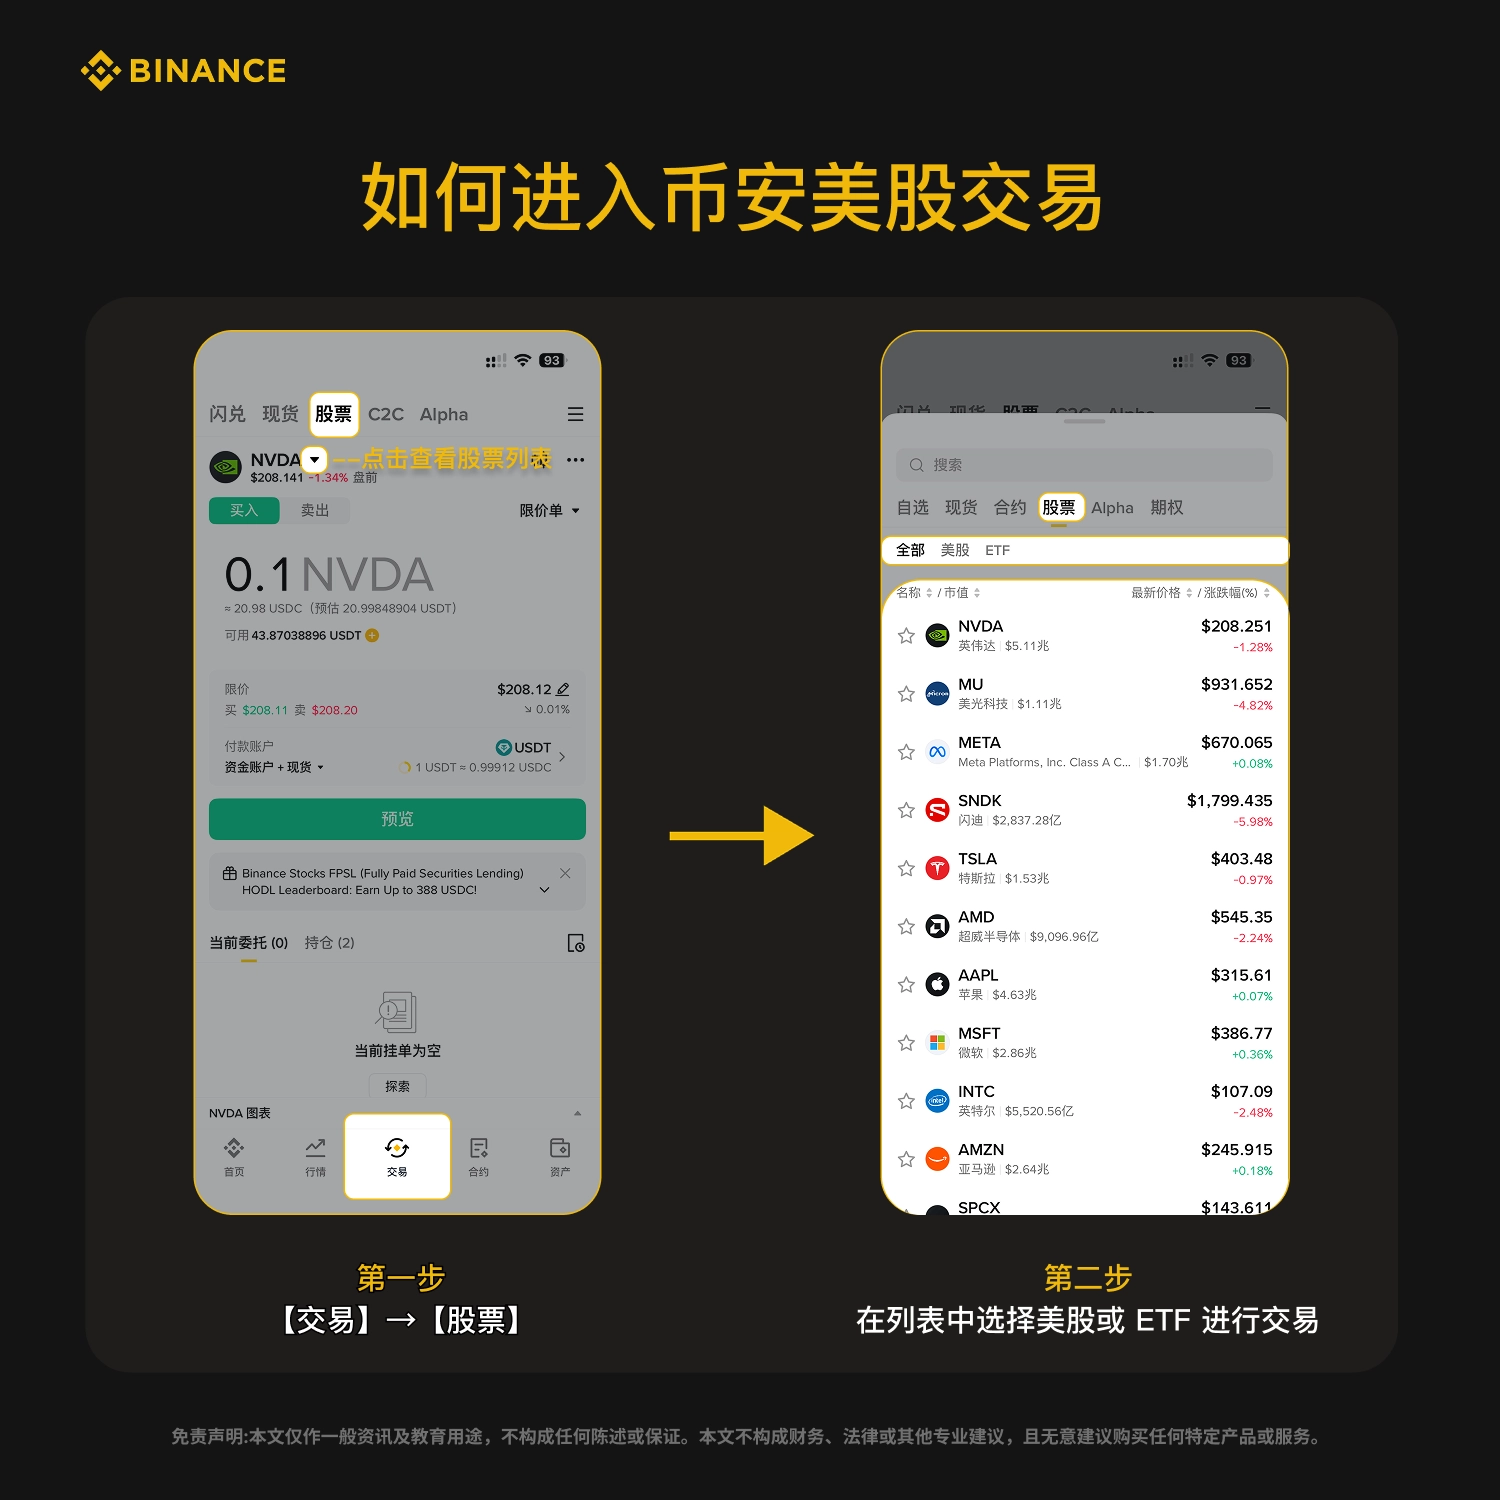
具体产品、交易规则及可用地区,请以币安 App 实际显示为准。
加入我们的社区,一起来讨论,一起变得更强吧!
官方电报(Telegram)社群:
AiCoin中文推特:
币安福利群:
https://www.aicoin.com/link/chat?cid=gmLgwvKD1
风险提示: 投资美股仍需自行承担市场风险、监管风险及本地法律法规合规风险(尤其是外汇管制、境外投资申报等)。本内容仅为市场观察分享,不构成投资建议。加密市场波动巨大,请在自身风险承受范围内参与。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。