这次事件中,部分成交转向了 OKX、Hyperliquid 等场所,黑客换币产生的价差给套利者和区块构建者带来了收益。
撰文:BigTime
核心观点
- 币安暂停提币约 56 小时,期间现货和合约交易照常进行。用户仍能买卖,但账户里的资金和库存无法通过提币转往其他场所。
- 事发后一周,币安在前十大交易所的现货成交份额由约 48% 降至约 42%,OKX 由约 11% 升至约 14%。与此同时,黑客急于换币,付出约 1.19 亿美元的执行损失,交易者和套利者扣除成本后获得约 6,000 万美元。
- 提币恢复后,流向其他中心化交易所的资金约占提币额的一成,Hyperliquid 的单日净流入也不到币安净流出的一成。做市商评估这些变化时,还需要考虑留在交易所的余额所带来的对手方风险。
2026 年 10 月 29 日晚(UTC),币安热钱包被盗,币安初步估计影响约 63 亿美元。随后两天,市场流行一种说法:币安暂停提币,流动性涌向 Hyperliquid 和其他交易所。成交份额的变化支持了部分说法,但资金流向并没有显示出同样规模的转移。两者需要分开看,价格和价差也各有成因。
一、暂停提币的 56 小时
以下时间均为 UTC
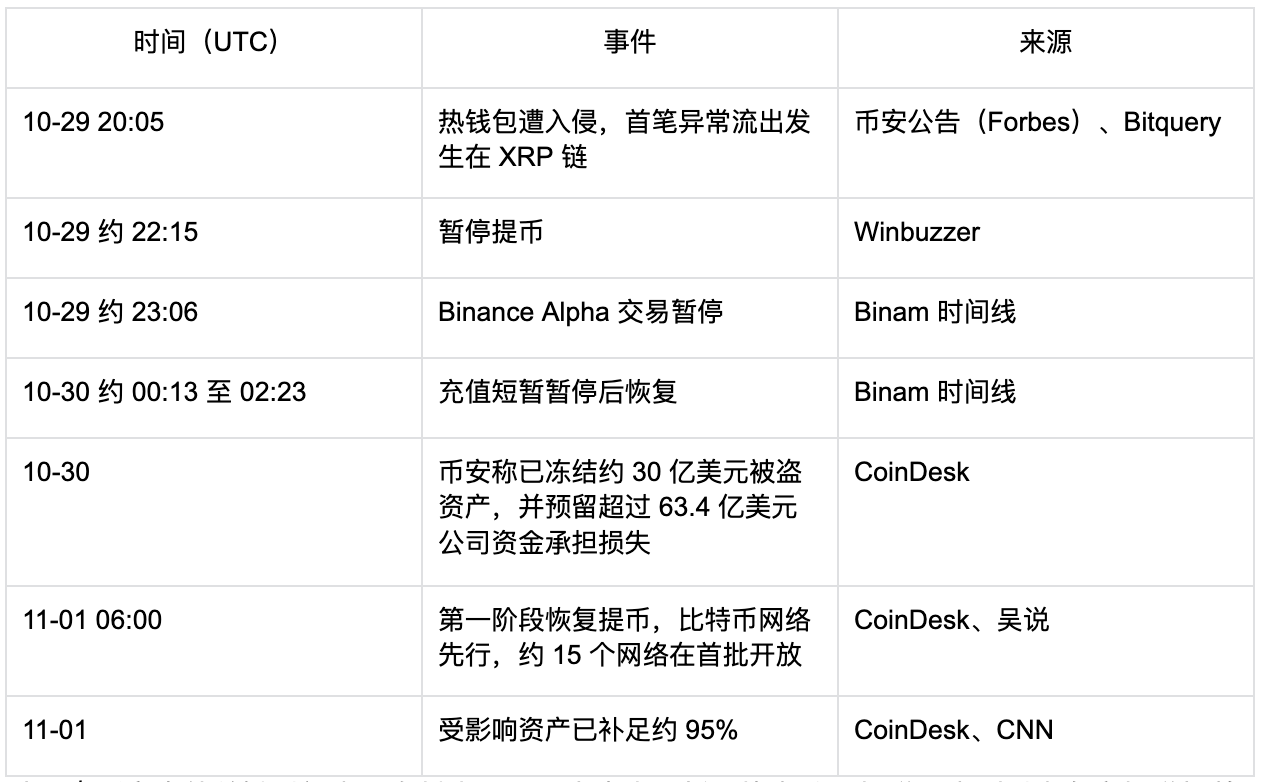
表 1|币安事件关键时间点。资料来源:见表内来源栏,均为公开报道,个别时点各家报道相差数分钟至数十分钟
从暂停提币到第一阶段恢复,约 56 小时。被盗规模各方估算不一:Chainalysis 按被盗时市价估约 59.12 亿美元,TRM 估约 63.6 亿美元。TRM 以「高置信度」将事件归因于朝鲜黑客组织 TraderTraitor,FBI 随后也作出同样认定;币安方面表示调查尚未将责任归于任何个人。作为对照,2025 年 2 月 Bybit 被盗约 14.6 亿美元,此前一直是行业纪录。
暂停提币期间,币安的现货和合约交易照常进行,受限的是提币和 Alpha 等少数产品。
用户仍可在币安买卖,做市商也能继续报价,但双方都无法通过提币把库存调往其他交易所。
二、成交、持仓和价格的变化
据 CoinDesk 10 月 30 日统计,BTC 在 24 小时内下跌 3.1%,隔夜最低约 76,400 美元;ETH 下跌约 4%,一度跌至约 2,170 美元;BNB 下跌 6.2%。衍生品成交额增长 74%,达到 3,461 亿美元。同期全网爆仓约 15.7 亿美元,以多头为主。按 CoinGlass 数据,其中约一半发生在币安,也印证了暂停提币期间币安合约交易仍在运行。
Kaiko 的数据(Bloomberg)显示,在前十大交易所的现货成交中,币安的份额从 8 月中旬的约 51% 降至事发前的约 48%,事发后 7 天进一步降至约 42%。同期,OKX 由约 11% 升至约 14%,Coinbase 由约 9% 升至 9.6%。
Hyperliquid 是当晚讨论最多的平台。CoinDesk 统计,HYPE 未平仓合约增长 28%,成交量增长近 8 倍。不过,同一天 Trade.xyz 宣布获得洲际交易所(ICE)投资,消息早于币安被盗。现有数据无法区分这两件事各自对 HYPE 上涨的影响,因此不能把涨幅全部归因于资金逃离币安。
这些数据能看出交易活动的转移,却不足以说明资金也同步转移。币安暂停提币时,要在 OKX 下单,账户中就需要已有的保证金和库存。币安的份额在一周内下降约 6 个百分点。我们的判断是,头部机构此前在多家交易所存放的资金,为这次调整提供了条件。
三、黑客换币产生的价差与套利收益
黑客急于换币,在链上交易中付出了高于市价的成本,也给套利者留下了空间。
稳定币可能被发行方冻结,黑客因此急于把 USDT 换成 ETH。据 TRM 复盘,黑客用约 3.25 亿 USDT 换得约 12.23 万枚 ETH,隐含均价约 2,657 美元,当时市价约为 2,300 至 2,350 美元。链上流动性有限,这样急于成交、不计价格的换币操作付出了明显溢价。
Bitquery 估算,黑客相对市价的执行损失约为 1.19 亿美元,其中约一半由交易者和套利机器人获得,扣除成本后净得约 6,000 万美元。据 Bloomberg 报道,以太坊区块构建者和验证者另得约 2,950 万美元。DefiLlama 数据显示,Titan Builder 当日 24 小时收入约 2,283 万美元,居所有协议首位。
TRX 也出现了价差。Caerus Global Management 的 James Aitchison 对 Bloomberg 表示,黑客在 SunSwap 上以约 36.7 美分买入 TRX,而其他场所的价格约为 33 美分,这一价差约 10 小时后才收敛。中心化交易所之间的价格同样出现偏离。据 ChainCatcher 转述,Galaxy 研究主管 Alex Thorn 指出,Coinbase 比特币价格相对币安 USDT 计价的折价扩大至年内最大。
通常,套利者可以在价格低的场所买入,在价格高的场所卖出,再通过提币调配资产、平掉头寸,使价差逐步收敛。币安暂停提币后,这条调配通道受阻,套利者难以搬动库存,不同场所之间的价差也就更难消除。
四、恢复提币后的资金流向
提币恢复后,资金才开始从币安账户转出。
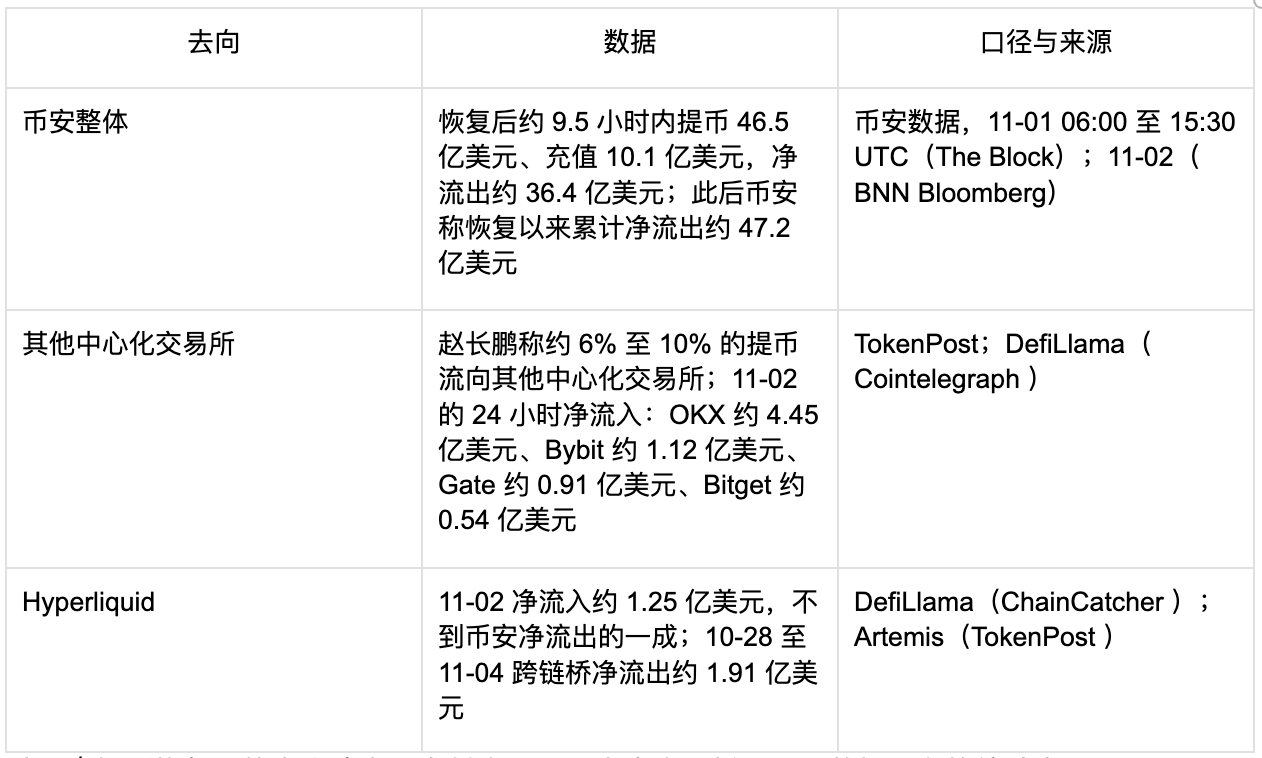
表 2|提币恢复后的资金流向。资料来源:见表内来源栏;不同数据平台的统计窗口不同,不可直接相加
按这些统计,流入其他中心化交易所和链上交易所的资金,都不足以对应币安的大部分提币额。我们倾向于认为,更多资金撤离了交易场所,留在用户自己的钱包中。不过,各平台的统计窗口不同,这仍是对资金去向的推断。
渣打银行的 Geoff Kendrick 认为,这次事件可能加速交易向去中心化交易所转移(ChainCatcher)。这一中长期判断尚未在事发当周的资金数据中得到体现。据 The Block 数据,10 月 DEX 现货成交额约为 CEX 的 23%;就这一规模而言,链上交易所目前仍主要起补充作用。
五、做市商敞口,以及与 FTX、Bybit 的比较
事发当晚,Wintermute 和 GSR 很快披露了敞口。Wintermute CEO Evgeny Gaevoy 表示,公司在币安的敞口低于净资产的 20%,运营不会受影响;GSR CEO Xin Song 表示,GSR 的敞口低于净资产的 5%。两家的披露都显示,它们限制了留在单一交易所的资产比例。
FTX 在 72 小时内经历约 60 亿美元净提币后,于 2022 年 11 月 8 日停止法币以外的转账,后来被证实存在用户资产缺口。币安此次因热钱包被盗而暂停提币,交易仍照常进行,损失由公司资金承担,截至 11 月 1 日已补足约 95%。资产是否存在缺口、损失能否补足,是理解两次暂停提币及市场反应差异的重要因素。
Bybit 在 2025 年被盗约 14.6 亿美元后没有暂停提币。按其公布的时间线,超过 35 万笔提币请求中,99.994% 在 10 小时内得到处理。Bybit 对外发布的 Kaiko 报告显示,其比特币 1% 市场深度在 30 天后恢复至事发前水平。币安此次暂停提币以保障资产安全,也限制了库存调配,使价差更难收敛;Bybit 保持提币通道开放,则需要承受持续提币带来的挤兑压力。
机构也可以通过场外结算分开管理资产存放与交易额度。Ceffu 于 2023 年 1 月推出 Binance Mirror,机构将资产留在隔离的冷钱包中,再按 1:1 镜像至币安账户用于交易;MirrorX 则在场外按 T+1 自动结算。公开报道尚未说明这些安排是否受此次事件影响,也未说明客户在暂停提币期间如何结算,仍需等待币安或 Ceffu 披露。
六、评估交易所敞口的五个问题
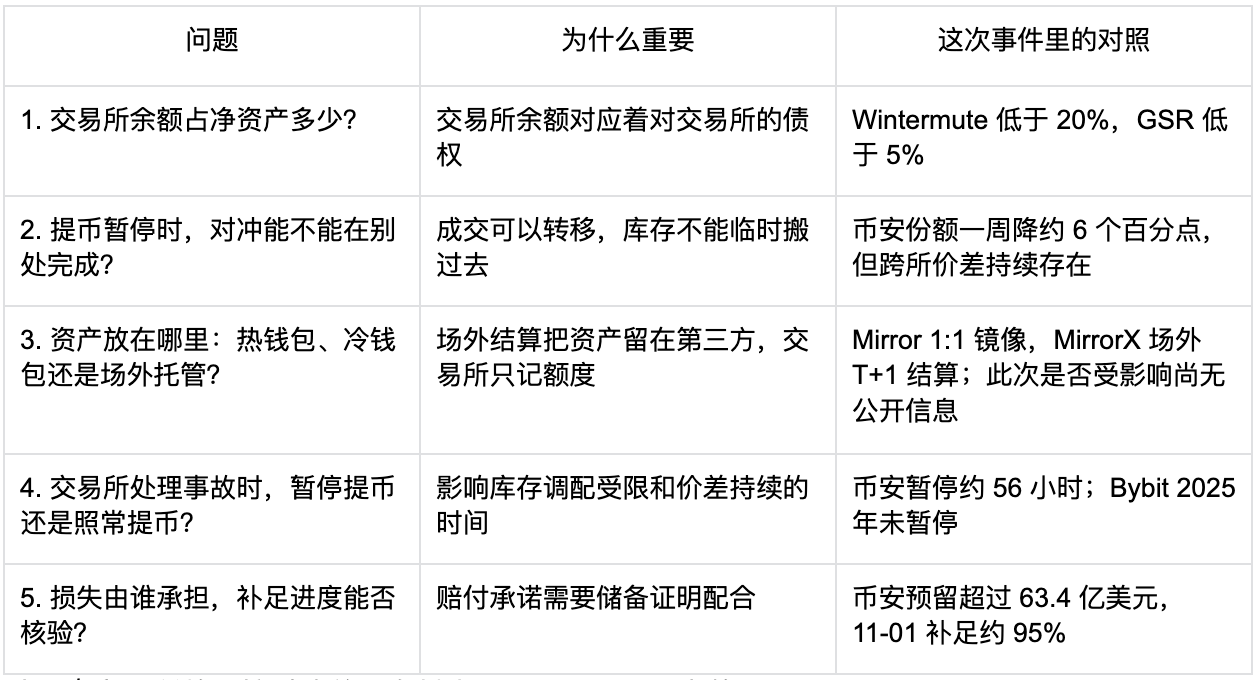
表 3|交易所敞口核对清单。资料来源:BigTime 研究整理
这次事件中,部分成交转向了 OKX、Hyperliquid 等场所,黑客换币产生的价差给套利者和区块构建者带来了收益。与此同时,币安账户中的资金在提币恢复前难以转出;恢复后的数据则更支持资金撤离交易场所、回到用户钱包的判断。做市商除了比较交易所,还需要检查:提币一旦中断,现有库存能维持多久,其他场所的资金够不够完成对冲。关于做市行业的整体格局,见《加密做市行业地图:GSR 和它的对手们》;关于做市商与项目方之间的条款透明度,见《做市商进场背后:做市合约的透明度缺口》。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


