TL;DR
- 2026 年 10 月会议纪要显示,几乎所有与会者认为还需进一步加息,利率期货把 12 月加息定价到九成以上,美元指数升至 19 个月高位。
- 黄金、白银、铜同周齐跌。黄金被当作换取现金的流动性来源卖出,铜是拥挤多头平仓,中国现货紧张说明铜不像是需求崩塌。
- 关联标的:黄金白银 ETF、铜 ETF 与铜矿股、美元指数、10 年期美债。
2026 年 11 月 18 日,现货黄金单日下跌约 3.2%,跌至 2025 年 9 月以来最低。白银跌约 5%。伦敦金属交易所三个月期铜跌 5.7%,为 4 月以来最低。同一天,美元指数站在约 104 的 19 个月高位。
按过去的经验,股票和 AI 相关仓位回撤时,资金会流向黄金。这一次没有。
对普通投资者,理解这轮下跌只需要做一笔比较。美国国债能拿到约 5%的票息,黄金当天不生息。利率越高、美元越强,持有黄金的机会成本越大。这解释了金银的第一层压力,却解释不了铜为什么同一天被砸,也解释不了金价跌幅为什么远超美元涨幅。
三类资产为什么在同一周被一起卖出?利率锚上移和美元走强是共同背景,拥挤仓位同时出清是放大器。把两层分开,才能看清黄金和铜各自在跌什么。
纪要之后,12 月加息被定价到九成
2026 年 10 月 28 日,美联储维持联邦基金利率区间在 3.75%到 4.00%,投票结果为 10 比 2,两位官员主张加息 25 个基点。11 月 18 日公布的会议纪要显示,几乎所有与会者认为,在基线情景下还需进一步加息。少数与会者提到,若通胀数据不利,12 月可考虑大于 25 个基点的动作。
这是 10 月会议时点的判断,不是 12 月已经作出的决定。市场把它当成板上钉钉,是因为利率期货的隐含概率已升到九成以上。这个概率是交易出来的赔率,不是投票结果。
官员表态在强化同一方向。美联储理事沃勒公开讨论 12 月加 50 个基点、以及 2027 年更快的加息路径。纽约联储主席威廉姆斯说需要继续收紧,但不必剧烈行动。两人都指向再加息,分歧只在幅度。美元指数连涨约七个交易日,升至 2025 年 4 月以来最高,是这套预期最直接的价格表达。
黄金跌幅是美元涨幅的五倍
金价近七个交易日跌了约 10%,同期美元只涨约 2%。汇率换算只能解释一小部分,剩下的来自仓位和动量。
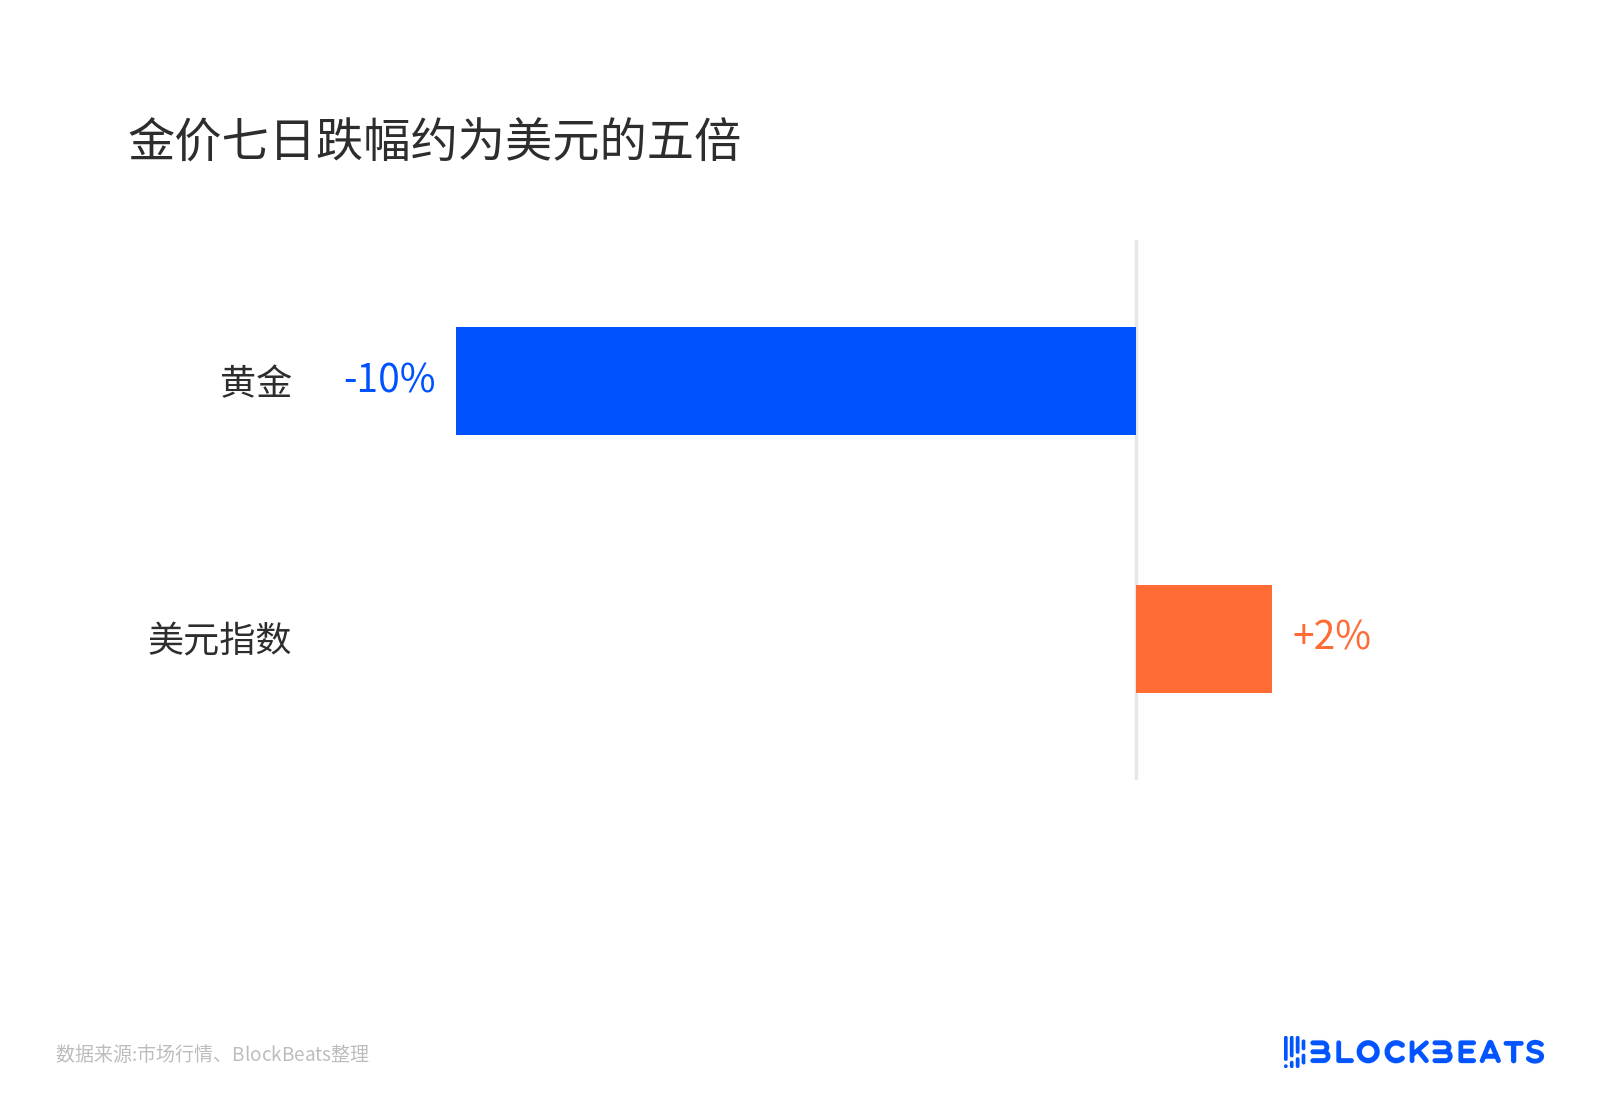
金价七日跌幅约为美元的五倍
一个容易忽略的细节是,18 日金价的大部分跌幅发生在纪要公布之前。纪要更像对既有定价的确认,而不是抛售的起点。同日 10 年期美债收益率反而回落约 8 个基点,19 日进一步降至约 5.05%,连续四日下行。这轮下跌不能归因于收益率再涨,同步走强的是美元。
EverBank 的克里斯·加夫尼把金价压力归于利率预期和强美元。MKS PAMP 的尼基·希尔斯提供了另一层解释,短期黄金是一种用来筹现金的流动性资产。股票和 AI 仓位同时回撤时,卖黄金换现金比其他资产更快。这能解释股市下跌时黄金为什么不涨,但它是机制判断,无法逐笔核对卖盘来源。
黄金 ETF 持仓仍然很高。政策继续偏紧时,这部分仓位还有兑现空间。黄金并非没有避险需求,是持有它的人太多,边际买家在利率面前退缩了。
基金在撤退,中国现货在抢货
铜跌得比黄金更急。18 日伦铜跌 5.7%,纽约商品交易所铜盘中最多跌 6.7%。把期货和现货放在一起看,会得到两个相反的方向。
期货这边是仓位在撤退。基金在铜上的净多仓从 9 月中旬峰值降至不足一半,AI 需求和关税囤货两条看涨叙事同时被减仓。
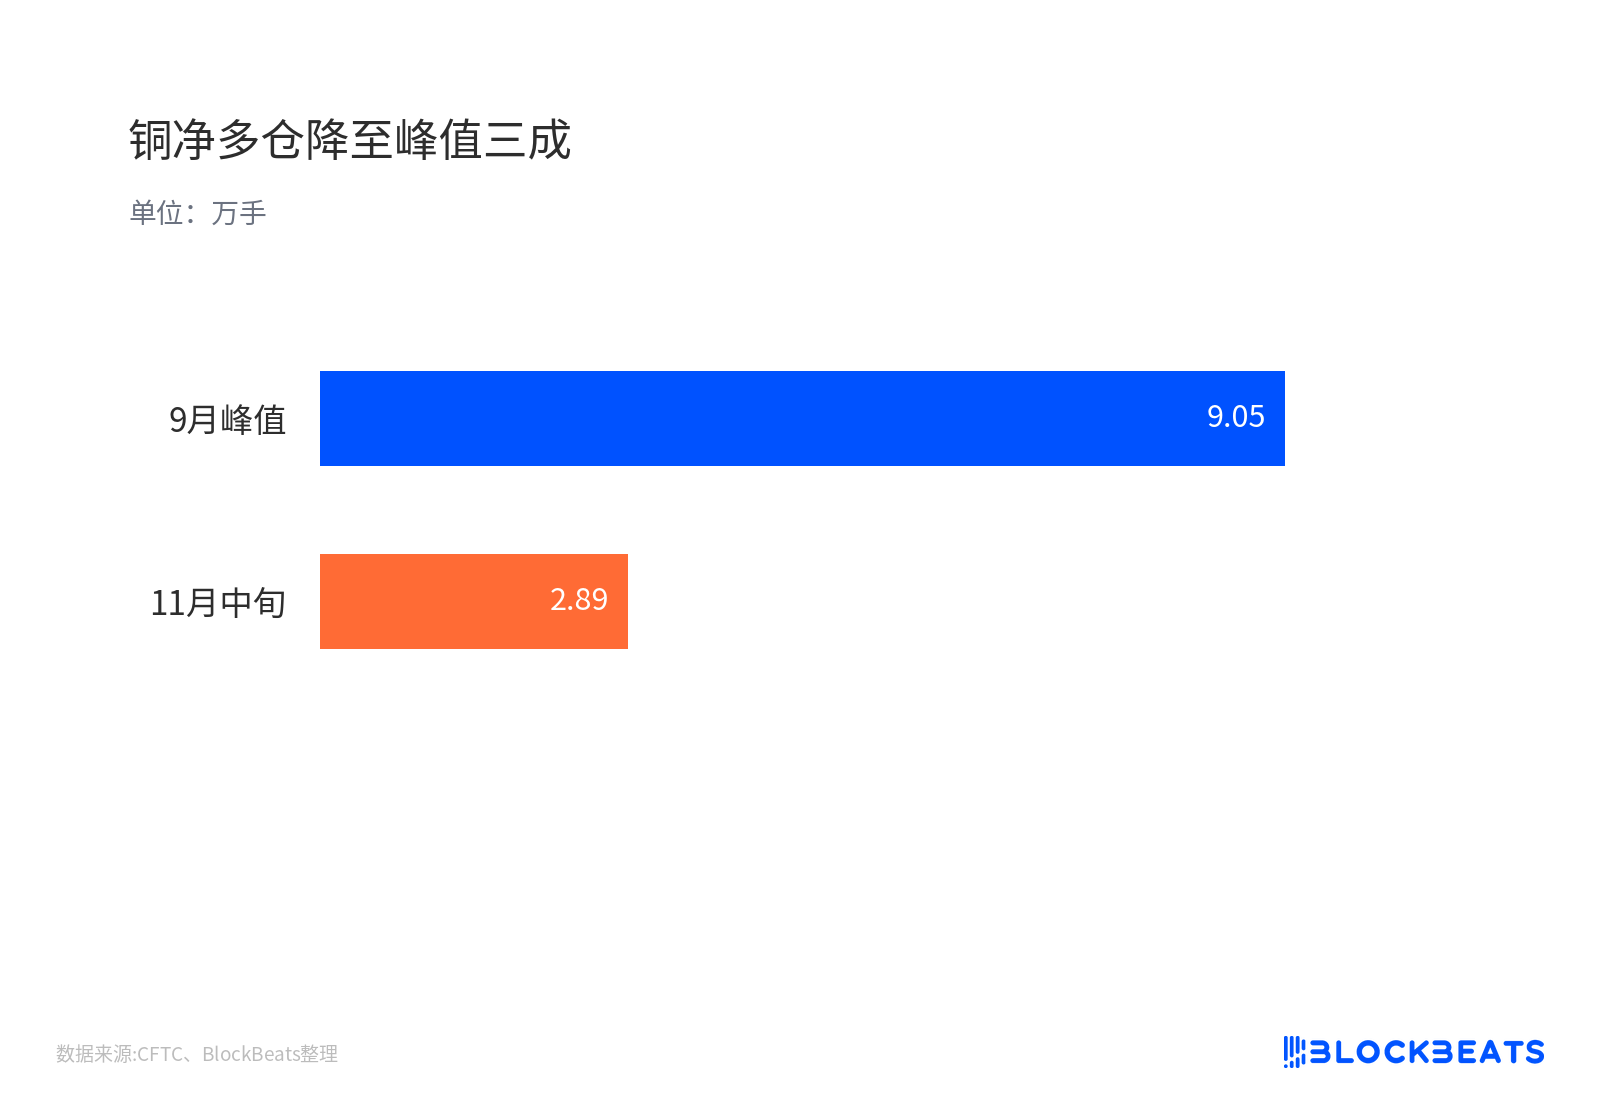
铜净多仓已从 9 月峰值降至不足一半
现货这边是另一幅景象。上海期货交易所铜库存降至 2023 年 12 月以来低位,洋山铜溢价明显抬升。后者是进口铜到岸的加价,抬升意味着现货抢手。美国在关税预期下把大量铜锁进仓库,中国买家要的却是马上能到港的货。
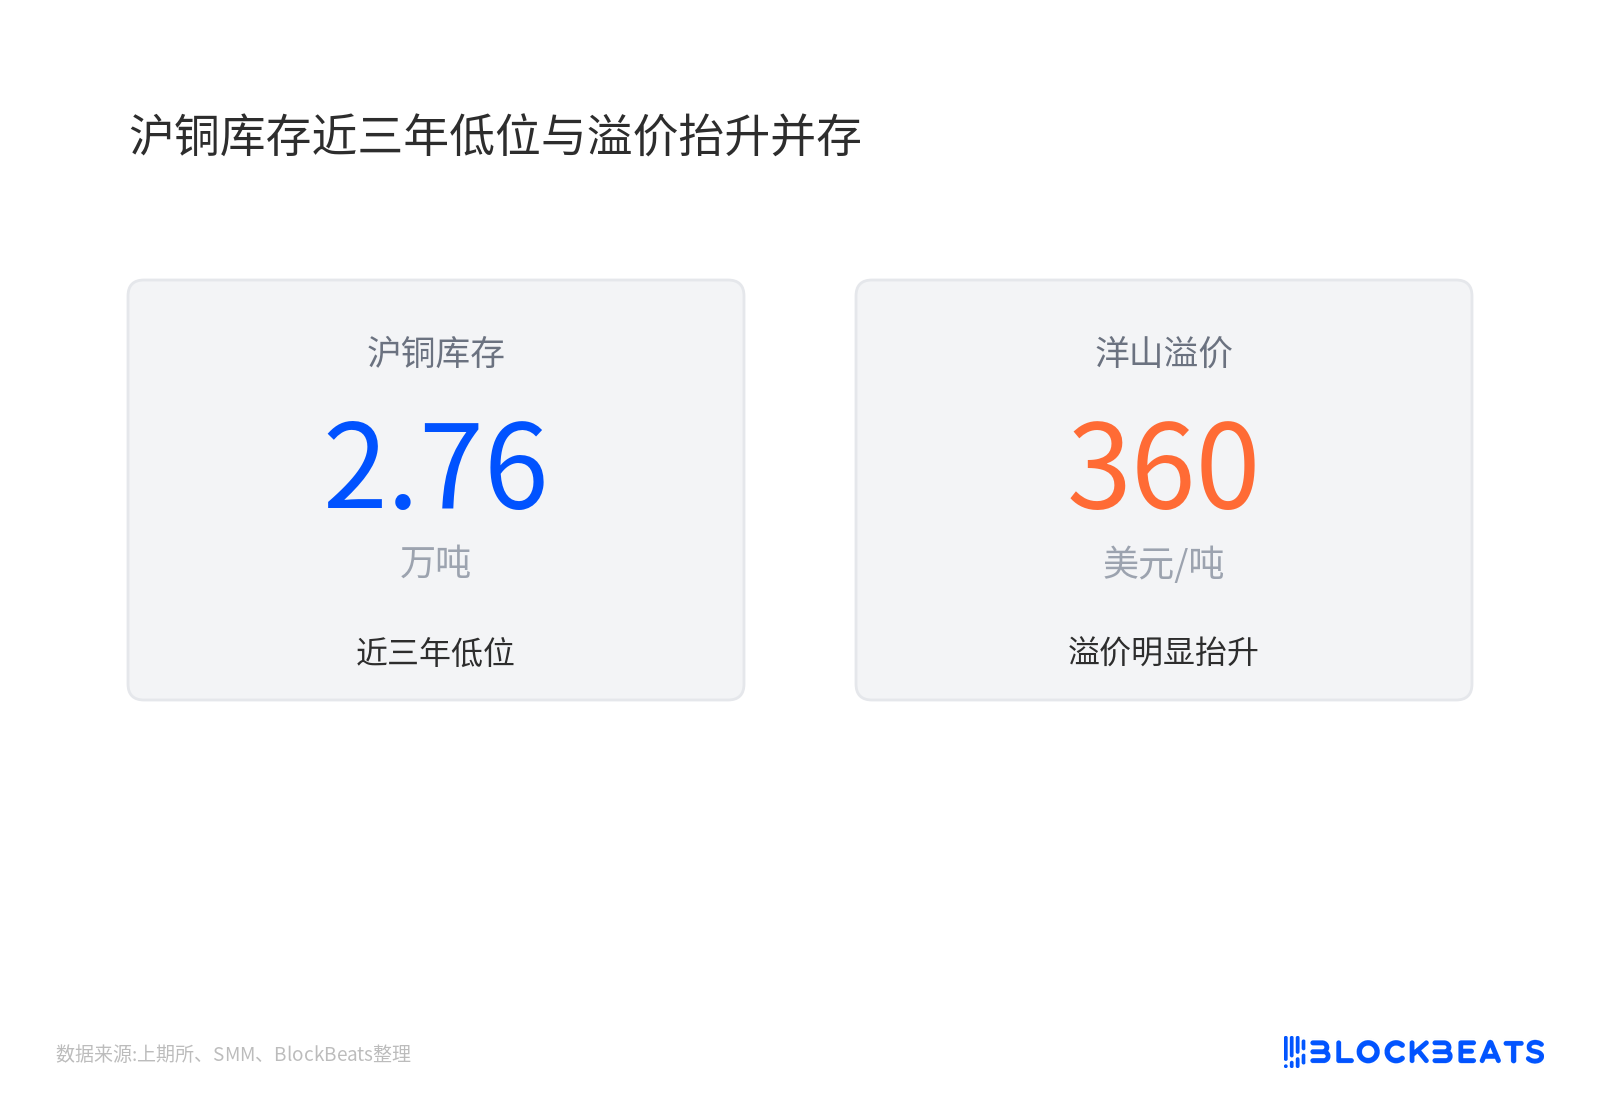
沪铜库存近三年低位与溢价抬升并存
这正是高盛与摩科瑞的尼古拉斯·斯诺登、法国外贸银行分歧的地方。高盛认为铜近期回调更偏仓位,基本面没有松动,维持偏高的 2027 年价格框架,但提示下修风险。斯诺登认为当前铜需求更接近衰退式环境。法国外贸银行把美国囤货和 AI 资金流称为泡沫。争的是同一件事,这轮下跌卖的是仓位,还是需求。
19 日伦铜反弹约 0.4%,没有跟着黄金继续走弱。中国现货紧张不能证明铜价马上上涨,但足以否定中国需求突然崩了这个简单结论。
美元、关税与 AI 开支决定分化能走多远
12 月 8 日至 9 日的议息会议是最近的验证点。目前期货定价以 25 个基点为基准,50 个基点的概率只有个位数到一成出头。如果最终只加 25 个基点、措辞也没有更鹰,美元可能回吐部分涨幅,金银的第一道压力会先松。
铜的验证点在另一个方向。美国精炼铜关税是否落地,决定被锁在仓库里的库存会不会回流。AI 资本开支是否真的下调,决定铜的 AI 需求叙事还能不能维持。这两件事都不在 12 月会议的决定范围里,却决定现货升水和期货价格会不会重新收敛。
19 日铜反弹、金仍弱,分化已经出现,但只有一个交易日,不能当成趋势结束的证据。更稳妥的判断是,这是一次由利率锚上移和拥挤仓位出清共同触发的交叉抛售。黄金被当成现金卖掉,铜被平掉纸货多头。中国现货的紧张程度,是这轮出清里最不配合空头的一个变量。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


