作者:Dustin Quasney
编译:深潮 TechFlow
深潮导读:Meta 2026 年资本开支指引达 1300–1450 亿美元,不可撤销合约承诺约 3490 亿美元,远超自用所需。作者推断其正在囤积稀缺算力、准备对外出售,潜在第四大云业务尚未计入估值;约 650 美元、约 23 倍滚动市盈率下,核心广告业务已大致公允,AI/算力期权近乎免费附赠,主要风险是超常规 CapEx 与需求不及预期。
要点
- Meta Platforms 正激进加码 AI 基础设施,意图在供给紧张的市场出售算力产能。
- META 的算力承诺远超内部需求,释放出向 AWS、Azure、GCP 之外成为主要 AI 云提供商的战略信号。
- 约 650 美元/股(约 23 倍滚动市盈率)下,META 仍有约 28% 的收入增速,以及尚未计价的免费 AI/云期权。
- 风险包括史无前例的资本开支,以及 AI 需求滞后时可能出现的闲置;但核心业务扎实,下行空间相对有限。
我想用一个观察,以及一个困扰自己很久、却始终找不到满意答案的问题来开篇:Meta Platforms(META)为什么在 AI 基础设施上花这么多钱?
因为一旦看数字,这些开支真的很难用常规逻辑解释。Meta 对 2026 年资本开支的指引是 1300–1450 亿美元;仅第二季度就花了 311 亿美元 CapEx。截至最近一个季度,不可撤销合约承诺高达 3490 亿美元,其中大部分与云产能和基础设施相关。这些数字在作者看来近乎疯狂。
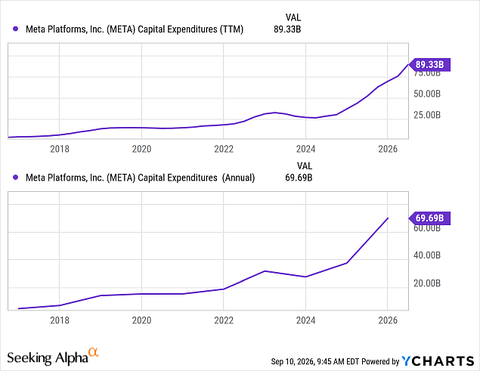
更让人别扭的是:Meta 既不是 AI Labs,也不是 AWS 那样的云算力提供商。当时它也没有一款能贡献数百亿美元 ARR、需要服务数千万客户的旗舰模型。
Meta 的直接 AI 收入(归在 Family of Apps 的「其他收入」项下)直到第二季度才首次跨过 10 亿美元,且主要来自 WhatsApp 付费消息与订阅。再加上当时 Meta 在能力上仍落后于这些 AI Labs,如此级别的 CapEx 在作者眼里是一个巨大的问号。
作者一度对 Meta 的花钱方式感到沮丧。公司曾在 AR/VR 上砸下数百亿美元,随后又大幅收缩——结果远不如预期。
几乎是在收束那笔押注的同时,他们又把 AI CapEx 拉上去。看起来像又找到一个新玩具,重演元宇宙那一套。作者当时心想:又来了。
但事实证明自己错了。过去短短两个月,Meta 连续发布 AI 产品与模型升级,能力追赶头部 AI Labs 的速度超出预期。同一时间窗口里,也开始出现 Meta 据报道在出售多余算力的新闻。那一刻,整件事突然通了。
作者回看数字、检索那些报道,重新思考 Meta 在做什么,逻辑开始完全说得通。Meta 的算力承诺量级是数十吉瓦。
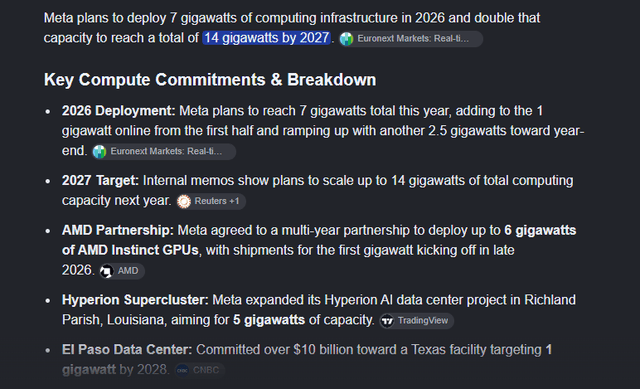
仅路易斯安那州的 Hyperion 园区预期就达 5 GW。面对这些承诺,显而易见的问题是:你自己的 AI 模型与基础设施,真的需要这么多需求吗?
答案很清楚:不需要。Meta AI 与广告模型根本用不了这么多算力,差得很远。
那为什么还要承诺这么多?作者认为,是为了尽量多抢下有限算力供给中尽可能大的一块,再以利润出售——就像 AWS、Azure 与 GCP 所做的那样。
Meta 并未官方宣布进入云算力业务。但从布局方式看,作者认为意图很清楚:尽可能多拿稀缺算力,再把多余部分卖掉。
放到更广的 AI 战略里,这也说得通。Meta 高度拥抱开源。作者认为主因之一,是希望 AI 像社交媒体与搜索一样被商品化。
一旦模型变成商品,价值就会流向掌控运行这些模型所需算力的一方。
想想英伟达(NVDA)如何筑起 CUDA 护城河:不只是 GPU 最强,更是把开发者锁定在软件栈里。作者认为 Meta 正用开源大模型打同一场长线仗。
眼下 Meta 显然无法在纯模型能力上与 OpenAI、Anthropic 硬刚。但它可以先搭好开发者生态与基础设施底座,从而在今天与未来出售专用算力。
坦白说,这其实是一步聪明棋。因为 AI Labs 正在亏钱——亏很多钱。这些钱流向哪里?直接进了算力提供商的口袋。作者相信,这一轮 AI 周期里真正的钱,在于拥有「别人聊天机器人都跑在上面」的那套基础设施。
作者认为其算力出售业务在估值上有巨大潜力,而市场对此几乎完全睡着了。
为何那轮抛售是一份礼物
Meta 股价在 8 月前后触及约 798 美元的历史高点,随后被砸向 520 美元一带。撰写本文时股价约在 650 美元,仍比历史高点低约 17%。
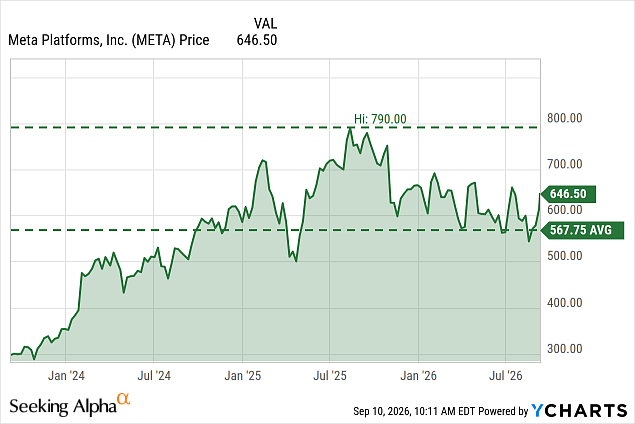
作者对蓝筹与「七巨头」有一套个人哲学,且一直管用:只要这些公司较历史高点回撤 10%–15% 或更多,通常就是考虑加仓长期仓位、或开一个小仓的好时机。
因为它们拥有主导性市场地位,以及强大的盈利复利能力。从高点回撤 10%–15%,几乎总是暂时性担忧或板块轮动所致。
回看过去十年任意一只七巨头:在前高下方 10%–15% 买入,随后数月的期望值几乎总是正的。未必立刻见效,但在相对近期高点的折价处买入高质量复利者,结果通常偏正面。
Meta 在作者组合里占比不小。抛售期间加过一些仓,但主策略是卖出看跌期权来压低成本基础。迄今这些 put 多已因 Meta 自低点反弹而作废到期。
但本文想说的是:即便你 Meta 仓位很小、或正考虑开仓,即使过去几周已反弹逾 20%,作者仍认为现在买不算太晚。因为在 650 美元附近,股价大约对应 23 倍滚动市盈率——对一家收入增速约 28% 的公司来说,并不算贵。
AI 拐点
作者此前对 Meta 的 AI 开支感到沮丧,是因为看起来太多。改变看法的,是近几个月进展的速度,以及开支模式真正透露的战略信号。
- 7 月,Meta 发布 Muse Spark 1.1:一款强力的智能体与编程模型,高效,擅长电脑操作、工具调用,且多模态。
- 重建 Meta AI 并接入 Muse Spark 后,每日与助手互动的用户数上升约 60%。
- 9 月 2 日发布 Muse Spark 1.3,性能与 token 效率大幅跃升。
- 即将到来的 Muse Spark 1.3 max 变体,有望把他们拉到与 Opus 5 相当的水平。
- 9 月 8 日推出个人 AI 代理 Muse:可执行任务,连接用户邮箱、日历、支付方式及其他应用。
到这里,Meta 的 AI 战略开始具备经济意义:终于有了能通过订阅直接兑现算力价值的消费级 AI 产品,而其分发优势几乎无人能敌。
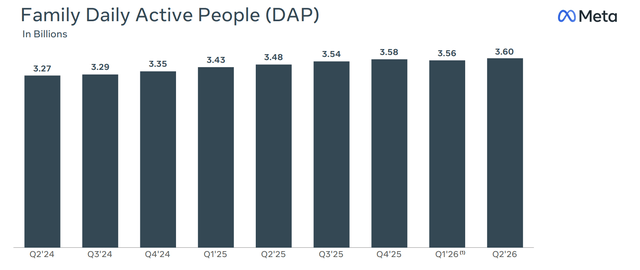
他们拥有约 36 亿日活用户。OpenAI 与 Anthropic 没有这个。若未来两年内哪怕只有 1% 的日活转化为付费 Muse 订阅,那就是约 3600 万付费用户,可能对应数百亿美元年化订阅收入。
出售算力的潜力
Meta 的算力承诺量级是数十吉瓦。如前所述,服务 Meta AI 与广告优化模型,根本不需要数十吉瓦产能。
那为什么要这些承诺?
作者建议听听 CEO 马克·扎克伯格在二季报电话会上的原话。他被问到类似问题,回答大意是:
「我们很快会发布 API,让业务代理能运转……此外还有直接出售算力的机会——我提到过,我们收到不少明显高于我们买入成本的报价……出售算力显然也是一个很大的机会。」
作者相信 Meta 正在搭建算力出售业务,并认为这步棋极佳。因为行业对这波 AI 采用潮建设不足。当下拥有算力产能,就像供给短缺时拥有石油储备。
你没法在六个月内新建一座数据中心并投入运行——与建数据中心相关的一切眼下都短缺。这使得现有产能更加珍贵。
目前云基础设施市场由 AWS、Azure、GCP 三家主导。2026 年三家合计云收入年化大约 2680 亿美元,且市场仍以每年逾 20% 的速度增长。
Meta 不必抢下很大份额,这笔业务就已足够实质。若未来五年能建成逾 5 GW 的 AI 算力,并卖掉哪怕一部分富余产能,潜在年收入流可能超过 500 亿美元。又因 Meta 以超大盘公司的资本成本融资建基建,而非像 CoreWeave(CRWV)那样,这项业务的利润率可能好得多。
作者认为,一旦市场认清 Meta 在建什么,这项算力出售业务的企业价值潜力可达 5000 亿到 1 万亿美元。而眼下,市场给这笔业务的定价几乎是零。
公允估值,外加免费的 AI 期权
目前 Meta 股价约 650 美元,市值约 1.65 万亿美元。以预期滚动收入约 2370 亿美元计,EV/Revenue 大约 6.8 倍——对应的是全球增速最快的超大盘广告生意之一。
上半年稀释后 EPS 为 16.62 美元。按此运行率年化,2026 年大约在 28–30 美元区间,对应约 23 倍调整后市盈率。
标普 500 远期市盈率也在 21–22 倍附近。于是你用接近指数的倍数,买到收入增速约 28%、新 AI 收入流即将放量的 Meta。作者认为眼下这笔交易相当划算。
若把 AI 收入上行空间算进去,则显得相当低估。若未来两到三年,Meta 能通过订阅、API 接入等组合再贡献每年 200–300 亿美元 AI 相关收入,按 30% 增量利润率估算,大约可多贡献 8–12 美元 EPS。这将把 2028 或 2029 年 EPS 推到约 38–42 美元区间——意味着你今天相当于在为这一切增长支付约 15–17 倍的两年期远期市盈率。
而这还没给算力出售业务任何终局价值。若该业务未来五年做到哪怕每年 500 亿美元收入,它就该享有独立估值倍数;作者认为可接近 10–12 倍收入,因其可能类似 AWS。仅此一项企业价值就可能达到 5000 亿美元或更高。
可以说,Meta 眼下大致公允,并附带近中期的 AI 期权。之所以说「公允」,是因为这些期权尚未贡献巨大实质收入。
需要考虑的风险
Meta 的开支速度史无前例。若 AI 需求扩张不及预期,公司可能坐拥数千亿美元不断折旧的资产。目前这对每一家主要超大规模云商都是同一类风险——大家都在同一条船上。
若收入增速跟不上,折旧会压缩利润率。此外,算力出售业务仍是新事物,尚未成为已验证的收入流。眼下它是作者从管理层表述、CapEx 与其位置逻辑中推断出的策略。若 Meta 决定把全部算力留给自用、从不做大规模对外算力业务,则本论点完全落空,作者也就错了。
结论
Meta 实际在做的,是在「算力是最重要科技里最稀缺资源」的市场中囤积算力。他们在为出售而建设,扎克伯格在财报电话会上基本上已经这么说了。
作者可能看错算力业务。但即便如此,下行情境也是:持有一家约 2400 亿美元收入、增速约 28%、估值倍数接近标普 500 的公司。作者认为,错在这里并不太痛。
而如果判断正确——Meta 正在打造第四大云业务——那么 650 美元的股价对此定价为零。市场迟早会想明白。作者宁愿早一点,也不愿晚。
披露
分析师披露:作者/所在团队通过股票、期权或其他衍生品,对 SPY、QQQ、MSFT、META、AMZN、AAPL、NVDA、AMD 持有受益多头仓位。本文由作者本人撰写,表达其个人观点。除 Seeking Alpha 外,作者未因此文收取报酬,亦与文中提及公司无业务关系。
Seeking Alpha 披露:过往表现不代表未来结果。本文不构成针对任何特定投资者的投资建议。上述观点未必代表 Seeking Alpha 整体立场。Seeking Alpha 并非持牌券商、经纪商、美国投资顾问或投行;其分析师为第三方作者,既包括专业投资者也包括个人投资者,未必持有任何机构或监管机构的牌照或认证。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


