美联储议息决议落地后,黄金市场往往会迎来一轮快速波动。
看到“加息”两个字,很多人的第一反应还是:利率上升、美元走强,黄金又不产生利息,持有它的机会成本增加,金价自然承压。
这套逻辑没错,但如果直接拿它判断黄金涨跌,很容易漏掉市场定价中更重要的一层。
我把1970年代以来几个主要美国加息周期重新梳理了一遍。黄金在首次加息后的表现差异很大:有的周期明显下跌,有的基本横盘,也有的在加息落地后继续上涨。
因此,判断加息对黄金的影响,至少要同时观察三个变量:实际利率、美元走势,以及市场对未来利率的预期。
三个变量所处的位置不同,黄金面对的市场环境也会发生显著变化。
一、 议息决议公布后,市场真正开始交易什么?
美联储加息通常不是一个突然发生的独立事件。
在正式议息之前,利率期货、掉期等市场已经会根据经济数据、美联储官员讲话和通胀变化,不断调整对未来利率路径的判断。
因此,一次加息正式落地后,市场关注的重点很快会从“这次加了多少”转向:后面还会不会继续加?利率会在高位维持多久?通胀会不会重新抬头?实体经济能不能承受?
这也是为什么,有时候加息公布后黄金反而上涨。
- 预期出清: 如果市场此前已经充分消化了加息预期,而最终决议没有进一步超出预期,那么此前因为紧缩担忧形成的部分卖压可能迅速减弱。
- 边际转向: 反过来,如果点阵图、经济预测或者发布会表态明显偏鹰,市场重新上调对终端利率的判断,黄金承受的估值压力也可能再次增加。
所以,议息当天的第一波行情,并不一定代表中长期趋势。会议结束后,市场怎样重新定价未来利率路径,往往更值得跟踪观察。
二、 把1970年代以来的加息周期放在一起看
比较不同年代的黄金表现,首先需要考虑货币制度的变化。
1971年,美国关闭美元与黄金兑换窗口,布雷顿森林体系随后走向终结。此后,黄金逐渐进入以美元自由浮动定价的市场环境。1975年COMEX黄金期货上市,也进一步推动了现代黄金衍生品与现货市场的成熟。
在这一背景下,基于伦敦金定盘价(LBMA)考察几个具有代表性的美国典型紧缩周期,首次加息落地后的表现呈现出明显分化:
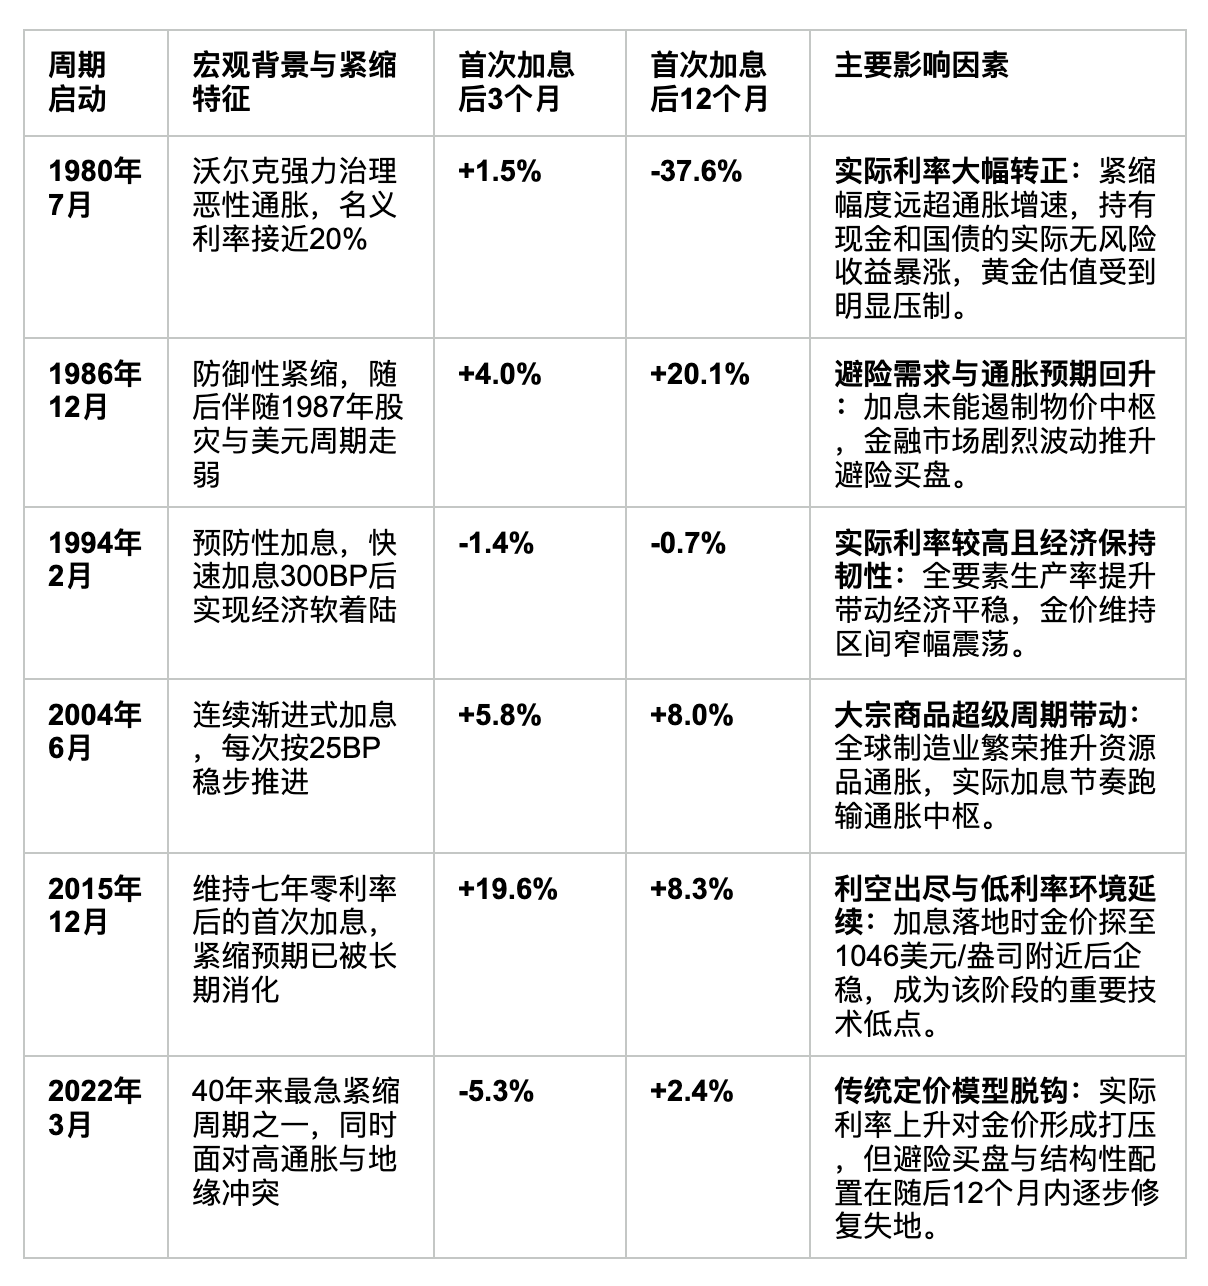
这组历史数据至少可以排除一个过于简化的推论:美联储加息,并不意味着黄金随后一定下跌。
- 1980年的情况尤其特殊: 当时美国面对两位数恶性通胀,美联储采取了非常极端的紧缩政策。利率大幅上升后,实际利率转为显著的正值,黄金此前作为通胀交易的逻辑受到强烈冲击,随后出现大幅度价值重估。
- 2015年则是另一种环境: 首次加息之前,市场已经围绕美联储退出零利率讨论了近一年。加息落地后,全球主要经济体仍处在极度宽松甚至负利率环境中。黄金在经历此前长期回调后,反而借由利空出尽开启估值修复。
两个周期都有“加息”这个动作,但宏观环境、实际利率中枢与市场预期截然不同。同一个政策动作,放在不同的宏观背景里,市场的反馈往往大相径庭。
三、 黄金最敏感的三个变量
穿透表象,黄金在紧缩周期中的定价博弈主要由以下三个变量拉扯:
1. 实际利率
黄金不产生票息。当美国国债等低风险资产能够提供更高的实际回报时,持有黄金的“机会成本”会明显增加。
一个常用的近似估算关系是:
实际利率 ≈ 名义利率 − 通胀预期
名义利率和实际利率并不是一回事:
- 若美联储继续加息,但通胀预期回落得更快,实际利率可能明显走高,黄金面临的估值压力也会加大;
- 若名义利率上升的同时通胀预期仍然居高不下,实际利率上行空间受限,黄金受到的抛售压力就会相对温和。
因此,跟踪黄金资产不能单看联邦基金目标利率,美国通胀保值国债(TIPS)收益率是更具参考价值的底层指标。
2. 美元走势
黄金以美元计价。美元走强时,非美元投资者购买黄金的边际成本通常会上升,同时离岸美元流动性收紧也会对大宗商品估值形成系统性制约。
因此,在典型紧缩环境初期,美元走强和黄金承压经常同时出现。但这同样取决于市场对后续政策空间的预期。一旦市场开始交易美国经济降温或未来政策转向,美元强势可能发生拐点,黄金面对的外部计价压力也会随之释放。
3. 利率预期
这是议息会议之后最容易被忽视的一环。
假设市场已经充分预期美联储将加息50个基点,且决议如期兑现,那么这个加息动作本身很难带来超额冲击。市场真正关心的是未来的利率路径:
- 如果政策声明暗示后续将维持紧缩甚至追加加息,市场会进一步抬高终端利率预期;
- 如果政策表态趋于谨慎,市场开始讨论经济增长承压与未来降息窗口,资产价格就会迅速启动前瞻性重估。
因此,点阵图、通胀与经济增长预测以及发布会措辞,往往比当期的单一加息数字更具实质意义。
四、 2022年紧缩周期的资产对照
2022年,美联储启动了数十年来最快的一轮紧缩周期,全年累计加息425个基点。
按照传统利率模型,黄金当时面临极大的估值逆风。实际走势中,金价也确实从年内高点回落,一度探至1600美元附近。但拉长到整个紧缩周期观察,黄金并没有持续单边走弱,随后金价企稳并在之后的12个月里收复了大部分失地。
横向对比同期其他大类资产在紧缩风暴中的表现,各品种在周期内的最大回撤(Max Drawdown)展现出了清晰的防御梯度:
- 长久期美债: 对利率变动高度敏感。以20年以上美债ETF(TLT)为例,2022年周期内最大回撤超过 40%,资本利得遭受重创。
- 白银: 兼具金融属性与工业制造属性(工业需求占比超50%)。在经济放缓预期与利率上升的夹击下,周期内最大回撤超过 30%。
- 金矿企业股票: 面临开采能源成本、人力支出上升与估值折现率提高的双重挤压,金矿ETF(GDX)最大回撤一度超过 40%。
- 现货黄金: 纯粹的避险与非信贷属性让其在周期内最大回撤约在 22% 左右,且在随后率先修复了跌幅。
这并不意味着黄金在加息周期里是绝对安全的防波堤,而是说明它的资产属性不同于生息债券或顺周期工业品。加息推高持有机会成本的同时,通胀韧性与信用风险又在增加对冲需求,最终表现取决于两股力量的权衡。
五、 黄金市场中不可忽视的结构性买家
过去几年,黄金市场出现了一个值得长期关注的基本面变化:全球央行的战略购金需求持续处于高位。
根据世界黄金协会(World Gold Council, WGC)公布的官方统计数据:
- 2022年全球央行净购金量达到 1,082吨,创下有统计以来的历史新高;
- 2023年全球央行净购金量仍维持在 1,037吨 的历史高位;
- 2024至2025年,全球官方储备去风险化与资产多元化配置的趋势延续,央行买入量持续处于高位平台。
这类需求与短期交易性资金的逻辑并不相同。央行配置黄金主要着眼于储备资产安全、降低单一主权货币敞口等长期维度。即便短期名义利率维持高位,官方部门的持续配置仍为现货市场提供了坚实的结构性需求托底。
六、 高债务环境改变了当下的政策约束
今天的全球宏观环境,与1980年代存在本质维度的不同。
当前主要经济体的公共债务占GDP比重处于历史高位,维持高利率意味着财政需要承担极其高昂的债务付息成本与再融资压力。
这并不是说央行无法维持高利率,而是说明极高利率能够维系的经济与财政窗口期正在受到客观制约。因此,在分析当下的黄金定价时,直接照搬1980年代将利率推向20%的极端剧本并不现实。只要实体经济承压、实际利率难以无限度冲高,黄金所处的宏观环境就远比单纯的数字加息更为宽容。
七、 议息落地后,跟踪黄金的六项核心指标
面对加息落地后的市场波动,可以建立一个系统性的跟踪清单:
- 实际利率(10年期 TIPS 收益率): 快速上行则持有黄金的机会成本增加;若冲高回落或滞涨,压力逐步释放。
- 美元指数(DXY): 观察美元是否在关键阻力位受阻,评估全球离岸流动性的松紧变化。
- 经济增长数据: 跟踪非农、零售消费与企业融资环境,判断高利率对实体经济的渗透深度。
- 通胀预期中枢: 若通胀下行速度慢于名义利率调整,实际利率受限,利好抗通胀属性资产。
- 官方储备买盘: 定期跟踪世界黄金协会的季度报告,确认央行长线买盘的持续性。
- 美联储前瞻声明: 重点关注点阵图、经济预测摘要(SEP)以及发布会关于紧缩终点和资产负债表政策的表态。
八、 大类资产配置框架下的应对思考
如果把时间维度拉长,黄金更适合作为投资组合中的防御性拼图,而不是用来押注单次议息会议结果的投机筹码。
1. 组合中的角色定位
对于已经配置了股票、债券等顺周期资产的投资者而言,黄金的核心价值在于其低相关性与非主权信贷特征。在遭遇系统性滞胀、主权债务膨胀或信用货币购买力稀释时,它能够承担组合波动缓冲器的功能。配置比例通常视个人的流动性需求与风险偏好而定,重在建立防御底仓而非频繁择时。
2. 传统黄金与“数字黄金”的工具落地
在现代跨周期多资产框架中,一部分关注资产多样化的投资者,除了通过场内黄金ETF或合规实物配置传统黄金外,也会关注以BTC为代表的“数字资产”作为高弹性的补充敞口。
需要明确的是,两者虽常在抗稀释叙事中被并列讨论,但在波动率、流动性机制与监管环境上存在巨大差异。实物黄金承担的是压舱石式的防守功能,而数字资产更偏向对全球流动性预期高度敏感的高贝塔品种。
在落地相关配置时,选择合规、流动性充裕的成熟交易渠道是控制交易摩擦与操作风险的前提。对于有全球流动性工具使用需求的新用户,可以参考近期主流交易平台的新客通道建立基础认知。
实用工具与福利入口:币安新客活动
如果近期有探索全球流动性资产配置、稳定币工具或数字资产交易的需求,可以关注全球头部平台币安(Binance)推出的中秋新户福利活动,在建立底层交易认知的过程中顺手锁定专属权益:
新客福利: 支持「邀1人领礼」与「新户专属注册礼」,完成对应新手任务最高可解锁约 28.8 U,并有机会参与大闸蟹礼金及实物周边抽奖。
参与通道:点击此处进入币安专属注册与活动通道
👉https://jump.do/zh-Hans/xlink-proxy?id=3
(邀请码:aicoin668,享受10%返佣 )
注:活动具体规则、奖励数量、任务门槛及最终领取条件,均以币安官方活动页面实际公示内容为准。
写在最后
加息落地之后,市场最容易出现的动作,就是根据单日K线的涨跌给出一个简单粗暴的定论:跌了就认为是利空兑现,涨了又猜测是提前交易降息。
短线交易可以关注情绪博弈,但如果要做好长期的资产配置,决定胜负的永远是底层宏观变量的演变:实际利率的真实水位、美元指数的周期位置、通胀预期的黏性、央行政策的边际变化,以及全球官方储备的长期买盘。
把这些变量放进一张框架表里,一次加息的真实含义才会清晰。与其纠结一次会议后该割肉还是抄底,不如把注意力放在组合的承受力上,根据实际指标的演进从容应对。
加入我们的社区,一起来讨论,一起变得更强吧!
官方电报(Telegram)社群:https://t.me/aicoin_support
AiCoin中文推特: https://x.com/AiCoinzh
币安福利群:
https://www.aicoin.com/link/chat?cid=gmLgwvKD1
风险提示: 本文仅用于市场信息与历史数据复盘,不构成任何投资建议或资产配置担保。黄金、加密资产及各类金融衍生品均存在价格波动与本金损失风险。相关活动的规则、奖励及参与资格以对应官方页面公布为准,投资者应结合自身财务状况与风险承受能力,独立作出审慎判断。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。