撰文:小饼
在 X 上,“追风 Lab”整理了 a16z Crypto 今年投资项目的停止运营列表,颇有节奏感,几乎每个月死一个,像是有人在按月历执行退出计划。
1 月,Entropy;3 月,Yupp;4 月,Foundation;5 月,Syndicate;6 月,Orchid Protocol;7 月,Legend;8 月,Proof of Play;9 月,Linera。
八个月,八具尸体。
据统计,a16z Crypto 投资过的 189 个项目中,42 个已经停止运营或被变卖。
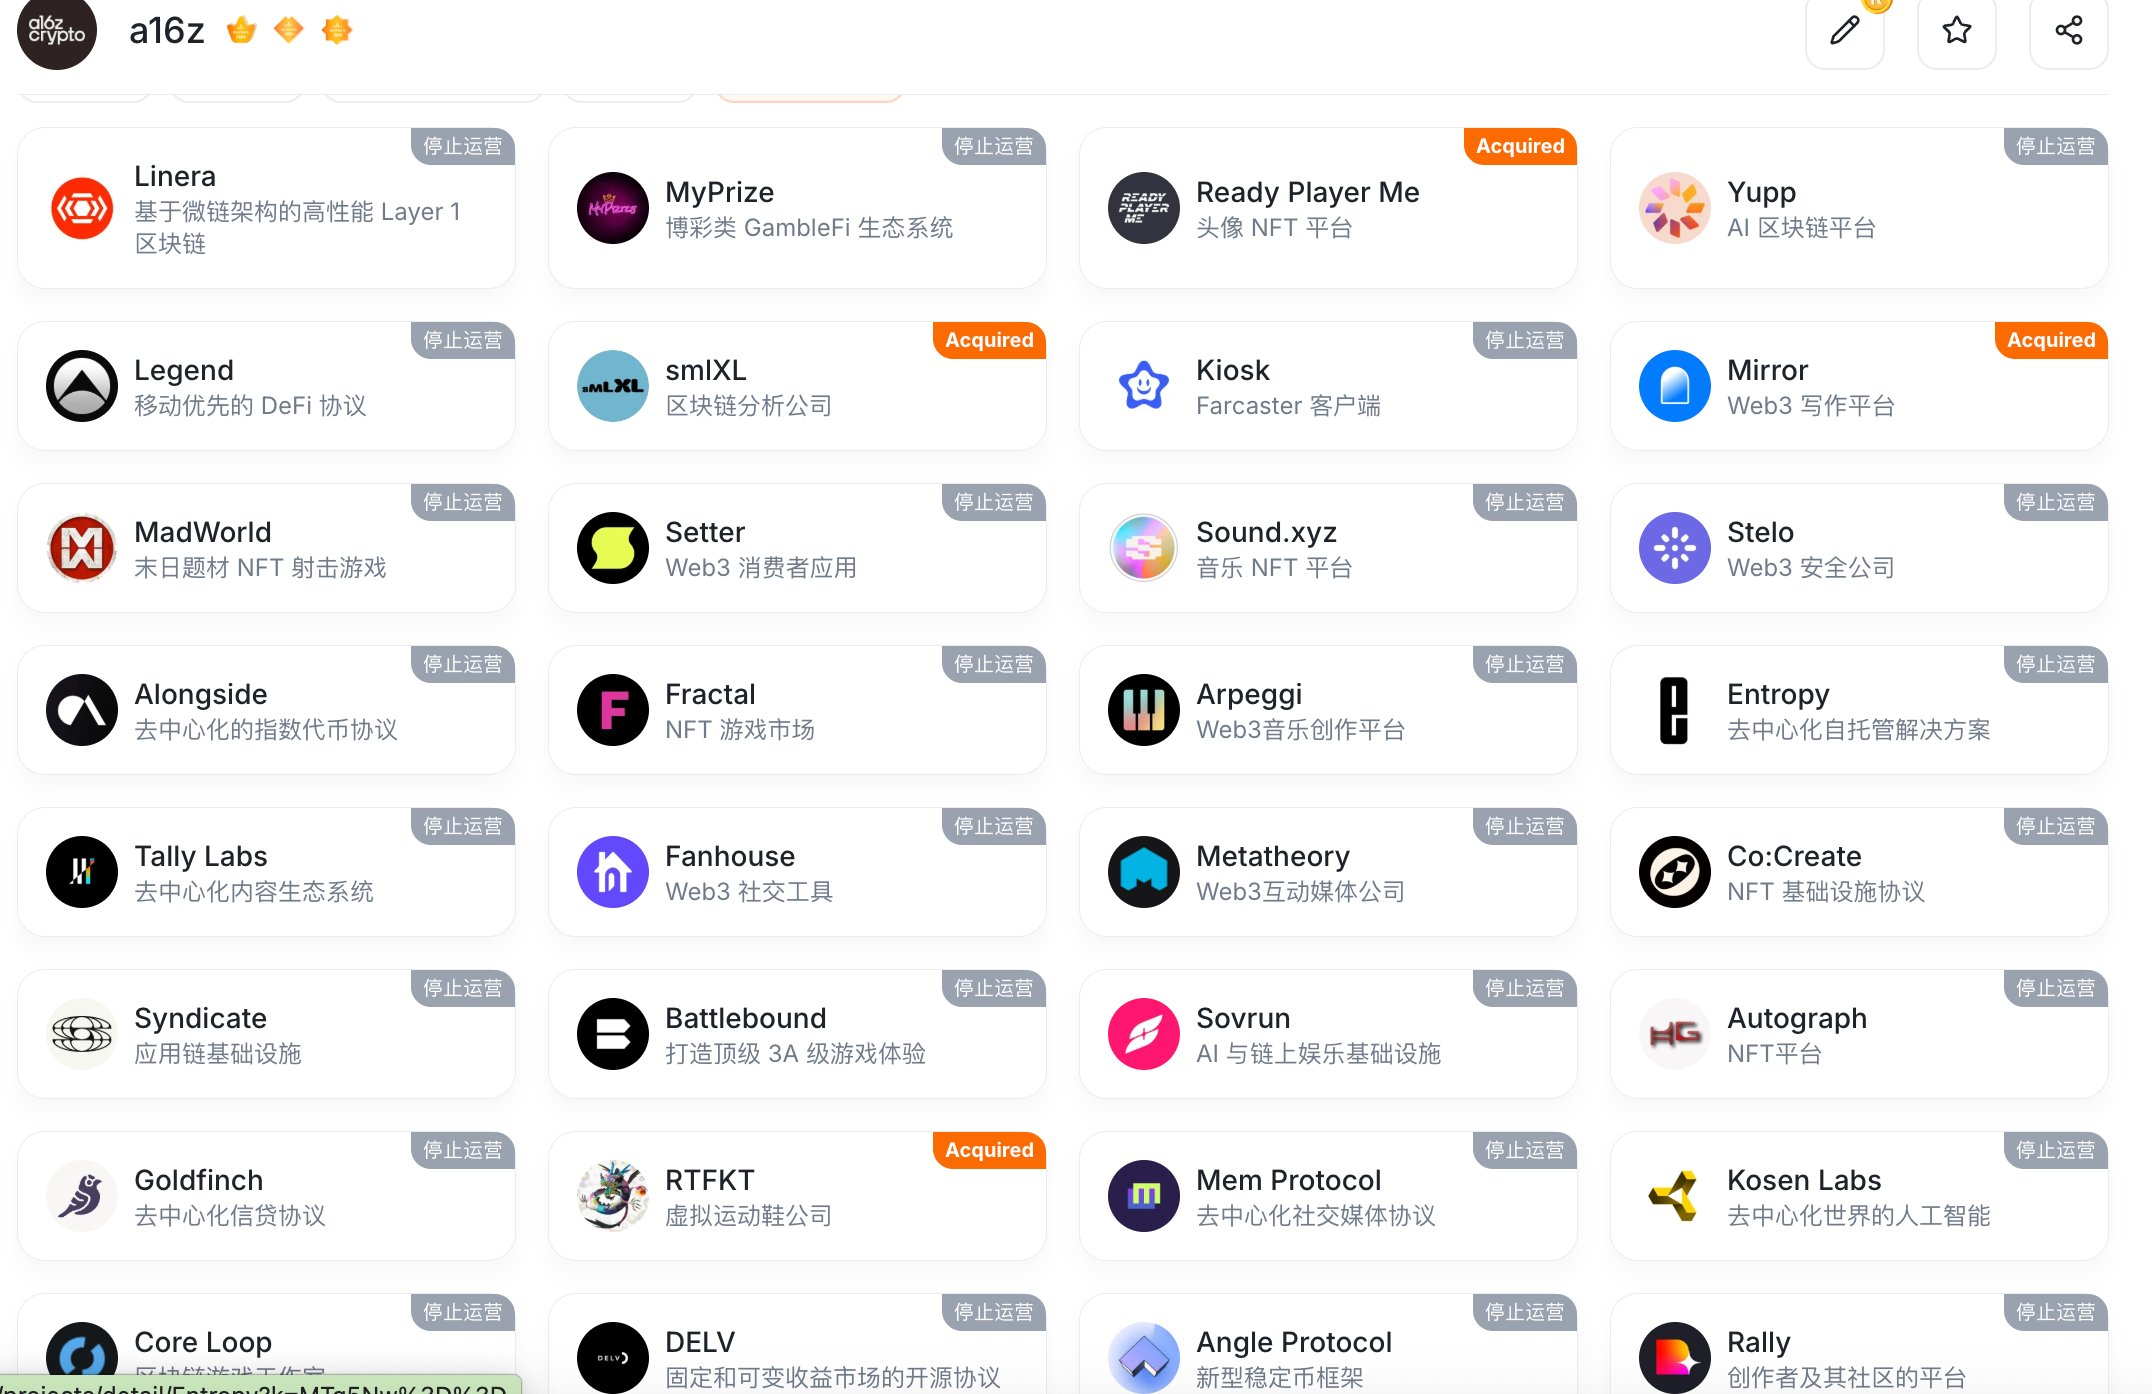
翻看那 42 个项目的融资记录,这并不是普通的“早期投资自然淘汰”。仅 Yupp、Syndicate 和 Entropy 三家,就烧掉了 8700 万美元。Yupp 拉来了 130 万用户,仍然找不到商业模式;Syndicate 在 DAO 工具赛道押了 2780 万美元,结果发现整个市场比预期小了一个数量级;Entropy 拿到 2500 万做去中心化托管,尝试了多次转型,没有一次成功。
9 月最新倒下的 Linera 更具讽刺意味,这个由前 Meta 工程师创建的高性能 L1 项目,拿了 a16z 领投的 1200 万美元,在即将主网上线时发起了社区代币销售,目标 150 万美元,实际只募到了 84.8 万美元。617 个人,凑不齐 150 万。a16z 的投资光环,在零售市场上已经不值 150 万美元的信任。
就在 a16z 的投资组合每月瘦身一圈的同时,加密行业最具统治力的交易平台正在创造历史记录。
Hyperliquid,一个拒绝了所有 VC 投资的永续合约 DEX。没有种子轮,没有 A 轮,没有战略投资者,没有顾问代币分配,创始人 Jeff Yan 在启动项目时用的是自有资金和早期交易利润。
9 月 18 日,HYPE 触及$92.56 的历史新高,市值超过 300 亿美元,在所有加密资产中排名前十。
把这两个数据放在一起:a16z 在 Yupp、Syndicate 和 Entropy 上投了 8700 万美元,全部归零;Hyperliquid 零外部融资,市值 300 亿美元。
这是加密行业对“VC 背书=质量保证”这一假设进行系统性祛魅的缩影。
VC 模型在加密世界的三个结构性缺陷
为什么顶级 VC 的背书在加密行业越来越不管用?
原因不在于 a16z 的投资团队不够聪明,他们投中过 Coinbase、Solana、Uniswap。问题在于 VC 的商业模型和加密市场的运行逻辑之间,存在三个越来越明显的摩擦。
时间错配。
传统 VC 投资一家 SaaS 公司,从种子轮到 IPO 通常有 7 到 10 年的窗口。但加密项目的生命周期压缩到了极致,从融资到发币可能只有 18 个月,从发币到市场忘记你可能只有 6 个月。Linera 熬了几年,在主网上线前夕资金耗尽。Syndicate 2021 年融资时 DAO 是热门叙事,到 2026 年整个赛道已经萎缩到不足以养活一家公司。VC 的长期持有模型,和加密市场的叙事轮转速度严重不匹配。
激励错配。
VC 需要退出。退出意味着代币上线后在某个时间点卖出。这和散户的利益天然存在张力,VC 在代币价格最高(通常是上线初期)时有最强的卖出动机,而散户在同一时间点有最强的买入冲动。
过去两年,“VC 币”成了加密社区的贬义词,就是因为太多项目在代币解锁后经历了持续的卖压,价格从高点跌去 80%甚至 90%。
叙事消耗。
当一个项目宣布“a16z 领投”时,它消耗的是 a16z 品牌的信用额度。当 42 个项目中有 8 个在同一年内连续倒闭,这个品牌的信用额度就在加速折旧。Linera 的代币销售只募到了 84.8 万美元,这个数字不只是 Linera 的失败,也是“a16z 投的”这五个字在散户心中贬值的度量衡。
Hyperliquid 做对了什么?
Hyperliquid 的成功不能简单归结为“没有 VC 所以好”,没有 VC 是它的特征,但让它成为行业龙头的是另外几件事。
产品优先,叙事其次。
Hyperliquid 在 2023 年上线时几乎没有做过市场营销。没有 KOL 推广,没有“即将到来的空投”的暗示,没有白皮书路演。
它做的事情很简单:提供一个比中心化交易所体验更好的链上衍生品交易平台。交易者用脚投票,交易量从零涨到日均 55 亿美元,靠的是产品本身。
社区即投资者。
Hyperliquid 通过积分系统和后续的 HYPE 空投,把早期用户变成了代币持有者。这意味着代币的初始分布是给使用产品的人,而非给写支票的人。当 HYPE 上线交易时,持有者大多是真实用户,他们有动力继续使用平台(因为交易量驱动代币价值),而非在第一时间套现走人。
收入驱动代币价值,而非叙事驱动代币价值。 Hyperliquid 的 Assistance Fund 用协议收入在公开市场上回购 HYPE,代币有现金流锚点。
这三条和 VC 模型的逻辑恰好形成镜像。VC 项目通常是叙事先行(白皮书→融资→开发→发币→寻找用户);Hyperliquid 是产品先行(开发→用户→收入→发币→用户就是持有者)。
前者在每一步都面临“下一步能不能跟上”的断裂风险、后者的每一步都是前一步的自然延伸。
VC 不会消失,但光环不在
再次澄清,这篇文章不是在宣判加密 VC 模型的死刑。a16z 投出了 Coinbase、投出了 Solana、投出了 Uniswap,它的成功案例足以覆盖那 42 个失败项目的损失,这也是 VC 模型能够持续运转的原因。
但加密社区已经完成一次认知升级:VC 的背书是一个信号,不是一个保证。
2021 年的散户看到“a16z 投了”“Paradigm 投了”会立刻买入,2026 年的散户会多一些疑问:解锁时间表是什么?团队有多少代币?产品有真实用户吗?收入来自哪里?
这种祛魅是健康的。
a16z 会继续投资。它的下一个 Coinbase 可能正在某个车库里写代码。但“a16z 投了”这五个字的魔力,已经从无条件的信任状,退化为一个需要验证的参考信息。
在 2026 年的加密市场,最强的背书是“谁在用你”,不再是“谁投了你”。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


