作者:AiPlot 研究院
专注:RWA / 数字资产 / 金融基础设施深度分析
网址:https://aiplot.com/?utm_source=aicoin
RWA 最值得关注的地方,从来不只是把美国国债、黄金、股票或信贷资产换成区块链上的 Token,而是它可能重新组织资产的发行、分发、交易、抵押和结算方式。
一个重要判断:美债代币化和黄金代币化是真需求,而大量 RWA 项目 Token 可能只是借助资产上链叙事进行估值。
这个判断如果进一步展开,真正的问题就变成了:RWA 的财富机会,到底来自底层资产本身,还是来自围绕资产建立的新金融基础设施?
我的判断是,下一阶段不会只有一个爆点,而会出现三层机会依次传导:
- 资产层机会:获得真实资产的收益和价格敞口;
- 基础设施层机会:服务资产发行、托管、合规、数据和结算;
- 金融应用层机会:让 Token 化资产进入交易、借贷、抵押和自动化金融。
真正有可能产生超额回报的,往往不是最早被看见的“资产 Token”,而是能够把资产变成高频金融工具的中间层。
一、RWA 的第一价值:把链上闲置资金接入真实收益
过去,链上资金的主要选择通常是稳定币、借贷、流动性挖矿或高波动资产。稳定币解决了价值计价和链上结算,却通常不直接把国债收益传递给持有人。
代币化国债的价值,首先在于它为链上资金提供了一个更接近传统金融现金管理的工具。持有人可以通过合规产品获得短期国债或货币市场资产的经济敞口,而发行方则负责托管、申购、赎回和投资者权限管理。
这不是一个小需求。AiPlot 的 RWA 市场页面显示,美国国债是当前最大的 RWA 资产类别,规模约 146 亿美元;主动策略约 43.4 亿美元,资产支持信贷约 28.9 亿美元。
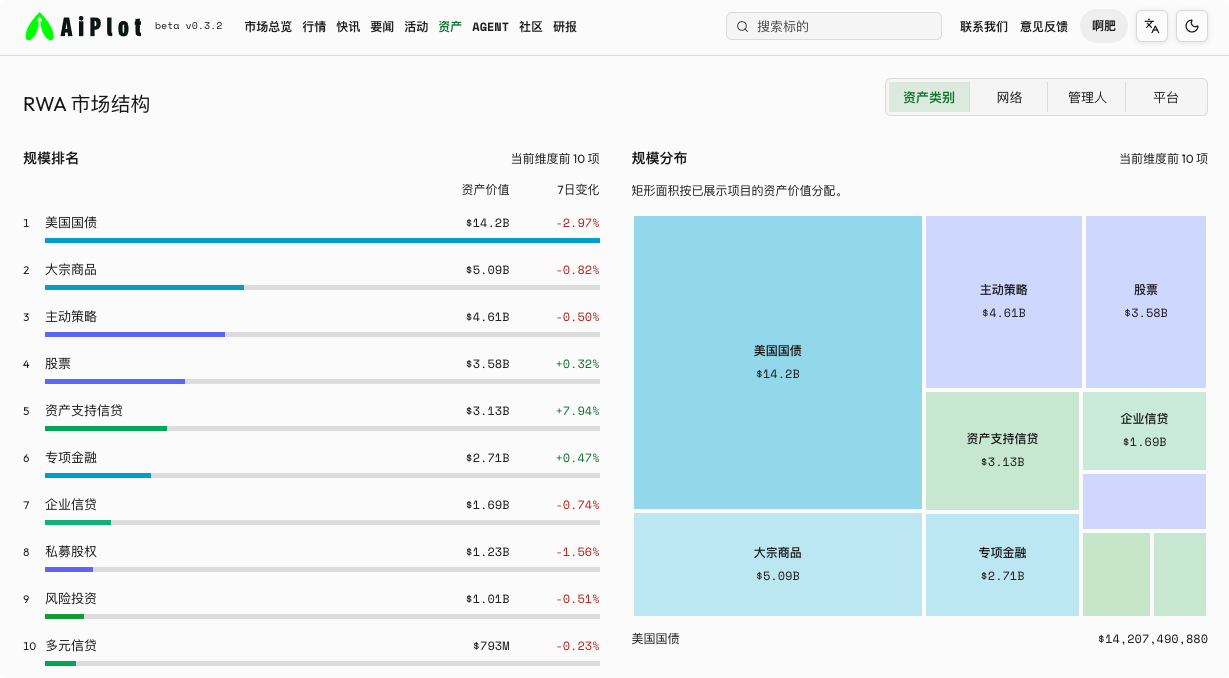
RWA 资产类别的排序本身已经说明,资金首先需要的是:
- 可理解的底层资产;
- 清晰的收益来源;
- 相对稳定的估值;
- 能够在链上进行管理和结算。
这也是为什么美债 Token 往往比复杂的房地产或非标资产更容易形成规模。它们不是因为概念更性感,而是因为更容易成为资金管理工具。
二、第一类财富机会:不是追逐 RWA 概念币,而是寻找“资产收益差”
资产层的第一个机会,是不同金融体系之间的收益和使用效率差异。
当链上资金可以购买代币化国债、黄金或其他收益资产时,市场会出现新的资金配置路径。例如:
- 加密交易机构将闲置稳定币配置到短期国债;
- DAO 将国库资产从无收益稳定币转入收益型资产;
- 全球用户通过链上产品获得传统市场中的美元资产敞口;
- 链上借贷协议将收益型 RWA 作为抵押品;
- 企业在不同地区之间使用稳定币和 Token 化现金管理产品进行结算。
这里的机会不一定来自资产价格暴涨,而可能来自 资金效率提升。
一个持有 1 亿美元稳定币的机构,如果把其中一部分转换为收益型国债 Token,它获得的不是新的投机叙事,而是闲置资金的利息收入。对单个散户而言,这个收益可能并不惊人;但对交易平台、企业金库、基金和支付机构而言,资金规模足够大时,效率提升会变成可观的利润来源。
所以,资产层更适合寻找“稳定的复利”和“资金迁移”,而不是期待每个 RWA 资产都出现高倍数行情。
三、第二类财富机会:稳定币将成为 RWA 的流动性底座
RWA 要真正流通,必须有结算资产。稳定币正是这个结算层。
代币化国债需要用稳定币申购和赎回,Token 化股票需要用稳定币交易,链上信贷需要用稳定币放款和还款,跨境企业支付也需要稳定币完成结算。
这意味着 RWA 的增长不会只推高“资产发行平台”的价值,也会推动稳定币钱包、支付接口、清算网络、跨链桥、企业财务系统和链上账户的发展。
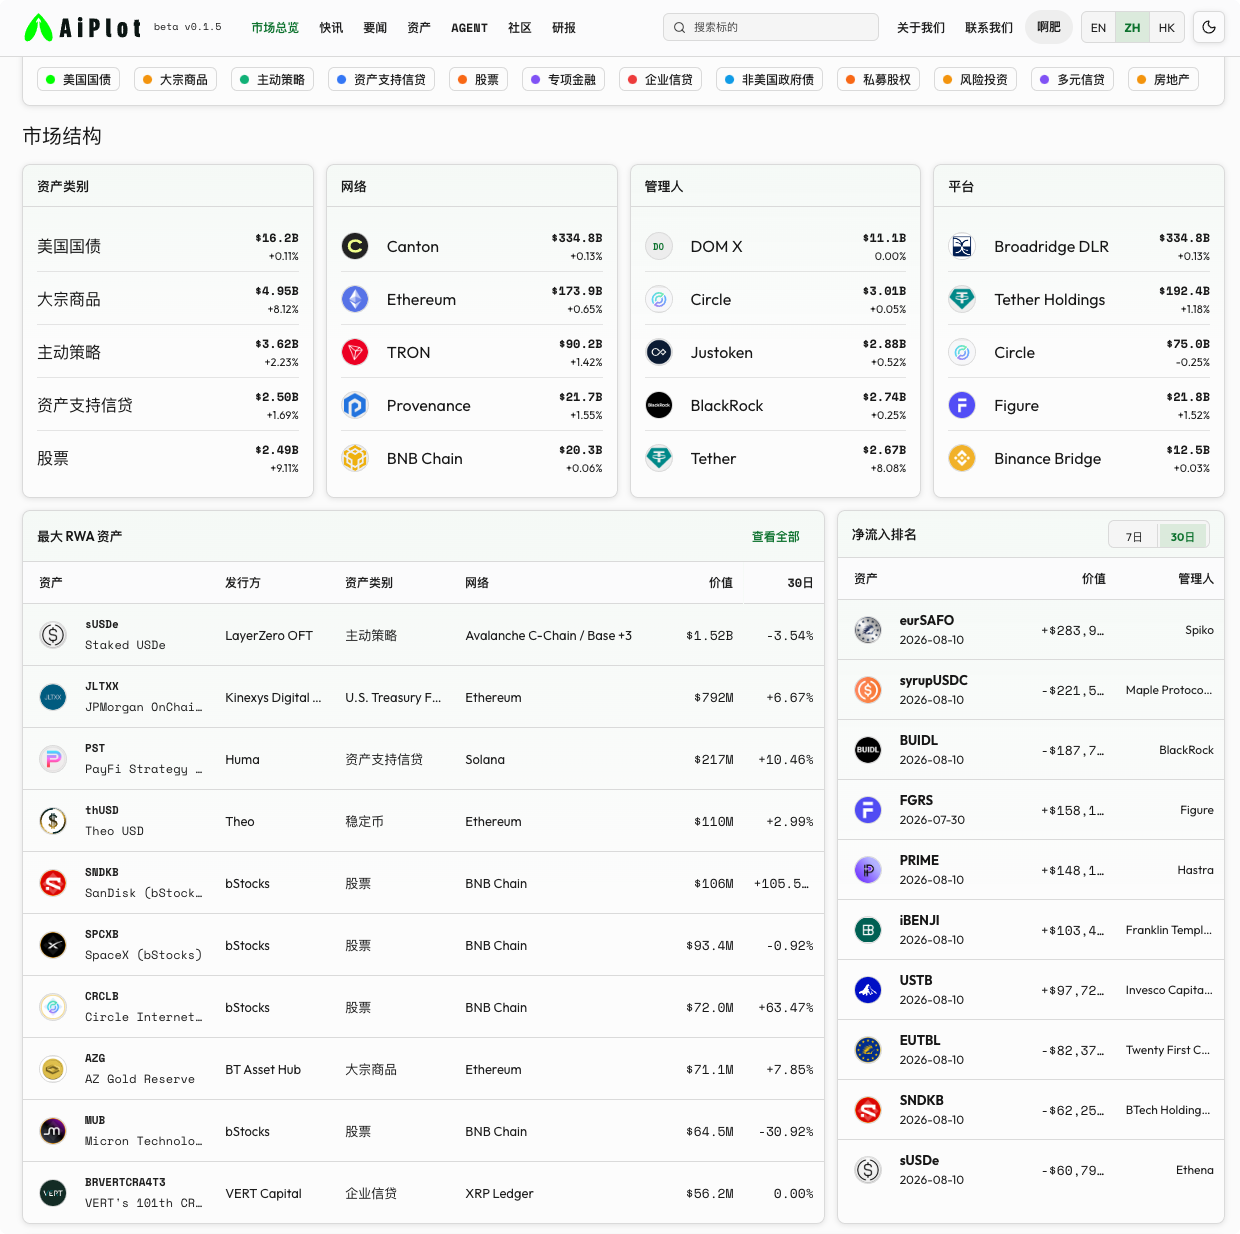
AiPlot 的市场数据中,USDT、USDC 等稳定币依然是规模最大的链上资产之一;在更广义的 RWA 统计中,稳定币总规模约为 2862.4 亿美元,远高于绝大多数单项 Token 化基金。
这个数据释放了一个重要信号:
未来 RWA 的最大入口,可能不是某个高收益资产,而是稳定币本身的金融基础设施。
财富爆点可能出现在以下位置:
- 面向企业的稳定币收付款;
- 多链稳定币清算;
- 稳定币与银行账户之间的出入金;
- 稳定币储备和收益管理;
- 为 AI Agent 提供可编程支付;
- 将稳定币接入外汇、贸易融资和供应链金融。
发行稳定币的竞争可能高度集中,但服务稳定币流动的基础设施仍然可能出现大量机会。
四、第三类财富机会:真正有潜力的项目,不是发行资产,而是让资产“动起来”
把资产发行到链上,只完成了第一步。资产要产生更大的金融价值,还需要被使用。
例如,一枚代币化国债如果只能持有和赎回,它本质上是一个数字化基金份额;如果它可以被用于借贷、保证金、流动性池和自动化资产管理,它才开始接近链上金融资产。
这就是 RWA 最重要的价值跃迁:从“链上持有”走向“链上周转”。
AiPlot 当前的数据已经显示,市场不再只有国债和稳定币。主动策略、股票、商品、资产支持信贷、专项金融和企业信贷都形成了独立的资产类别。
但不同资产的增长质量并不相同。真正值得跟踪的不是哪个类别的名字最热门,而是以下三个问题:
- 资产是否有持续的链上交易;
- 是否能进入抵押和借贷协议;
- 是否能与稳定币和其他资产组合使用。
如果一个资产只能被发行,不能被交易和抵押,它的金融效率仍然有限。相反,一个规模不算最大的资产,如果已经成为借贷、清算和组合管理中的基础资产,可能具备更强的长期价值。
五、第四类财富机会:RWA 的真正高赔率,可能来自“协议收入”而非资产规模
市场最容易犯的错误,是看到一个项目的 RWA 资产规模增长,就直接推断其原生 Token 应该上涨。
但资产规模和协议收入之间并不是一回事。一个平台管理 10 亿美元资产,不代表它拥有 10 亿美元的经济价值。研究协议 Token,必须继续追问:
- 平台收取多少发行费和管理费;
- 收入属于发行实体、基金管理人还是链上协议;
- 收入是否足够覆盖合规、托管和运营成本;
- Token 持有人是否拥有回购、分配或折扣权;
- Token 是否只是治理投票工具;
- 资产规模是否能转化成可持续的交易和借贷收入。
这就是 RWA 中最关键的 价值捕获问题。
因此,下一阶段最值得寻找的项目,不一定是 TVL 增长最快的项目,而可能是同时满足以下条件的协议:
- 底层资产真实;
- 资产规模持续增长;
- 协议拥有真实收入;
- 收入与 Token 之间存在明确连接;
- 资产能够进入更多金融应用。
如果一个项目只有资产规模,没有收入;只有治理投票,没有价值捕获;只有发行量,没有流动性,那么它很难形成长期复利。
六、第五类财富机会:数据和风控可能是最容易被低估的 RWA 基础设施
RWA 的最大难点不是把 Token 写进智能合约,而是持续回答底层资产发生了什么。
对于国债产品,需要知道底层资产、期限、久期、收益率、赎回条件和托管方。对于私人信贷,需要知道借款人、抵押品、违约、现金流和清算进度。对于房地产,需要知道物业估值、出租率、维修成本和租金收入。
这些信息如果无法被持续核验,所谓的链上透明度可能只是“Token 转账透明”,而不是“底层资产透明”。
因此,RWA 数据层存在几个潜在机会:
- 资产登记和持仓证明;
- 独立审计和储备验证;
- 链下资产与链上 Token 的映射;
- 发行方和托管方风险评分;
- 赎回、清算和违约监控;
- 多链资产和持有人数据聚合;
- 面向机构的实时风险 API。
七、第六类财富机会:代币化股票可能是 RWA 进入大众市场的突破口
美债和黄金是最容易建立信任的资产,但股票可能是最容易形成用户需求的资产。
原因很简单:股票本身具有更强的交易属性、品牌认知和价格波动。全球用户对美国科技股、半导体、能源和加密相关公司的投资需求远高于对陌生私募信贷的需求。
但股票 Token 也会面临更复杂的法律和产品问题。持有人获得的是股票所有权、经济敞口还是合同权利,必须以发行文件为准。Ondo 官方也明确提示,Ondo Stocks 并不等同于底层股票本身,不一定赋予持有人持有或收取底层资产的权利。
因此,股票 Token 的高增长潜力与高合规门槛是同时存在的。它可能成为 RWA 的用户增长入口,但也会成为监管和产品结构竞争最激烈的领域。
八、下一步最可能出现的三类财富爆点
爆点一:收益型美元资产成为链上现金管理标准件
当更多交易平台、企业和基金把稳定币余额转化为国债 Token,代币化国债可能从一个投资产品变成链上金融账户的默认余额。
这里的机会不仅属于国债发行方,也属于钱包、托管、清算、数据和资产管理平台。谁能把“稳定币—国债 Token—赎回—支付”做成顺畅流程,谁就可能获得稳定的服务收入。
爆点二:RWA 进入抵押和借贷,资产周转率出现跃迁
资产上链的第一阶段是发行,第二阶段是交易,第三阶段是抵押和借贷。
当国债、股票和基金 Token 可以在合规范围内成为抵押品,资产将从静态持仓变成信用创造工具。届时,RWA 市场的价值不再只由资产规模决定,也由资产能够支持多少融资和交易决定。
这可能是 RWA 产生更大增量的关键节点。
爆点三:AI Agent 开始使用稳定币和 Token 化资产
AI Agent 如果需要自动购买数据、支付 API、管理资金和执行交易,就需要可编程的账户和资产。
稳定币可以成为 Agent 的支付媒介,国债 Token 可以成为闲置资金管理工具,股票和商品 Token 可以成为交易对象,链上权限系统则负责限制 Agent 的额度和风险。
一旦 AI Agent 开始进行规模化金融活动,RWA 的需求可能从“人类投资者是否愿意买”变成“软件是否必须使用”。这会把 RWA 从投资产品市场带入软件基础设施市场。
九、如何提前发现财富爆点:不要只看涨幅,要看五个领先指标
1. 资产规模是否持续增长
规模是最基础的指标,但要区分新增发行、跨链迁移和价格变化。
2. 持有人是否扩大
资产增长如果只来自少数机构,说明市场仍处于机构配置阶段;持有人和活跃地址扩大,才说明分发能力开始形成。
3. 交易和转账是否超过资产增速
如果转账量、交易量和赎回活动同步增加,说明资产开始被使用,而不是只停留在资产负债表上。
4. 是否进入借贷、抵押和组合产品
这一步决定资产的资本效率。能被组合和抵押的资产,通常比只能持有的资产拥有更大的金融价值。
5. 协议收入和 Token 价值捕获是否同步
这是判断协议 Token 是否值得研究的关键。资产规模上涨但协议收入不涨,或者协议收入上涨但 Token 没有任何价值传导机制,都需要谨慎解释。
结论
RWA 真正的价值点,不在于把传统资产简单复制成 Token,而在于让资产获得新的分发方式、新的结算方式和新的金融用途。
财富机会也不会只集中在一个环节:
- 资产层提供相对稳定的收益和价格敞口;
- 稳定币提供整个市场的结算流动性;
- 发行与托管平台获得服务收入;
- 数据和风控平台解决资产透明度问题;
- 交易、借贷和抵押协议提高资产周转率;
- 能够捕获协议收入的 Token,才有机会获得真正的估值支撑。
下一阶段最值得寻找的,不是“哪个 RWA 项目喊得最响”,而是哪个项目已经形成了这样的闭环:
真实资产 → 链上发行 → 稳定币结算 → 持续交易 → 抵押借贷 → 协议收入 → Token 价值捕获。
这个闭环一旦形成,RWA 才可能从“传统金融资产的链上包装”,变成新的金融生产力。
这才是 RWA 下一阶段最值得跟踪的地方。
更多数据和分析,请关注Aiplot:
https://aiplot.com/?utm_source=aicoin
📖 社区交流:
Telegram:
https://t.me/+IIYMcJigBAo4Mjg1
本文内容仅代表作者个人观点,不代表本平台的立场,文中的观点、结论和建议仅供投资者参考,不构成与本平台相关的任何投资建议。市场有风险,投资需谨慎。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。