摘要
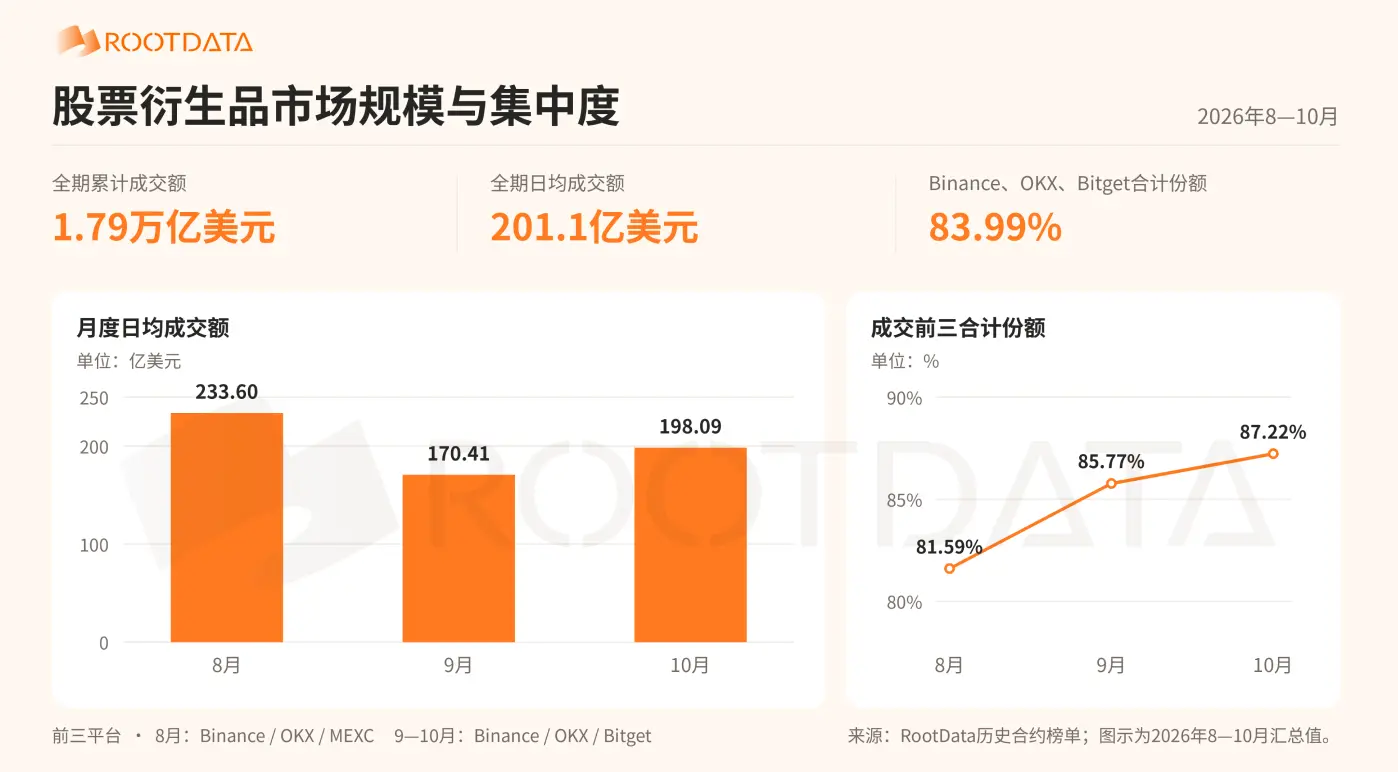
2026 年 8 月至 10 月,主流平台的股票衍生品成交额先降后升,持仓与盘口深度则持续扩张。日均成交额由8月的 233.60 亿美元降至 9 月的 170.41 亿美元,10 月回升至 198.09 亿美元,尚未恢复至 8 月水平。
Binance 主导成交与持仓规模,但并未在交易质量等多维度建立绝对优势,其它主流交易平台的优势也有所差异: OKX 在成交规模和价差上均列第二, Bitget 的 ±2% 深度居首。市场竞争围绕规模、产品覆盖和流动性形成分化。
代币化股票现货在交易渠道、分红处理和信息披露上形成明显的产品差异。五家发行方的定位各有侧重: Ondo 、 bStocks 和 xStocks 的资产规模领先, Reality 的产品覆盖最广、执行方式最为多元。行业竞争正从扩大覆盖转向持有与成交的持续转化。
研究范围与统计方法:交易所样本为 Binance 、 OKX 、 Bitget 、 Bybit 、 Gate 、 MEXC 、 KuCoin 和 HTX 。研究对象为以 USDT 、 USDC 等稳定币计价或结算的股票及 ETF 永续合约。代币化发行商样本为 Ondo、x Stocks、bStocks、Reality、Robinhood Stock Tokens 。
一 、市场概况与需求结构
2026 年第三季度,全球股票市场在盈利增长与宏观收紧之间反复调整。美联储 9 月加息 25 个基点至 3.75%–4.00%,10 月维持利率不变,但 12 月仍存在再加息预期,利率路径是四季度的核心变量。行业层面, AI 存储需求与产品涨价支撑了 SNDK 、 MU 等存储标的的行情;10月后市场对 AI 资本开支回报的担忧升温,科技股波动加大。
展望四季度,美国中期选举、 Anthropic IPO 以及 Open AI 推迟至 2027 年的上市预期,可能持续影响科技股估值与交易热点。
在此背景下,有必要梳理加密交易平台股票衍生品与代币化股票现货的交易规模、竞争格局和流动性,评估各平台承接新增标的及事件驱动交易需求的能力。
1. 股票衍生品市场
1.1 成交额规模与峰值
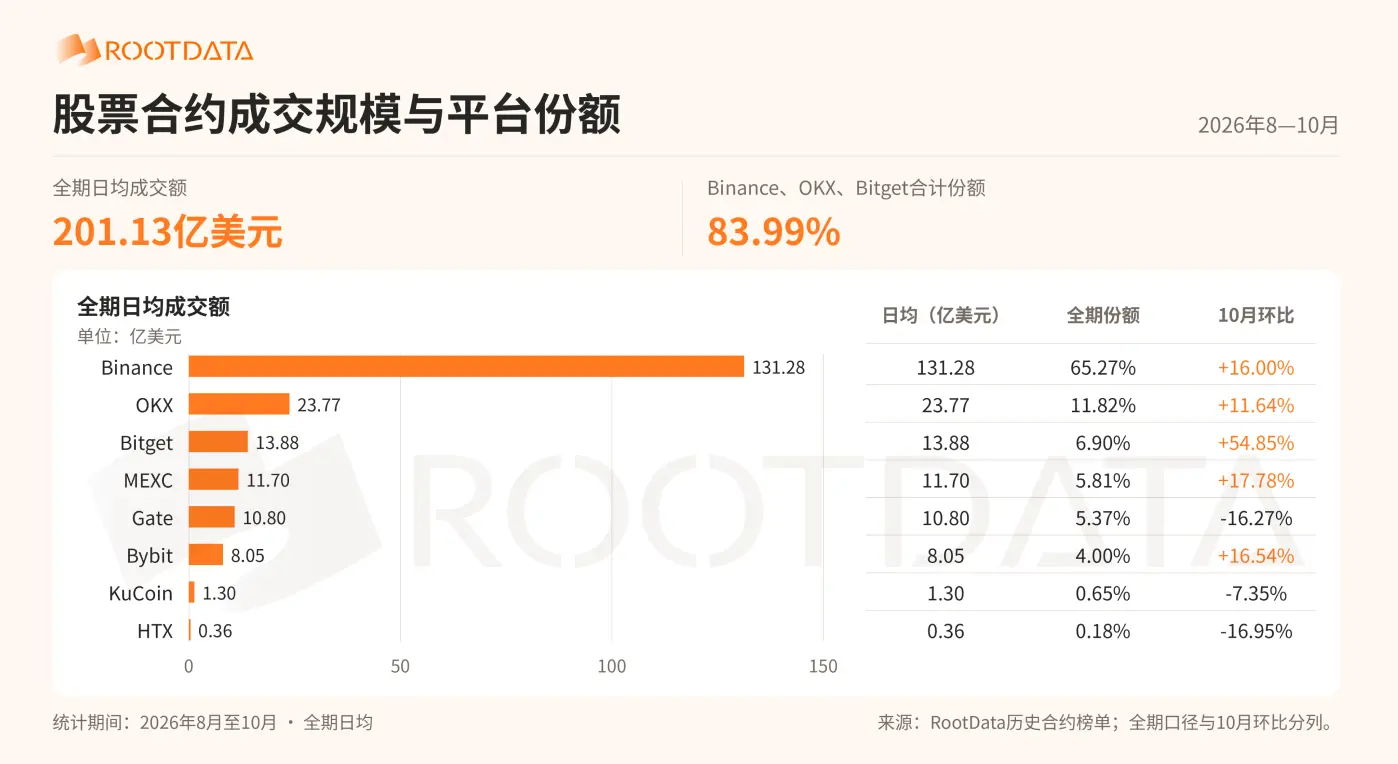
2026 年 8 月至 10 月,八家主流平台的股票衍生品成交额约为 1.79 万亿美元,日均 201.13 亿美元。交易主要集中在头部平台,Binance、OKX 和 Bitget 的成交份额合计达 83.99%。
从月度趋势来看,市场成交规模在 9 月收缩后于 10 月恢复,10 月日均成交额环比增长 16.24%,但仍低于 8 月水平。从集中度趋势来看,成交额前三的平台合计成交份额由 81.59% 升至 87.22%,成交进一步向头部集中。
1.2 持仓规模、±2% 深度及峰值
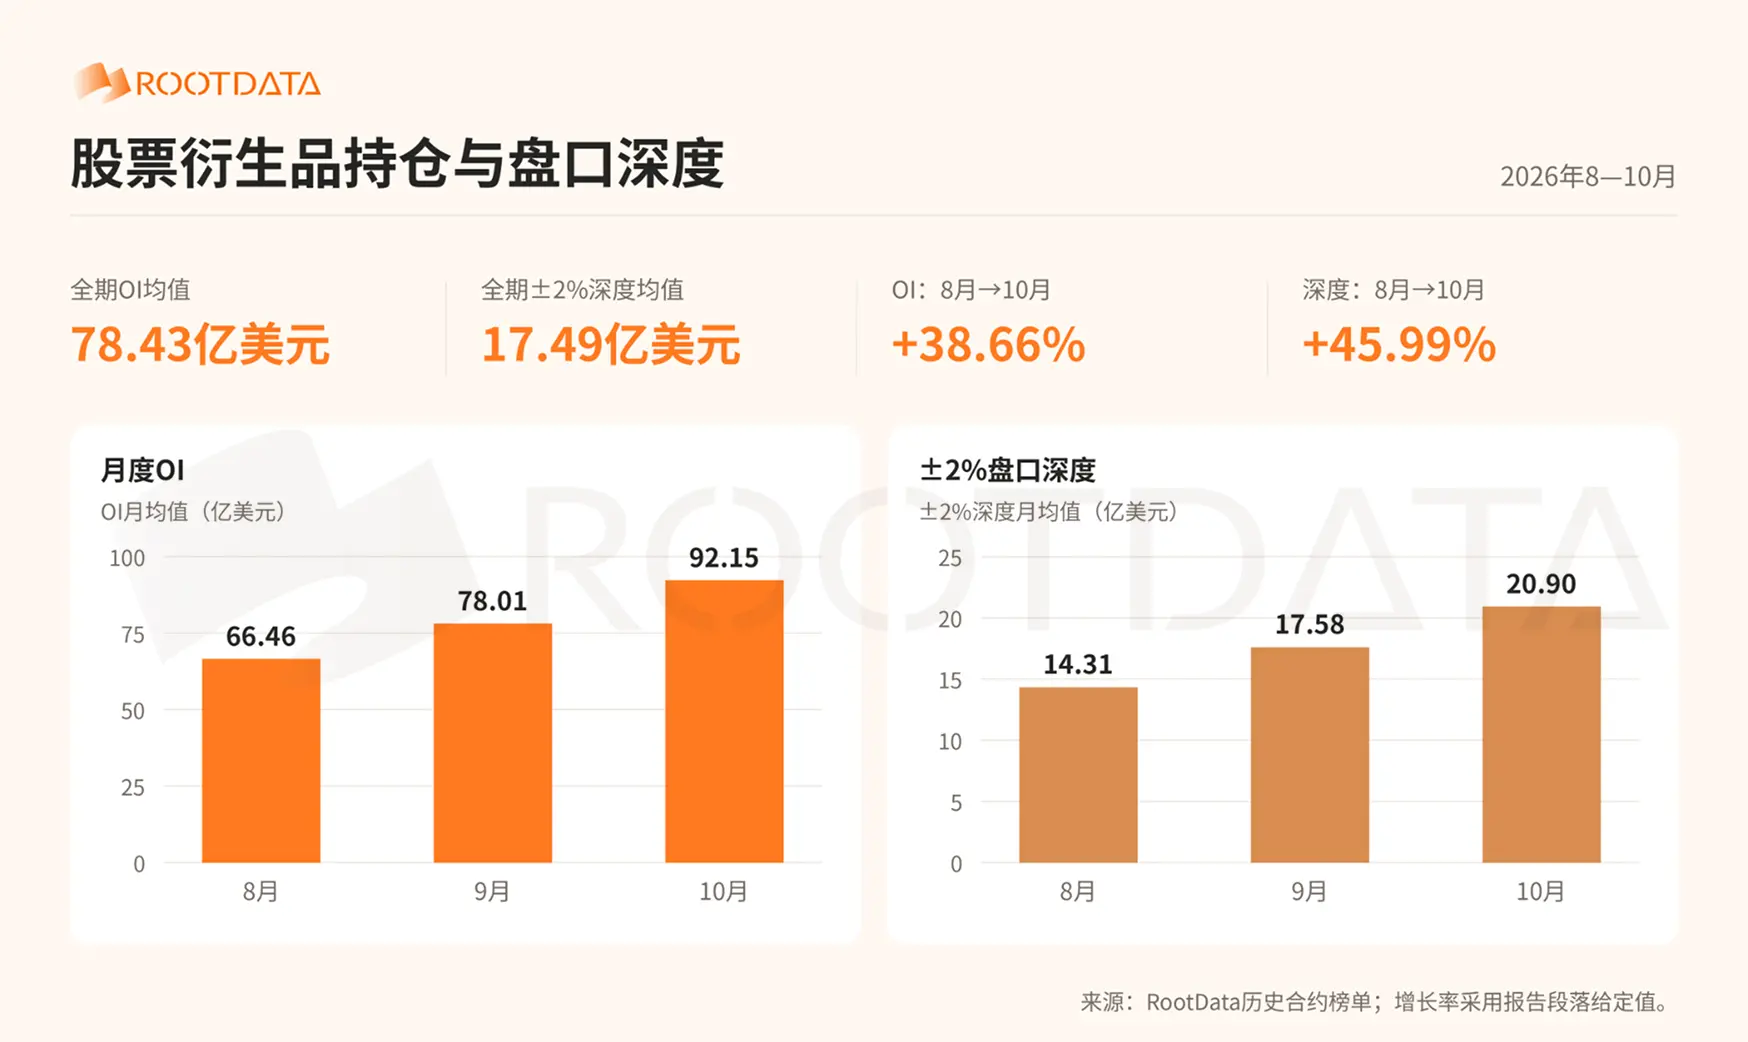
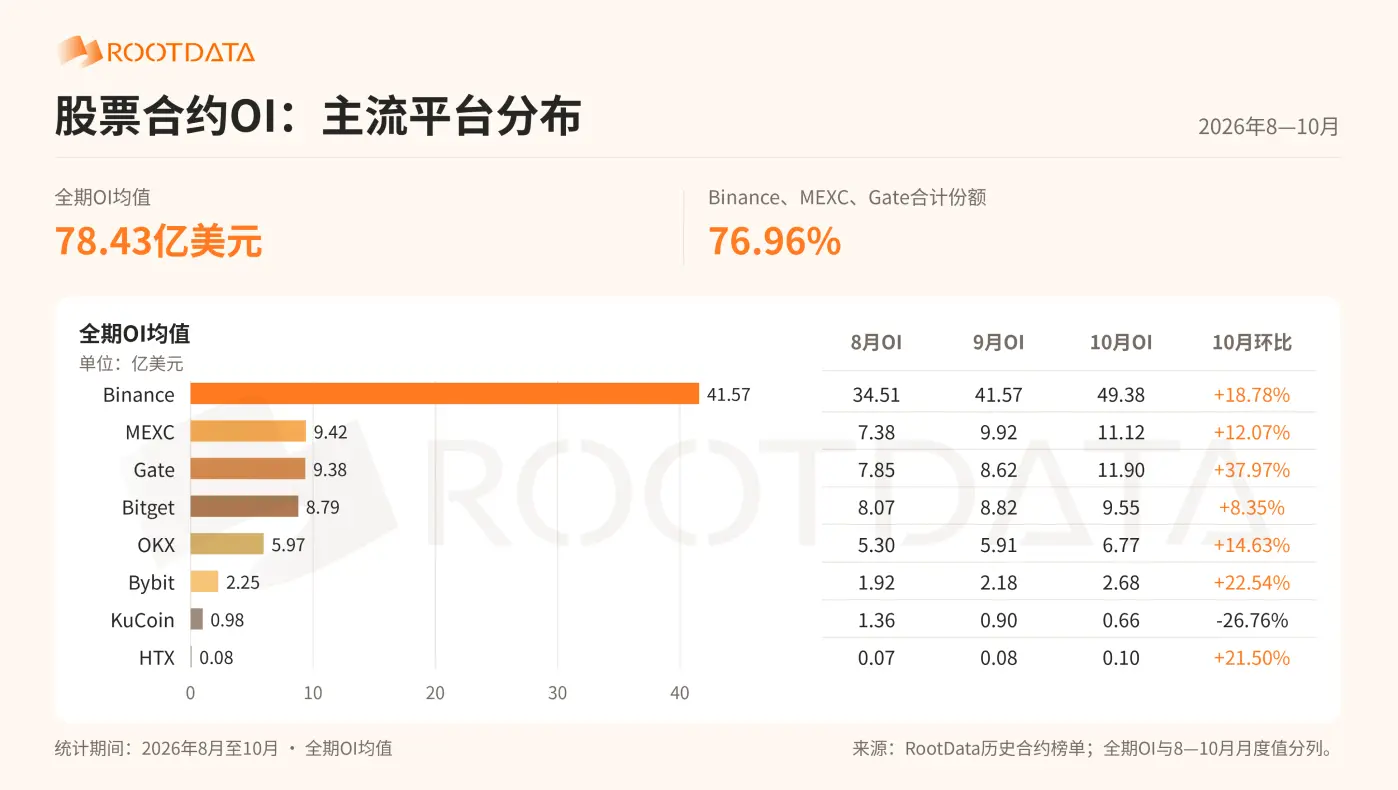
8 月至 10 月,八家主流平台的 OI 日均规模约为 78.43亿美元,±2% 盘口深度日均规模合计为 17.49 亿美元。与成交额先降后升的走势相比,持仓和盘口深度连续增长,扩张更为持续。
10 月,OI 日均规模达到 92.15 亿美元,较 8 月增长 38.66%;±2% 深度日均规模达到 20.90 亿美元,增长 45.99%。9 月成交回落期间,持仓规模与盘口挂单仍在增加,说明资金并未大规模离场,交易者更多由短线换手转向持有头寸,做市与挂单供给也保持扩张,平台流动性基础未受成交收缩影响,这或为 10 月的成交修复提供了支撑。
1.3 热门股票与 ETF 合约
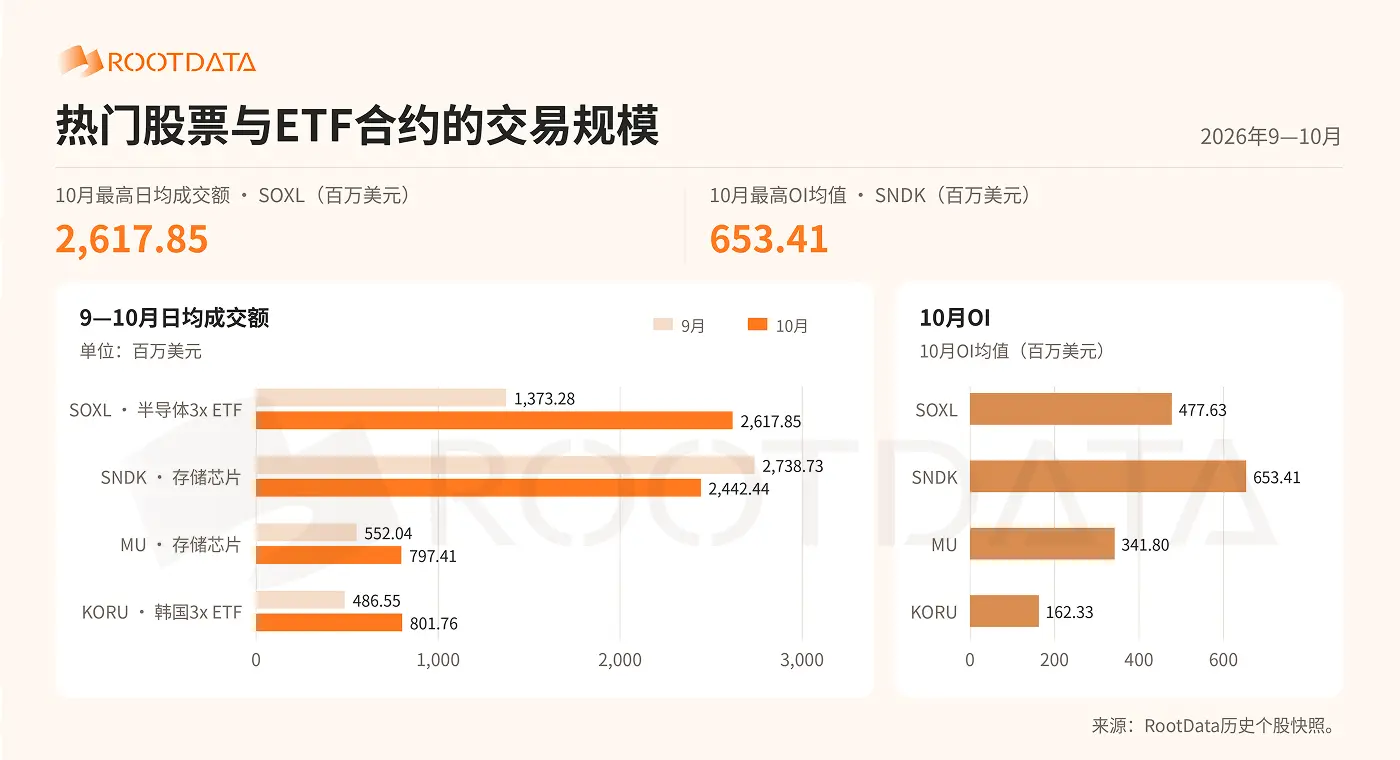
9月-10月,个股成交主要集中在半导体、存储和杠杆 ETF 。 SOXL 、 SNDK 在 8 家样本平台上日均成交额分别约 26.18 亿、24.42 亿美元,位居前列,为最热门的股票资产。
2. 代币化股票现货市场
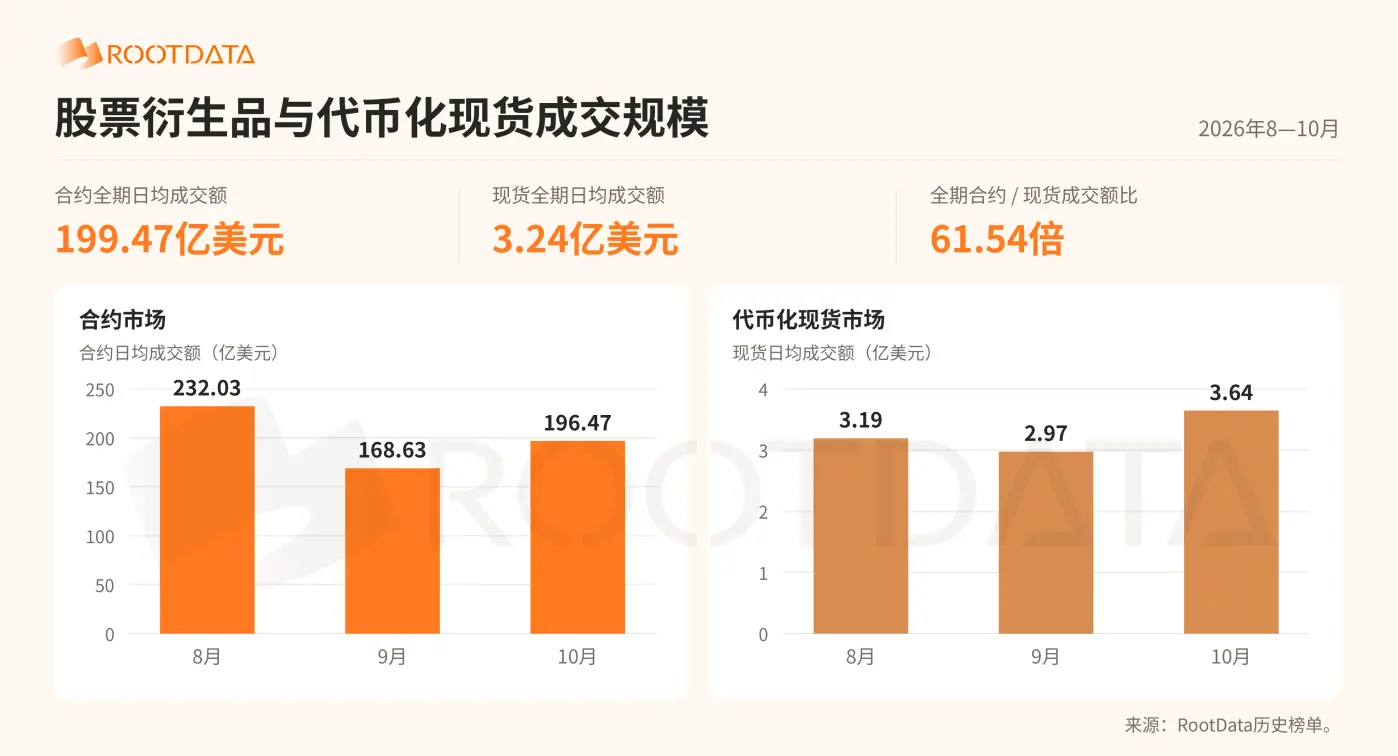 8 月至 10 月,5 家主流的代币化股票发行平台,现货日均成交额约为 3.24 亿美元,相同平台的股票衍生品日均成交额约为 199.47 亿美元,约为现货的 61.5 倍。股票衍生品仍是主要交易市场。
此外,合约成交的集中度更高。合约成交前三的 Binance 、 OKX 和 Bitget 合计占 83.99%;现货成交前三的 Binance、OKX 和 Gate 合计占 78.25%,成交分布相对分散。
但 10 月现货日均成交额达到 3.64 亿美元,环比增长 22.72%,恢复速度高于合约市场,合约与现货的成交规模差距有所收窄。
二、交易所竞争格局
1. 股票衍生品
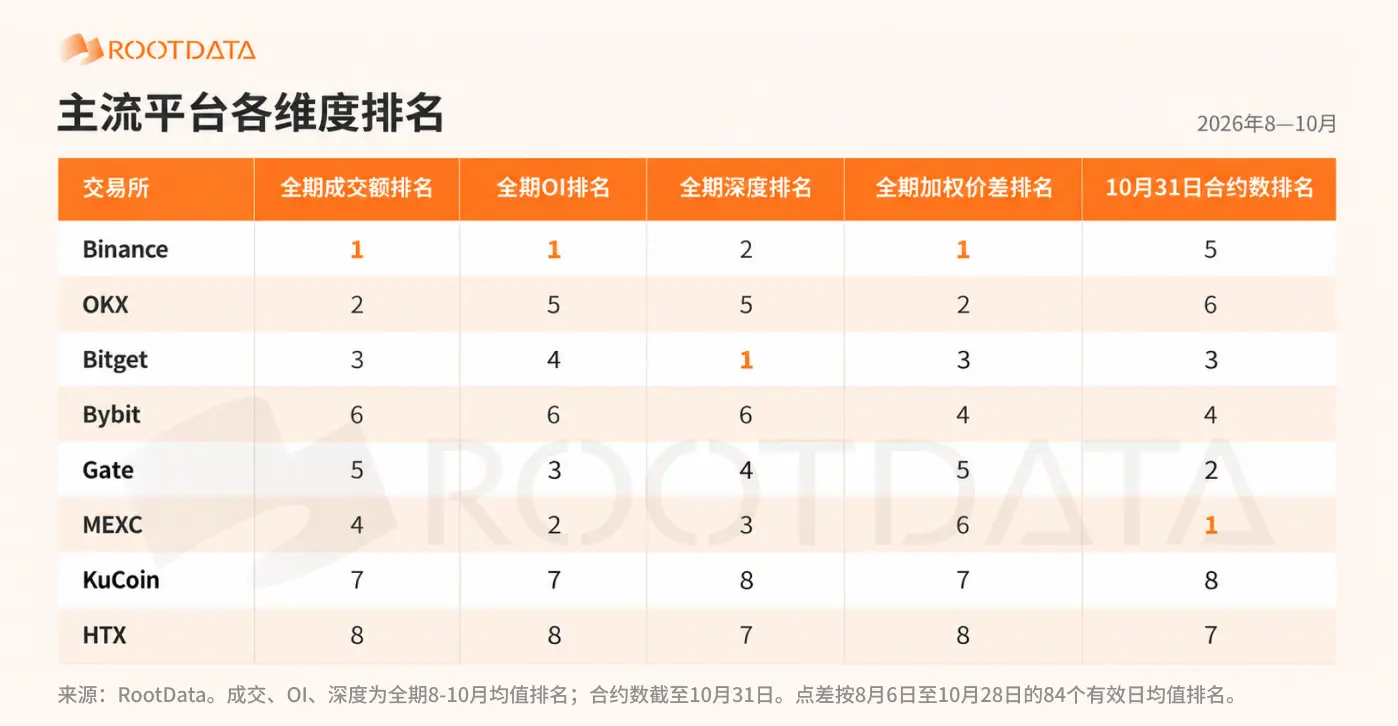
8 月至 10 月,主流平台在不同维度上的领先位置有所分化。 Binance 的日均成交额和 OI 均值均居首; Bitget 的 ±2% 深度均值排名第一; OKX 则在成交规模和加权价差两项指标中保持第二。 MEXC 的 OI 规模排名第二,股票衍生品数量最多。
成交、持仓、产品覆盖与交易质量各有不同的竞争格局。下文结合全期排名和月度变化,分别分析各平台的规模、增长及流动性表现。
1.1 交易规模
成交额及市场份额
成交规模呈现明显的头部集中。8 月至 10 月, Binance 日均成交额为 131.28亿美元,份额达 65.27%; OKX 和 Bitget 分别以 23.77 亿和 13.88 亿美元位列第二、第三。 MEXC 、Gate 和 Bybit 位列第四至第六, KuCoin 与 HTX 的份额合计不足1%。
10 月各平台的恢复节奏有所不同。 Bitget 成交额环比增长位列第一,增速达 54.85%, MEXC 与 Bybit 也出现回升。 Binance 在保持最大成交规模的同时,份额进一步上升。
持仓规模与份额
股票衍生品的持仓数据由 Binance 主导,8 月至 10 月, Binance 的 OI 均值为41.57亿美元,份额过半。Bitget 、Gate 和 MEXC 的 OI 份额较为接近,均在 11%-12% 区间; OKX 则为 7.61%,处于中游; Bybit、KuCoin、HTX 的 OI 份额占比较低,在 0.1%–3% 区间。
1.2 交易质量
盘口深度
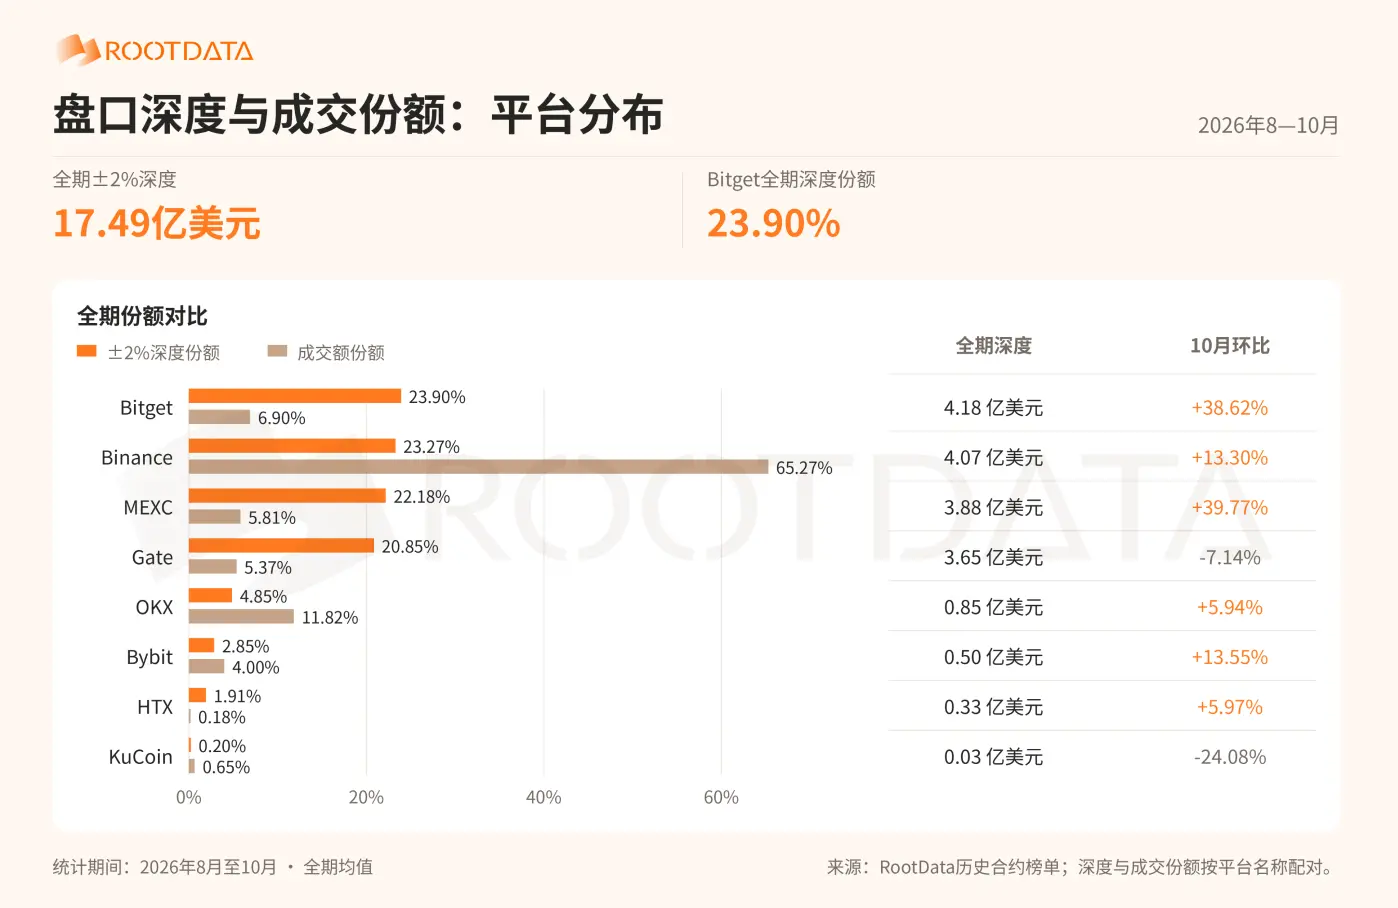
8 月至 10 月,在成交额和 OI 规模低于 Binance 的情况下, Bitget 的 ±2% 深度均值达到 4.18 亿美元,高于 Binance 的 4.07 亿美元,位居八家平台第一。此外, Bitget 深度份额为 23.90%,在 ±2% 区间内的可见挂单规模更大,显示其在盘口流动性供给上具有较强竞争力。
加权价差
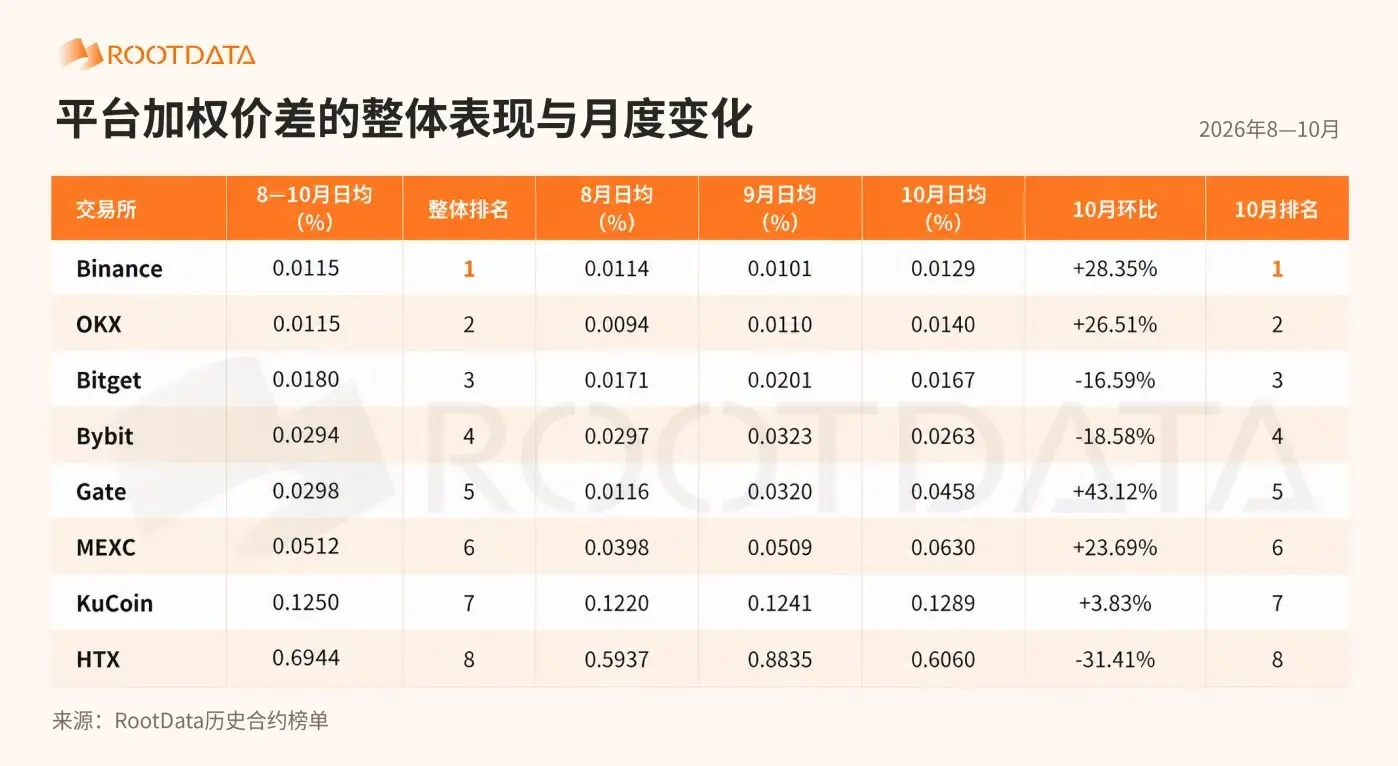
Binance 和 OKX 在价差上保持领先。8 月至 10 月,两家的日均加权价差都是 0.0115%,Bitget 以 0.018% 排名第三,Bybit 排名第四。
10 月, Bitget 与 Bybit 的价差分别收窄16.59%和18.58%,平台交易成本有所改善。 Binance 与 OKX 虽较 9月扩大,仍保持最小价差。 HTX 的收窄幅度最大,但绝对价差仍明显高于其他平台。
2. 代币化股票现货
在代币化股票产品中, AUM (资产管理规模)反映发行资产规模,产品数量反映覆盖范围。本节按 Ondo 、 b Stocks 、 x Stocks , Reality 、 Robinhood Stocks 的产品资料,对比五家产品线的覆盖、资产规模、交易机制及公司行动处理。
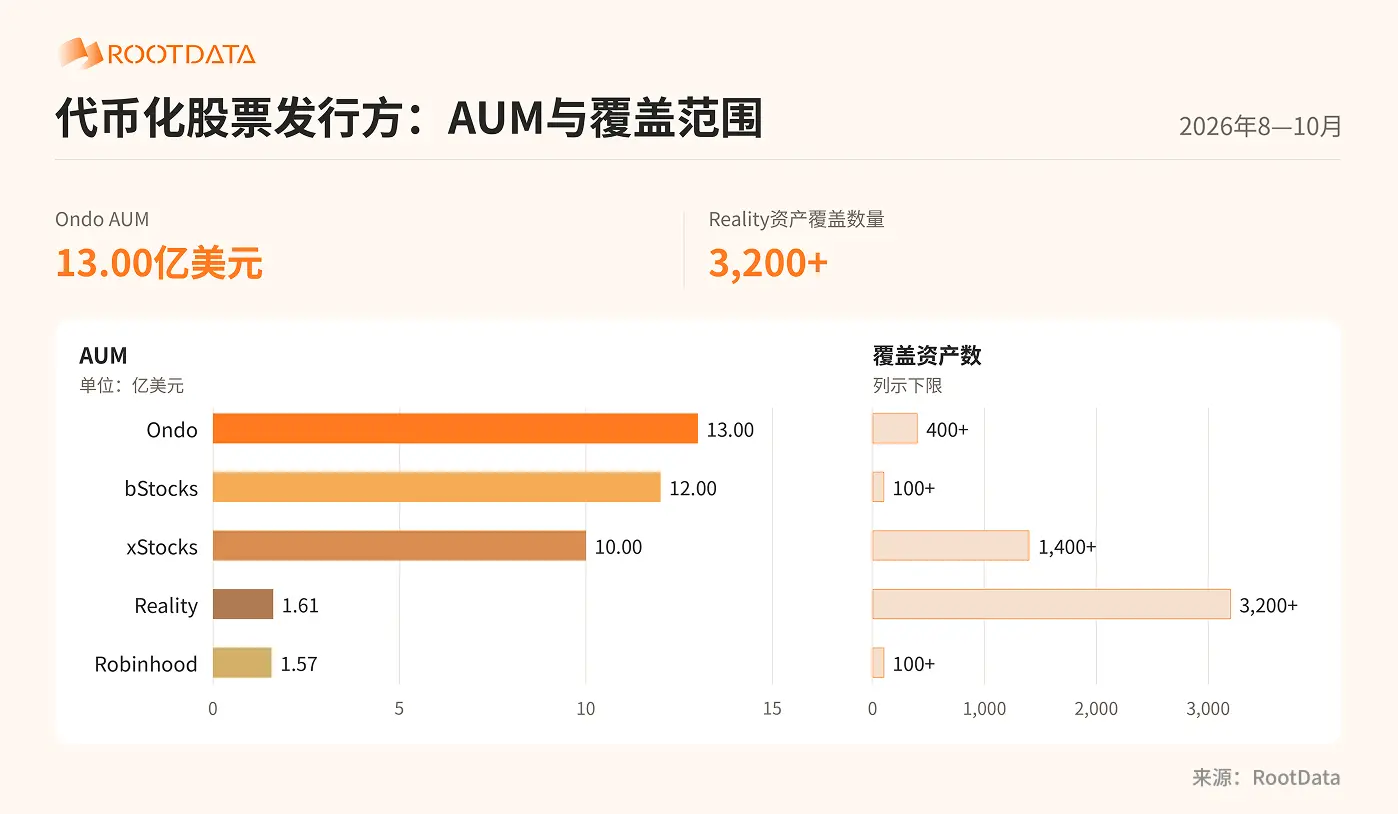
五家产品在资产规模与覆盖范围上各有侧重。按表所列数据, Ondo、bStocks 和 xStocks 的 AUM 分别为13亿、12 亿和10亿美元,资金规模领先; Reality 和 Robinhood 的 AUM 分别为 1.61 亿和 1.57 亿美元,规模紧随其后。其中 Reality 的特点是覆盖范围更广,资产覆盖超过 3,200 项,明显高于其余四家; Robinhood 则主要依托自身平台的用户基础进行分发。
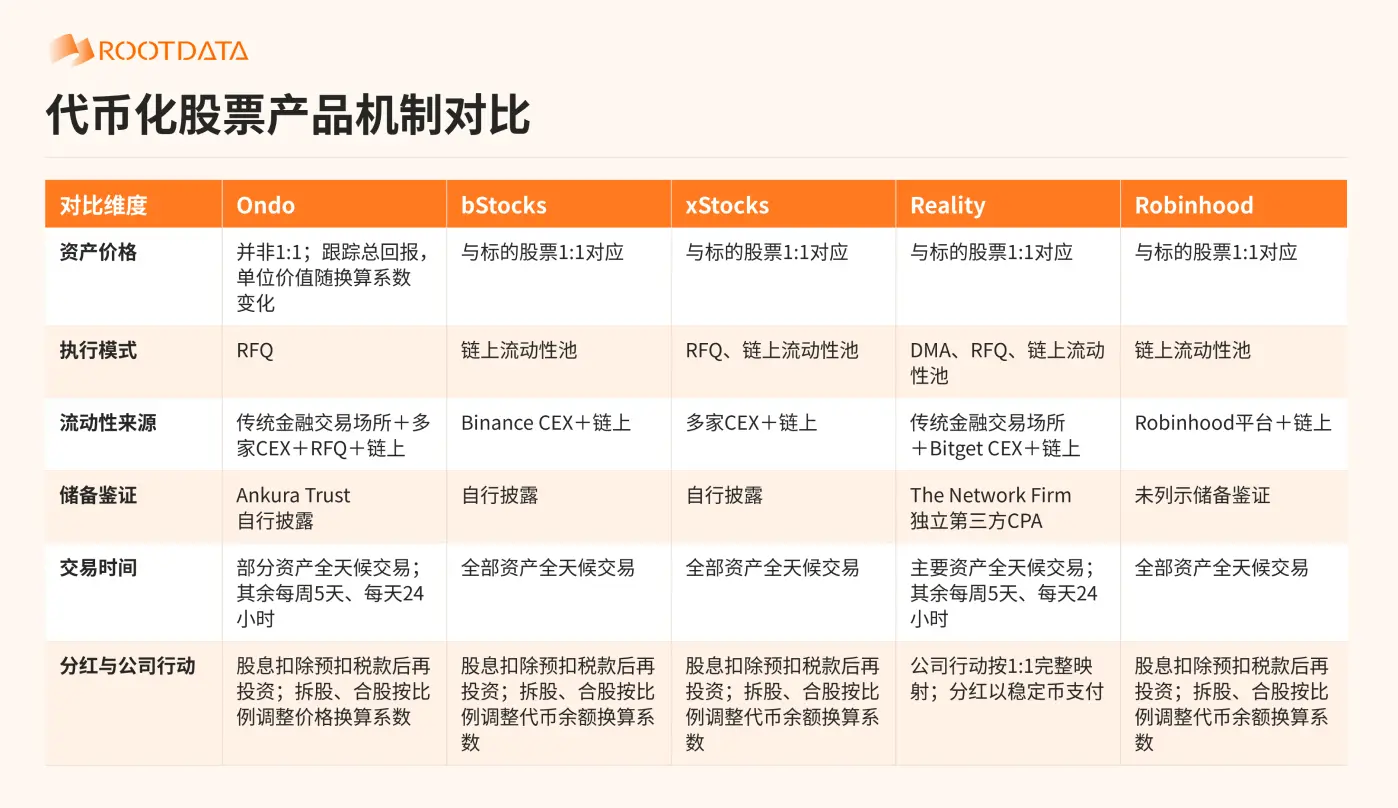
交易渠道也是重要区别。 Reality 同时提供 DMA (直接市场接入,订单直接进入传统金融交易场所撮合)、 RFQ (询价模式,交易者向做市商获取报价后成交)和链上流动性池三种执行方式,流动性来源覆盖传统金融交易场所、 Bitget CEX 及链上; Ondo 和 xStocks 通过多家 CEX 及链上渠道分销, bStocks 和 Robinhood 则分别依托 Binance 、 Robinhood 平台及链上渠道。五家的流动性来源从"传统交易场所+ CEX +链上"到单一平台不等,渠道结构直接影响可触达的资金范围。
分红处理方面,五家形成"现金分红"与"自动复投"两种持有体验: Reality 将分红以稳定币直接支付给持有者,投资者可自由支配现金流;其余四家则将税后股息自动再投资,省去手动操作但无法直接获得现金分配,前者对需要现金分配的投资者更为友好。
信息披露方面, Reality 列示了独立第三方 CPA 出具的储备鉴证,储备透明度经过外部验证; Ondo 、 xStocks 和 bStocks 以自行披露为主, Robinhood 则未列示储备鉴证安排。
交易时间方面, xStocks 、 bStocks 和 Robinhood 的全部资产支持全天候交易; Reality 和 Ondo 的主要资产支持7×24小时交易,其余资产为每周5天、每天24小时,交易时段需按具体标的区分。
综合来看,五家产品没有一家在所有维度上全面领先,差异本质上是产品路线的不同: Ondo 、 bStocks 和 xStocks 以资产规模为重心,分别依托多家 CEX 或 Binance 等渠道做深存量; Reality 则选择了另一条路径,在覆盖广度与机制设计上与同行拉开差距,资产覆盖超 3,200项, DMA 与 RFQ 并行,分红以稳定币现金支付,并列示独立第三方 CPA 鉴证。对 Reality 而言,通过 Bitget 交易所渠道初步积累了份额,同时在交易体验上更贴合真实美股,形成了自身的辨识度;但产品广度最终能否沉淀为持续的成交与持仓,仍需后续数据验证。
三、 Q4 展望与竞争演变
美国中期选举是后续政策预期的重要观察节点。更值得跟踪的是选后税收、贸易和科技监管安排如何推进,以及企业是否据此调整投资与盈利指引。对加密股票平台而言,事件发生时能否持续报价、维持合理价差,将比平静时段的流动性排名更有区分度。
股票衍生品市场已形成不同的竞争优势。 Binance 主导成交与持仓规模, OKX 在成交额和价差上均列第二。 Bitget 的盘口深度排名第一,在本次对比的指标中大多位于前三,表现相对均衡。
产品扩张较快的平台,也面临不同的交易质量考验。 MEXC 的合约数量最多、 OI 排名第二,但价差排名第六; Gate 的合约数量和 OI 分别排名第二、第三,10月成交额下降。 Bybit 的合约数量期间增幅最高,但成交额、 OI 和深度仍均列第六。而 KuCoin 与 HTX 目前的成交份额相对较小,价差则相对较大,后续可关注其产品覆盖和交易活跃度的变化。
下一阶段,竞争重点可能从上新数量转向新增标的的持续成交,以及行情波动时的报价能力。 MEXC 、 Gate 和 Bybit 需要观察产品扩张能否带动成交与持仓增长; Bitget 需要观察深度优势能否转化为更高的成交份额; Binance 和 OKX 则需关注能否在热门股票及非美股交易时段维持规模与报价优势。后续应重点跟踪新增标的成交、 OI 留存,以及事件发生时的深度和价差变化。
数据说明与参考资料
数据覆盖 2026 年 8 月 1 日至 10 月 31 日,来自 RootData 合约、现货榜单及历史快照。月均和全期均值均为各平台该指标有效日数值之和除以有效天数,缺失日期不补零;市场及个股跨平台均值为平台均值之和。成交额取每日 24 小时滚动值,10 月为截至 31 日的月内均值,四舍五入可能造成尾差。
[ S1 ] Ondo Stock s 产品运作及储备核验说明
[ S2 ] x Stock s 官方常见问题与公司行动说明
[ S3 ] Binance bStocks 官方常见问题
[ S4 ] Bitget rToken FAQ 及交易时间和公司行动说明
[ S5 ] Bitget Reality 产品与开发文档
[ S6 ] Robinhood Chain Stock Tokens 文档及 Classic 产品说明
[ S6 a ] Robinhood Classic Stock Tokens 产品说明
[ S7 ] FEC 2026年美国联邦选举日期
本报告仅供研究参考,不构成投资建议。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


