2026年9月15日,日美10年期国债收益率同时站上多年未见的高位:日本收益率触及3.025%,创1996年9月以来新高;美国升破5.0210%,为2007年年中以来首次达到或突破这一水平。作为全球资产定价的重要基准利率,它们长期处于高位,本身就意味着世界进入一个融资成本显著抬升的时代。在同一宏观周期里,加密行业的故事也在悄然改写:运营约九年的 CoinEx 宣布停止运营并启动有序清退,给用户预留到12月22日的提现窗口;另一侧,币安则在2026年9月中旬通过 bStocks 支持台积电 TSMB 和 Salesforce CRMB 的现金股息派发,将扣税后的净股息自动再投资为额外单位或碎股,把传统股息机制嵌入代币化股票产品。几乎同步地,CZ 在 X 上评论,本轮周期中几家逐步关闭的中心化平台仍然允许用户提取资产,与上一轮 QuadrigaCX 式的结局形成鲜明对比。这些并行事件并非简单的因果链,却共同勾勒出一个清晰主线:在高利率压顶、资金红利退潮的环境下,加密行业正从粗放扩张走向有序洗牌与结构调整,弱势平台退出,产品形态被重塑,新的生存逻辑开始取代旧的增长叙事。
日美国债收益率破关键位:风险资产的紧箍咒
2026 年 9 月 15 日这天,“高利率时代”有了两个具象的刻度:日本 10 年期国债收益率触及 3.025%,是自 1996 年 9 月以来的最高水平,美国 10 年期国债收益率升破 5.0210%,为 2007 年年中以来首次重返 5% 上方。对全球资金来说,这不是两条孤立的曲线,而是同一个信号的不同语言——两大经济体的长期主权利率同时站在数十年高位,意味着市场不再把“短期升息”视作噪音,而是在被迫适应一个长期融资成本偏高的新常态。作为全球资产定价的关键锚,10 年期国债收益率一旦抬升,所谓“无风险利率”的基线就被整体上移,所有围绕这条基线展开的估值模型,都要被重新算一遍。
在这个重算过程里,风险资产首先感到勒紧的箍。无论是依赖远期增长预期的科技股,还是对流动性极度敏感的加密资产,当投资人可以在主权债上获得更高、且被视为更安全的回报时,愿意为不确定性支付的溢价自然会被压缩。资金偏好开始从“追逐想象力”回撤到“锁定确定收益”,原本涌向交易所和各类高波动产品的边际资金,被一基点一基点地吸回国债曲线。正是在这样的背景下,加密行业当前的“寒冬”才有了宏观底色:并非哪一次利率点刺穿了哪家平台,而是整条收益率曲线在高位横亘,把过去依赖低成本资金驱动的扩张逻辑,一点点推向收缩与重估的轨道。
CoinEx关停:九年交易所的谢幕时刻
就在日本、美债收益率同时站上多年高位的同一天,一则来自 CoinEx 的公告为这个寒冬添上了更具象的一笔——这家运营了约九年的中心化交易所,宣布停止运营,并启动有序清退流程。公告没有讲故事,只罗列了冷冰冰的步骤:平台不再继续向前,存量用户则被明确告知,在一个预先划定的时间窗口内完成资产提取,最后的期限被写在公告末尾——12月22日。那是一条很具体的日期,像是在九年曲线的末端画上了一个不拖泥带水的句号。
真正与上一轮惨痛记忆拉开距离的,是这次“谢幕”的方式。无论是 CoinEx 公告本身,还是 CZ 随后在 X 上的评论,都没有解释这家平台为何选择此刻离场,原因被刻意留白;但被反复强调的,是“仍可提现”“有序退出”——与曾经 QuadrigaCX 式的突然失联、用户资金被动卷入清算风暴相比,这一轮关停浪潮中几家 CEX 选择在灯还亮着时请客人离席,至少把资产出口留在了用户一侧。置于更大的行业图景里,CoinEx 的关停既是中腰部平台在加密寒冬里的一次收缩,也是这一轮淘汰赛规则变化的缩影:活下去固然重要,但能在退出时守住“资金可退、流程透明”的底线,本身也成了一种稀缺的竞争力。
从QuadrigaCX到寒冬:CZ眼中的关停升级
在这一轮寒冬里,看着几家中心化交易平台陆续宣布逐步关停,CZ 在 X 上给出了一个他认为“至少是进步”的坐标系:和上一轮周期里那种以 QuadrigaCX 为代表的突然停摆、账户被锁死、资产处置长期悬而未决的结局相比,这一次,哪怕是要离场的平台,仍然在拼命维持一个关键前提——用户还能把自己的币提走。对 CZ 来说,“还能提币”本身就已经是一条分界线:线的这一边,是平台作为企业在盈亏之间的抉择;线的那一边,则是信任彻底坍塌之后的漫长追偿。
如果说 QuadrigaCX 式事件曾是上一轮周期的阴影,那么在 CZ 的视角中,本轮关停浪潮至少在三个维度上显得更“成年”:托管层面,平台更早意识到用户资产独立性是生死线,而不是可以事后再解释的灰区;风险管理上,管理层不再把熬到最后一刻当成美德,而是接受在亏损不可逆时提前触发有序退出;退出方式上,从一刀切的“黑箱关闭”转向提前公告、预留提现窗口、按流程清算。对一个高度依赖信任的行业来说,这种从“爆雷收场”到“有序谢幕”的转变,并不意味着风险消失,只是说明哪怕在寒冬里,规则本身也在缓慢升级。
bStocks派息落地:代币化股票的现实试验
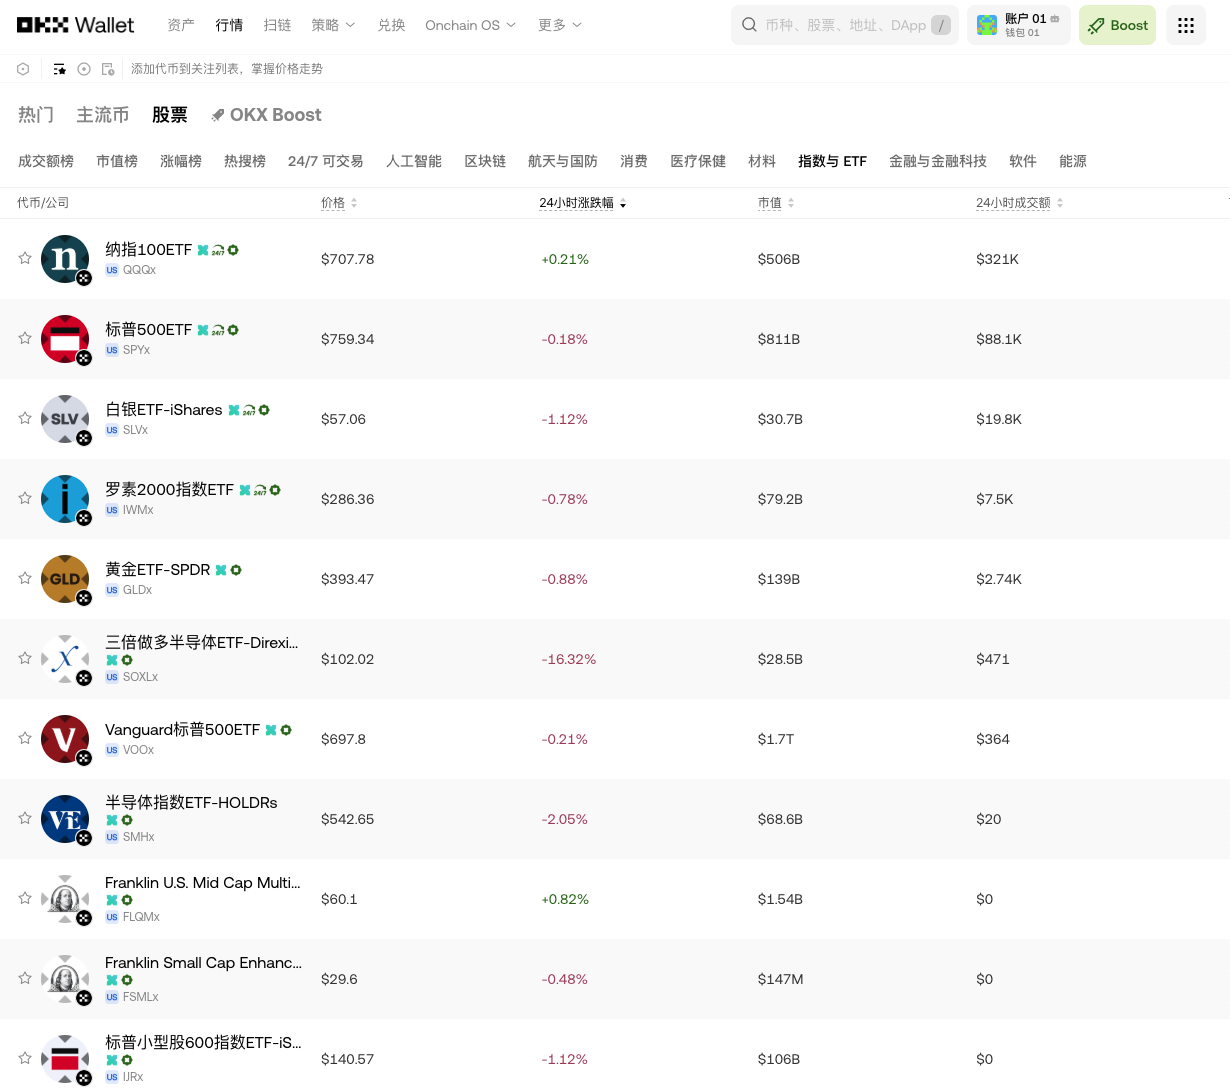
就在一家交易平台宣布谢幕、用户忙着确认提现路径的同一周,另一端的产品团队却在把传统资本市场最朴素的收益形态搬上链上。币安宣布,其 bStocks 产品将支持台积电 TSMB 与 Salesforce CRMB 的现金股息派发:TSMB 的股息记录日快照定在 2026 年9月16日08:00(东八区时间),CRMB 则是 9月17日08:00。这两个精确到分钟的时间点,像是被刻意镶嵌进当前的寒冬叙事里——当利率走高、老牌平台收缩时,仍有人押注“代币化股票不是概念,而是要和真实现金流对齐”的路线。
更有意思的在于派息方式本身。官方安排是:扣除预扣税和相关费用后的净股息,不是简单打成一笔可自由支配的余额,而是自动再投资为对应证券的额外单位或碎股。对习惯了链上“空投即抛压”的参与者来说,这更接近一种被强制引导的长期持有机制:股息直接变成更多的 TSMB 或 CRMB 头寸,而不是一次性的流动性释放。这种把自动再投资、碎股划分等传统股权收益机制,嵌入到代币化资产的产品逻辑里,本质上是在测试一个命题——在宏观利率高企、行业洗牌的周期里,链上参与者是否愿意接受一种更接近现实股权、以持续现金流和复利为核心叙事的代币化资产形态。
高利率时代的加密赛道:退场与加码并行
当日本与美国10年期国债收益率在2026年9月中旬双双站上数十年高位,全球融资成本悄然抬升,加密行业的分化路径也在同一时间窗口内被拉得更清晰。一端是CoinEx这样的平台,在寒冬周期里选择停止运营,通过开放至12月22日的提现窗口完成有序清退,CZ在X上的评论刻意把这类“能让用户走完最后一公里”的关停方式,与上一轮周期里以QuadrigaCX为代表的失控式结局做出了对照,提醒市场这是一次更温和但同样决绝的退场。另一端则是币安在同一宏观环境下推动bStocks派息,把TSMB、CRMB的现金股息记录日精确到2026年9月16日和17日的08:00,并通过自动净股息再投资和碎股记账,把传统股权的现金流机制嵌入代币化资产体系之中,等于是逆周期地在这一赛道上继续加码。简报明确不能把日美利率飙升和某家平台的单一决策简单串成因果,但这些并行事件共同构成了高利率时代的加密洗牌图景:中小CEX更容易选择体面退场,头部平台则在合规叙事下推动代币化证券等精细化产品,把业务向监管可见、结构更复杂、现金流更透明的方向集中,行业整体由此走向集中化、合规化与产品精细化的下一阶段。
加入我们的社区,一起来讨论,一起变得更强吧!
AiCoin专属Hyperliquid福利:https://app.hyperliquid.xyz/join/AICOIN88
AiCoin专属Aster福利:https://www.asterdex.com/zh-CN/referral/9C50e2
链上电报(Telegram)社群:https://t.me/AiCoinWhaleData
链上社区:https://www.aicoin.com/link/chat?cid=N6OVMor5g
AiCoin链上推特:https://x.com/aicoinwhaledata
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。