作者:Thejaswini M A
编译:深潮 TechFlow
深潮导读:Clarity法案没过,SEC用创新豁免给了代币化美股一条五年临时路:许可制AMM与流动性池可以撮合真实股票代币。但开盘只是开始——谁核验钱包、谁提供股票与现金、谁在周末新闻冲击下还能把价格钉住,才是流动性真正要填的坑。本文沿Uniswap许可池、Superstate/Securitize登记层、预言机与PropAMM、再到融资,把“池子怎么被填满”拆开看。
SEC之所以诞生,是因为美国发现:一个市场可以极其活跃,却未必值得信任。
1929年崩盘之前,公司可以在有限披露下卖股票,交易员可以组织资金池操纵价格,证券交易所大体被期待自我监管。崩盘让这种安排的代价无法再被忽视。国会先通过了1933年《证券法》,要求卖证券的公司向投资者提供有意义的信息。
随后是1934年《证券交易法》,并创立SEC来监督交易所、经纪商与二级市场。政府在确立一笔交易:权利主张必须真实,而在人们之间搬运这一主张的市场必须遵守规则。
当股权凭证变成电子账面、交易大厅变成机房时,根本结构并没有变。发行人仍负责造出股份,过户代理记录谁持有,交易所撮合买卖,做市商仍提供对手方,好让价格继续动起来。
区块链可以把这些工作拉得更近。股份、所有权记录、支付与交易池,都可以经由相连的智能合约运转。
过去十年,SEC的执念大多是在问:一个加密代币何时应被视为证券。Clarity法案没能走完国会——安息——但SEC如今通过创新豁免开出了一条更小、临时的路径。它给公司五年时间去试。符合条件的代币化证券交易场所(Tokenised Securities Venue,TSV)可以通过许可制自动做市商与流动性池,促成代币化美股的链上交易。
那么,如果一个代币已经是真正的股票,它能否通过只允许获批投资者使用的、加密风格的池子来交易?
SEC的回答是可以,但旧有保护必须留下来。
代币必须携带正常的股东权利。
股票背后的公司必须被告知,并且可以反对。
只有获批钱包才能交易。
如果该股票停止在纳斯达克或纽交所交易,其代币化版本也必须停止。
智能合约必须公开,好让监管者与投资者检查发生了什么。
造出真实股票并批准池子,只是让市场起步。仍必须有人提供股份与现金、把价格维持准确,并承担风险。这正是我们今天要去的地方。
普通股票交易所试图把想卖的人与愿意买的人撮合起来。自动做市商(AMM)则给双方一个可以对着交易的池子。
卖方需要池子里有足够现金。买方需要足够股份。谁提供了这些资产,谁就赚走一部分交易费。
这听起来不难,但假设苹果在纳斯达克报200美元,而其代币化股份在池子里只要198美元。交易员可以买更便宜的代币,在传统市场对冲,并吃掉价差。这会把价格拉近,但流动性提供者的池子却把股票卖得太便宜了。
加密圈把其中一部分叫做无常损失。当股票急跌时,池子可能最终持有更多下跌中的股票、更少现金。当它快速上涨时,池子可能过早卖掉股票。
传统做市商会靠拉大买卖价差、少做交易、到别处对冲或撤出来应对。简单的AMM则跟着写死的规则走。这对上市股票并不舒服——它们可能在财报、诉讼,或一位本该去睡觉的CEO发帖后跳空。一个24小时开着的池子不会睡觉。
创新豁免为这些池子运转腾出空间,并向用自有资本供资的某些公司提供有条件救济。它无法保证交易费一定大于陈旧价格、逆向交易与库存失衡带来的损失。
一旦这样看市场,代币化股票的流动性就拆成三个问题。
交易场所必须核验谁被允许交易。单靠钱包地址无法显示所有者是谁、是否通过了身份核验,或是否被合法允许持有该股票。
池子需要足够的股份与现金。如果池子只握着几股,哪怕一笔小交易也能把它掏空,并把价格推离纳斯达克。
流动性提供者需要足够资本来维持池子运转。它必须为股份与现金出资,在价格波动时保护自己,并从费用或价差中赚到足够回报,好让风险划算。
我追踪了谁有机会修补这些层。
Uniswap可以决定谁进入池子
Uniswap v4的许可池直接处理第一个问题。
Uniswap v4通常是无许可的。任何人可以建池、兑换或提供流动性。受监管证券不能那样运转,因为其代币合约可能被要求拒绝向未通过发行人核验的钱包转账。
Uniswap v4把余额放在同一个PoolManager合约里,并在人们交易时更新虚拟余额。如果一支受限股票只在真实代币转账发生时才检查钱包,它就看不到池子内部发生的一切。未经批准的人可能在不触发股票代币普通转账检查的情况下获得敞口。
许可池的解法是:在允许交易本身之前就检查钱包。
真实股票被放在一个单独的、发行人已批准的智能合约——Permissions Adapter——里。Uniswap再用该股票的虚拟版本在池内跟踪交易。在任何人可以买入、卖出或添加股份与现金之前,适配器会向发行人的合规系统询问该钱包是否获准。
发行人用的是Securitize的DS协议、Tokeny的ERC-3643,还是自有投资者登记,并不重要。Uniswap只需要该系统给出是或否的答案。
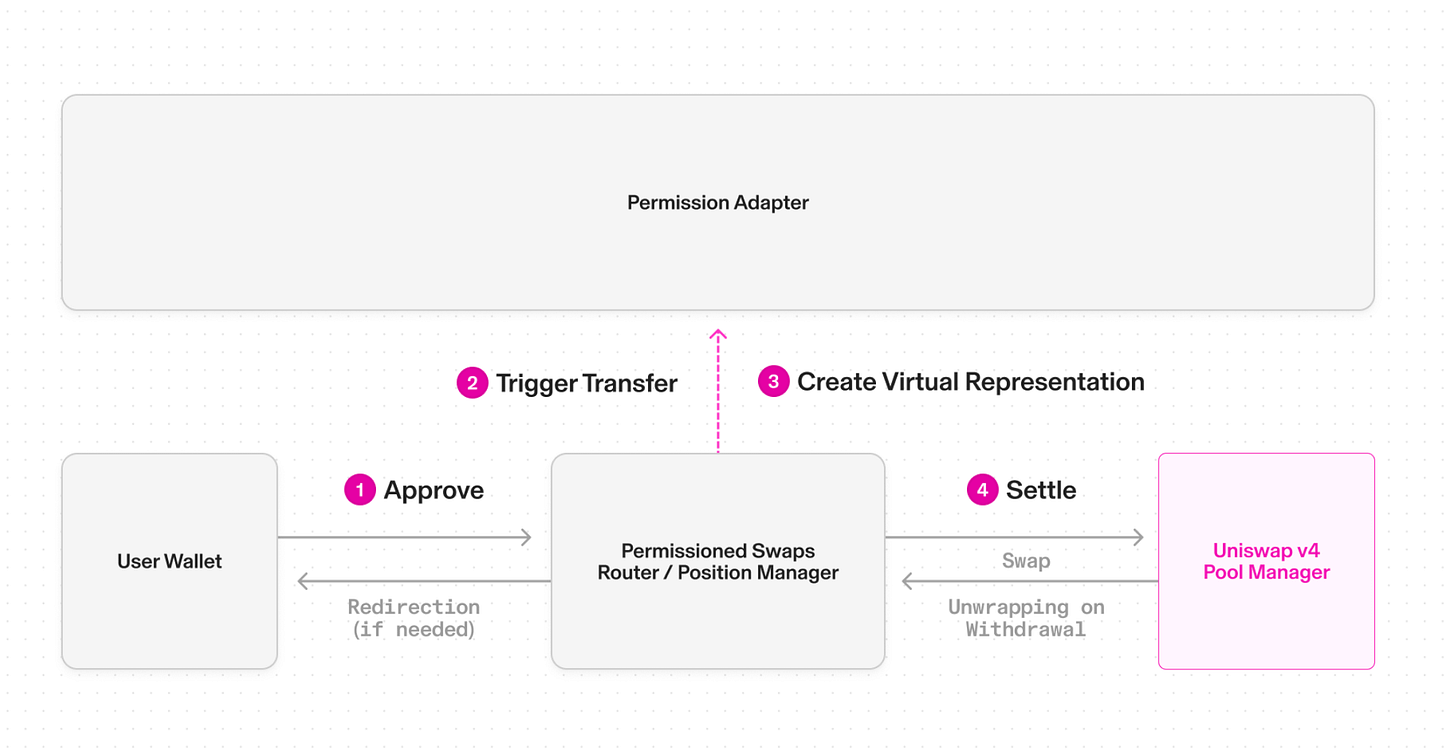
交易许可也不同于提供流动性的许可。某人可能被允许购买代币化股票,却不被允许作为做市商提供股份与现金。Uniswap在每笔兑换前检查交易者,在接受资产前检查流动性提供者。许可之后也可以撤回。如果流动性提供者不再符合资格,发行人可以关闭仓位。LP收到不受限资产(例如USDC),而代币化股票被移到发行人选定的地址。股票不会仅仅因为进入了DeFi,就忘记自己受监管。
系统已经上线,Uniswap称Superstate、Securitize与Dowgo正在基于它建设。这并不等于它们已被批准为TSV。SEC没有公布获奖名单。Uniswap建出的技术,形态上接近该命令如今使之成为可能的许可制AMM。
股票仍然得从某处来
一个代币可以挂着苹果的名字、跟着苹果的价格走,却并不让持有人成为苹果股东。
例如,Robinhood的Stock Tokens是在泽西岛发行的债务证券。它们提供对标的股票的经济敞口,但Robinhood写明持有人不获得这些股份的法定或受益所有权。SEC的新豁免要求代币携带与传统股票相同的权利。眼下我们先绕开Robinhood的别扭之处,看看谁目前拥有这一层。
Superstate的Opening Bell帮助上市公司把真实股份放到以太坊与Solana上。Galaxy Digital在2025年9月成为其首个重要案例,允许股东把其A类普通股迁到Solana。这些代币是Galaxy在SEC登记的股份,携带与传统股票相同的权利。当代币在已核验投资者之间转移时,Superstate实时更新Galaxy的正式股东名册。
作为SEC登记的过户代理,Superstate在传统记账股份、代币化持仓与受支持的DeFi应用之间维护股东登记。当公司已有过户代理时,Superstate与其并行工作,并在既有记录与区块链之间搭桥。Superstate还提供直接发行计划:允许上市公司按实时市价向合格投资者直接出售新发行股份。投资者用稳定币支付,并在获批钱包中以代币形式收到真实股份。
Securitize覆盖类似领地。它发行并管理受监管数字证券,维护投资者记录,并执行谁可以持有或转让的规则。Uniswap的池子在决定钱包可否交易或提供流动性时,可以查询Securitize的DS协议。
它也是贝莱德BUIDL基金背后的代币化与过户代理平台。BUIDL于2026年2月通过UniswapX开放链上交易,不过那不是AMM池,而是询价系统:获批投资者可从白名单公司(包括Flowdesk、Tokka Labs与Wintermute)获得报价。Securitize Markets促成交易,每位参与者都必须经Securitize批准。但可以看看这两层如何一起工作。
Securitize控制谁能合法持有与交易该证券。UniswapX提供寻找报价并在链上结算的技术。这些公司未必是Uniswap的竞争对手。过户代理记录谁拥有股份、转让是否有效。Uniswap处理获批参与者之间的兑换。
SEC要求代币化证券交易场所核实每个代币携带与等效传统股份相同的权利。如果无关第三方代币化某公司股票,场所必须通知原发行人并给予反对机会。若股票停止在其主要交易所交易,其代币化版本也必须停止。
SEC命令还在豁免期内限制每个场所可用的标的数量与成交量。仍必须有人提供足够的股份与现金,好让这些被允许的市场真正有用。
怎样不让价格变得荒谬?
被动AMM(例如标准Uniswap池)始终开放交易。其价格取决于池子里坐着多少股份、多少现金。
集中流动性允许流动性提供者把大部分资金放在股票当前价格附近。这有助于池子在不要求那么多资本的情况下给出更好价格。
更大的问题是时钟。简单AMM从自己的池子设定价格,套利交易员则通过在便宜处买、在贵处卖,把它贴近外部市场。假设英伟达周五收于200美元。周六公司宣布了糟糕消息。人们现在预期股价会跌,但没有新鲜的纳斯达克价格告诉池子跌多远。如果池子仍按接近周五的价格买入,看到新闻的人可以在价格调整前卖给它。把钱放进池子的人,最终握着可能更不值钱的股份。
RedStone首席运营官Marcin Kaźmierczak指出,常规纽交所与纳斯达克交易只占普通一周168小时中的32.5小时。盘前盘后能提供更多价格,但周末仍留下缺口。
把外部数据带进区块链应用的预言机,有助于收窄这一问题。Chainlink的24/5美股数据流覆盖常规、盘前、盘后与隔夜时段。它们报告买卖价、市场状态,以及价格有多旧。不过当传统市场因周末或假日关闭时,这些喂价携带的是陈旧数值。应用可以改用代币化市场的价格,但那已不再是对标的股票市场的实时参照。
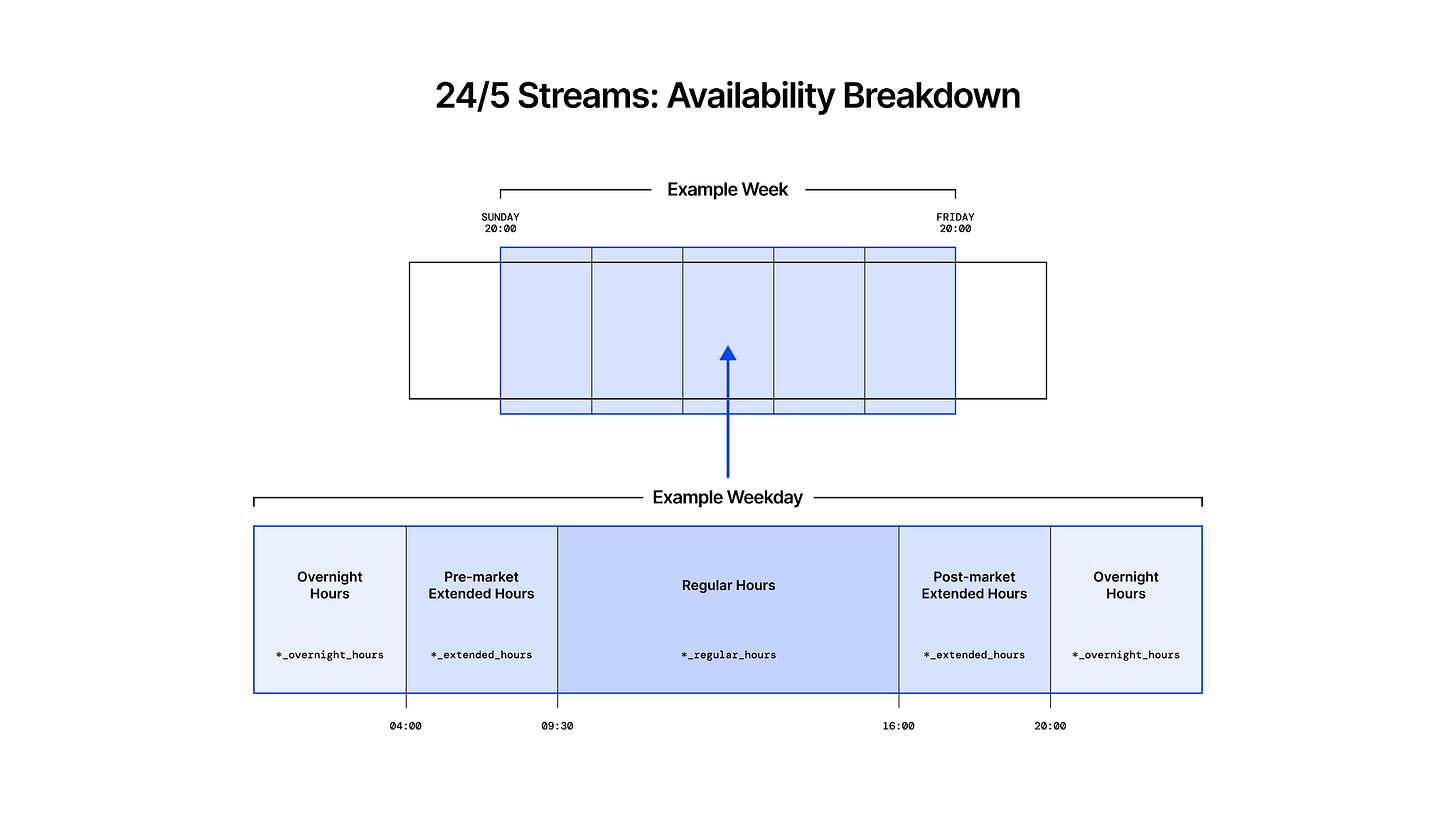
这给交易系统留下另一个决定。知道最新可用价格有用,但在该价格上应提供多少库存,以及当信息变旧时应有多谨慎?
由Bybit孵化的Solana交易所Byreal,做法是为每笔交易提供多条可能路径。它把集中流动性池与专业做市商通过询价(RFQ)给出的报价加以比较。或者说,它直接问交易公司:对所请求的数量,你愿意出什么价。
专业公司在考虑自身库存与别处价格后,可能给出更好报价。Byreal可以调用自有池子、包括Raydium、Orca与Meteora在内的外部AMM,以及做市商报价。有用的创新在于能比较这些来源,而不是指望一个池子同等好地处理每一笔订单。
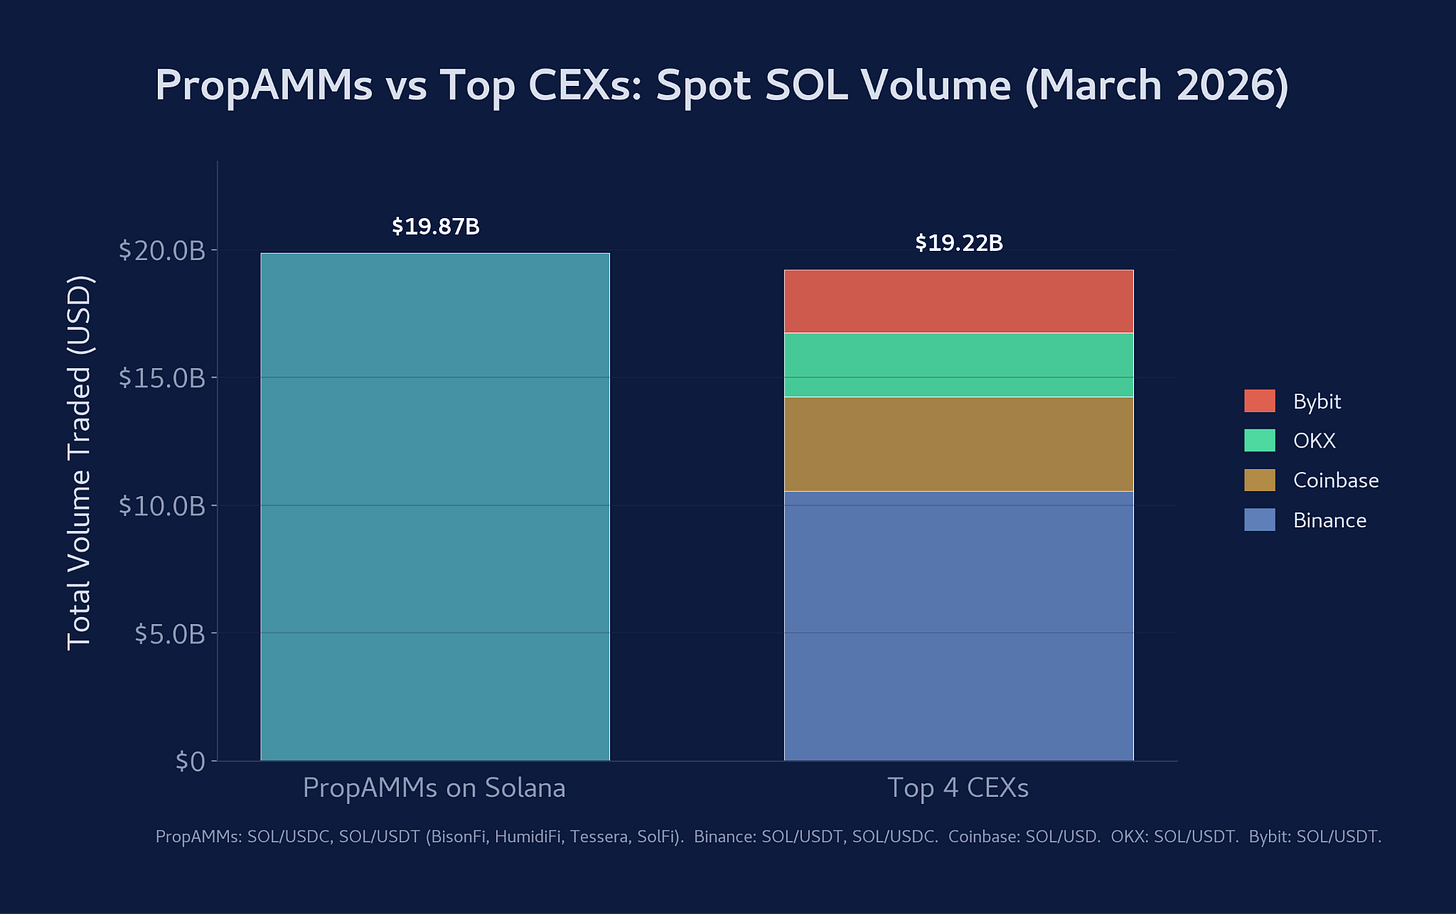
来自Jump Crypto的BisonFi是一家自营AMM(PropAMM),其链下定价引擎盯着其他市场,并把更新后的价格送到链上交易程序。资产与结算仍在链上,但价格可以在有人按过时报价成交之前改变。
其程序也会对库存与信息新鲜度作出反应。若持有过多某一资产,它可以调整价格以鼓励能恢复平衡的交易。若价格更新偏旧,它可以拉大买卖价差,或提供更少库存。这些是在继续做市的同时,限制公司接受多少风险的方式。
UniswapX通过竞争处理同一更广的定价问题。公司竞相用不同流动性来源成交交易者的订单。与Uniswap的许可池分开看,可以看到:当交易者不被锁死在单一池子的报价上时,执行可以如何改善。
这些方案提供的,是在不确定性下更好交易的方法。对真正做代币化股票的建设者而言,机会在于把可靠市场数据、竞争性报价,以及信息稀缺时会响应的控制组合起来。既有加密市场能力提供了有用基础,但把它们套进SEC豁免仍是另一项任务。
假设其他一切就绪。代币代表真实股份,池子核验谁能交易,做市商知道如何保持价格有竞争力。那家公司仍需要足够股份去卖,以及足够现金去买下其他人的卖盘。
一家在十只代币化股票上做市的公司,可能需要在十个池子里配置股份与稳定币。没有融资,支撑这些报价的每一美元都来自自有资产负债表。传统金融已有所谓主经纪商,向交易公司放贷。在决定贷款需要多少担保时,它们可以一起考虑多项投资。例如,一家公司可能持有股份,同时又持有一笔在股份下跌时会升值的单独交易。把两者合看,比单独看任何一边,都能给贷款人更好的风险图景。
Arkis把这种投资组合保证金带进数字市场。贷款人出钱,Arkis把借款公司受支持的投资合在一起评估,并监测支撑其债务的资产。若这些资产贬值过多,系统可以卖出仓位以帮助偿还贷款。
Arkis邻近代币化股票流动性,本身不是股票AMM。但它可以帮助为把股份与现金放进交易池的公司融资。能够用合并投资借款的做市商,或许能用已有资金支持更多交易。
在那种可能性与豁免之间,仍有很大一跳。Arkis尚未证明这些美股会被接受为抵押品、TSV仓位能进入其保证金系统,或其放贷结构满足相关证券要求。
SEC还向在TSV池中使用自有资本、报价或承诺资本的流动性提供者,提供了临时有条件的交易商豁免。这移除了一道监管障碍。
单笔股票交易可以支撑好几门生意。一家维护所有权记录,另一家运营交易池,还有人提供股份、设定价格或借出资金。
它们可以赚管理费、交易收入或利息,因此并不都在争同一笔付款。谁赚得最多,部分取决于人们选择在哪里交易。买卖双方想要好价格,以及足够完成订单的股份与现金。但提供这些资产的公司也需要足够客户,好让努力划算。每一方都在等另一方。
当价格剧烈波动、有人想卖出大额持仓时,池子能否以合理价格完成那笔卖出,同时让提供股份与现金的公司仍愿意继续这样做?那时我们才会知道,代币化是否造出了一个人们可以依赖的市场。
我们永远不知道。Robinhood大概正在给某个功能起名。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


