作者:杰米尼,深潮 TechFlow
目前的市场走出了老币新炒行情,部分山寨币迎来了久违的涨幅。
而奠定这一切基调的,自然是 BTC 重回 8 万的行情。
再往前看,8 月中旬,比特币在短短五天内上涨 24.6%,创下过去两年回调期内的最大单周涨幅。面对这种级别的行情突破,市场惯性思维往往将其归因为宏观资金进场或多头情绪的全面复苏。
但情况并没有那么简单,当下的加密市场,驱动力仍来自于存量博弈,尤其是合约市场的博弈。
最近 Glassnode 与 Bybit 联合发布了一份加密衍生品市场报告,其中指出这场反弹的真实驱动力并非增量多头建仓,而是一次由空头清算主导的被动“轧空”。
透过衍生品市场的数据截面,我们可以清晰地还原这场反弹背后的运行机制。
当 BTC 价格上行与杠杆撤退同时发生
在传统的交易逻辑中,单边上涨行情通常伴随着活跃杠杆的同步扩张。但 8 月 BTC 上涨的这五天呈现出了截然相反的数据形态。
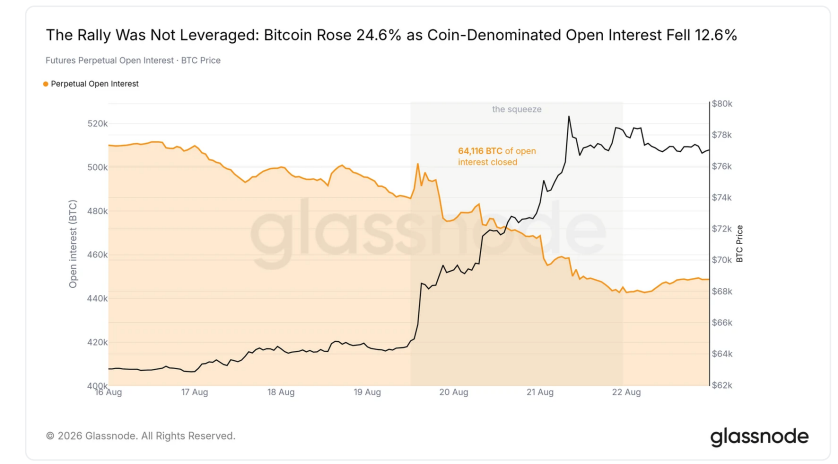
报告指出,在比特币现货价格攀升 24.6% 的区间内,以比特币计价的未平仓合约量(Coin-Denominated Open Interest)不仅没有增加,反而下降了 12.6%。
未平仓合约是衡量市场活跃杠杆的核心指标。价格上涨而该指标回落,意味着推动价格上行的主要力量不是交易员主动开仓做多(加杠杆),而是大量原有仓位被平仓。衍生品市场对这次事件的定性是一次单纯的价格重估(Repricing),而非杠杆扩张(Releveraging)。
空头贡献了 89% 的清算流动性
如果没有新增的多头资金,是谁在买入?答案是被迫平仓的空头。
Decrypt 在报道中引用数据指出,在这波行情中,全网约有价值 64,000 枚 BTC 的未平仓合约被抹去。其中,高达 89% 的清算资金来自空头头寸。
当空头账户触及强平线时,清算引擎会强制向市场发出市价买单以平息仓位。
在流动性相对薄弱的市场环境下,这种机制极易引发连锁反应:被动的平仓买单推高价格,进而触发更多空头的清算。在这五天里,空头自身的止损单,成为了推升 BTC 现货与合约价格最核心的流动性燃料。
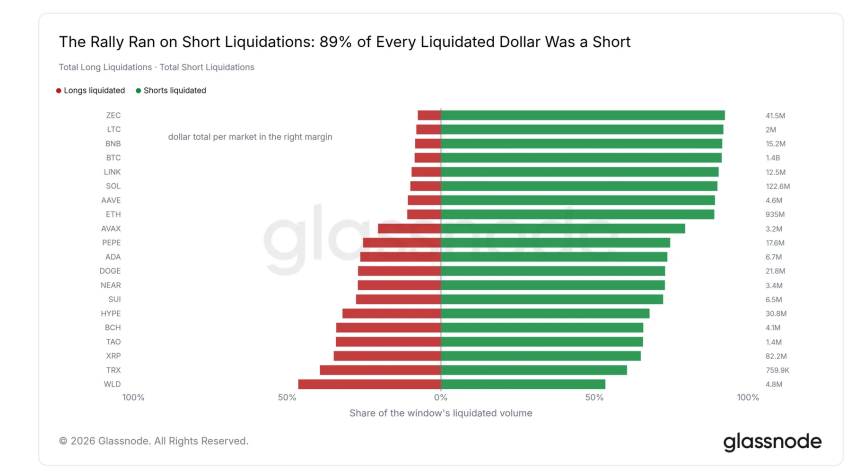
(图注:可以看到,图中绿色代表当时的空投清算,显著高于多头)
期权市场:单日终结长达 361 天的“看跌偏向”
现货与期货市场的剧烈波动,迅速传导至期权市场,并打破了维持近一年的定价惯性。
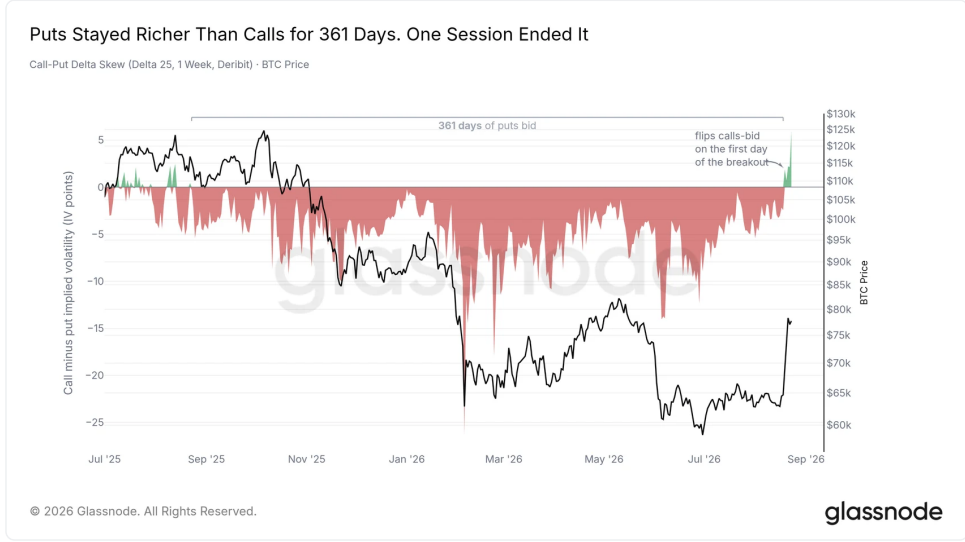
出于对下行风险的防范,期权交易员在此前长达 361 天的时间里,一直愿意为看跌期权支付高于看涨期权的溢价。但在 8 月突破发生的当天,这种长期的“看跌偏向”在一个交易日内被彻底扭转,看涨期权的隐含波动率重新占据主导。
伴随这次逆转,Bybit 的隐含波动率指数(DVOL)在单日内记录了 8 个点的振幅,相当于该指数常规日均波动范围的 4 倍。
市场用极端的波动幅度,完成了对风险的重新定价。
机构定价:短期冲击而非趋势反转
尽管反弹幅度可观且期权偏向发生逆转,但专业机构和做市商并未将其视为牛市全面回归的信号。这一判断体现在波动率期限结构(Term Structure)的变化上。
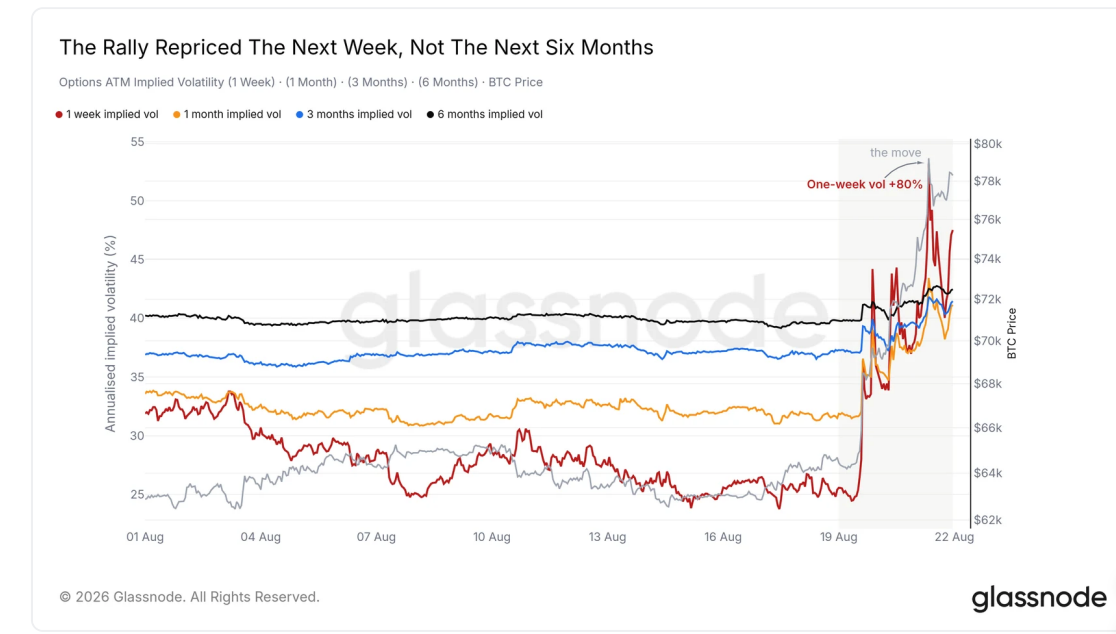
数据表明,在价格拉升期间,1 周到期的近端期权隐含波动率跳升了 80%,但 3 个月与 6 个月期限的远端隐含波动率基本持平。
近端曲线剧烈重估而远端保持不变,意味着期权市场将这次 24.6% 的上涨严格定价为一次短期的流动性清算事件。
市场消化了由于空头过度拥挤而引发的短期冲击,但并未对未来半年的中长期趋势形成持续看多的预期。
所以总体上看,8 月 BTC 上涨的行情是一次典型的存量博弈教科书。
在衍生品尤其是期权逐渐占据加密市场半壁江山的今天,价格的剧烈波动往往不需要实质性的宏观利好。当杠杆分布极度不平衡时,市场自身的出清机制,如集中清算对手盘等就足以制造出两年来最强劲的单周走势。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


