作者:100y,Four Pillars
编译:深潮 TechFlow
深潮导读:当 Kalshi 获得美国监管批准上线单股永续合约、预测市场交易量屡创历史新高、稳定币结算规模突破万亿美元之时,加密行业似乎正在迎来前所未有的主流化浪潮。然而表面繁荣的背后,一个隐秘且残酷的现实正在浮出水面:这些备受追捧的现象级产品,其核心业务逻辑竟然几乎与区块链没有实质性关系。
100y 尖锐地剖析了当前加密生态面临的“管道化困局”。无论是中心化撮合清算的合规预测市场,还是依赖传统金融后台的 RWA 与稳定币,区块链在其中仅仅充当了资金存取与资产流转的底层金融管道。更为严峻的是,根据技术扩散与价值积累的历史规律,商业价值正在被掌控终端用户的分发平台尽数截流,而底层链上基础设施与代币经济学却无法捕获真正的价值回流。
本文不仅系统梳理了 Kalshi 与 Polymarket 的架构异同、2026 年链上赛道的两极分化格局,更直面探讨了加密行业未来的终极出路。当“下一代金融管道”不足以支撑行业愿景时,我们究竟需要怎样的原生应用,才能重新定义区块链不可替代的真正价值?

这篇文章记录了我最近对区块链行业的一些零散思考。它建立在我之前的文章《为什么如今的加密业务看起来都千篇一律》的逻辑基础之上。
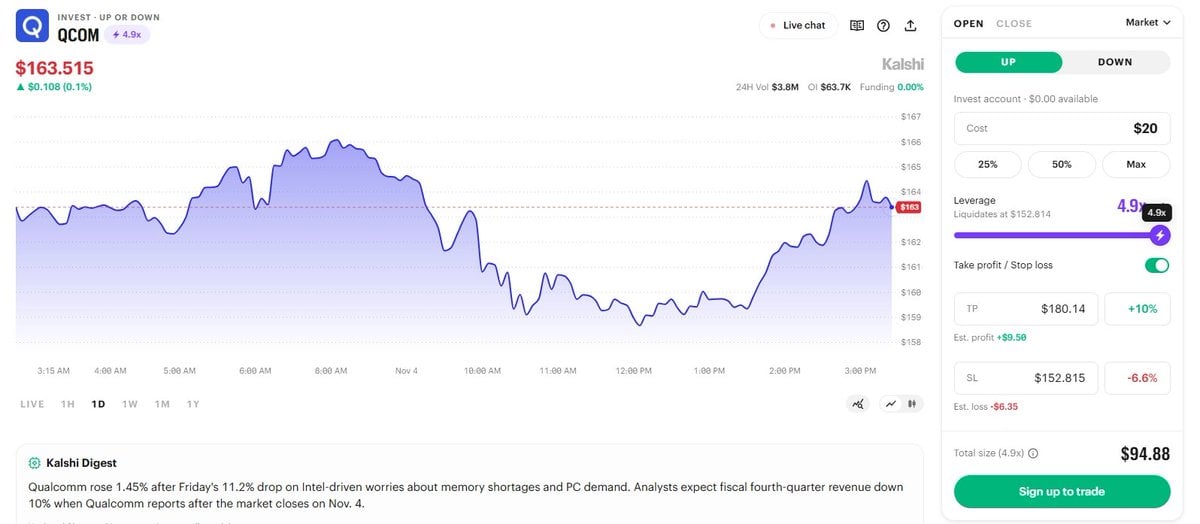
图:Kalshi 获美 CFTC 批准上线单股永续合约交易(来源:Kalshi 官网)
今天对于加密行业来说迎来了一个重磅消息。美国商品期货交易委员会(CFTC)宣布,将允许进行单只股票永续期货(即股票永续合约,Equity Perps)的交易。
这不仅仅是一项监管层面的政策公告。合规交易所 Kalshi 实际上在同一天就直接上线了股票永续合约的实时交易功能。
但请先等一下。这真的算是一条加密行业的新闻吗?
理解 Kalshi:被误读的“加密原住民”
众所周知,Kalshi 是一家受美国 CFTC 监管的中心化衍生品交易所,提供预测市场与永续合约交易服务。
人们通常倾向于把 Kalshi 视为一家与区块链行业深度绑定的企业。但残酷的现实在于,Kalshi 与区块链的实际关联其实少得惊人。
Kalshi 并没有使用区块链技术来驱动其核心产品,包括其旗下的预测市场与永续合约。订单是通过其专有的撮合引擎在链下完成撮合的,而清算与结算则由获得 CFTC 注册资质的衍生品清算组织 Kalshi Klear 统一负责。
Kalshi 与区块链的实际连结相当有限。用户可以通过稳定币进行充值和提现,同时其预测市场头寸可以被代币化,并通过基于 Solana 的平台(如 DFlow 和 Jupiter)进行无缝访问。
那么,为什么人们会把 Kalshi 与区块链行业如此紧密地联系在一起?我认为主要有以下几点核心原因。
首先,它是 Polymarket 的直接竞争对手。当 Polymarket 最初向美国境外用户提供预测市场时,它确实使用了 Polygon 网络和 UMA 预言机作为裁决市场结果与结算交易的底层组件。
这让外界建立了一种深刻的刻板认知,即预测市场本身就是区块链行业的核心组成部分。但即便是在 CFTC 监管下运营预测市场的 Polymarket 美国版,其实也和 Kalshi 一样,与区块链本身几乎没有技术关联。
其次,John Wang 加盟了 Kalshi。2025 年 8 月,John Wang 正式出任 Kalshi 的加密业务主管。此前他曾是顶级加密风险投资机构 Paradigm 的研究员。
最后,是永续期货合约的推出。永续合约是另一种人们常常下意识认为与区块链天然绑定的金融原语,其认知路径与预测市场如出一辙。这种联想并非毫无道理。
永续合约最初作为一种新型交易工具,正是诞生于加密货币交易所之中。加密资产 24 小时全天候运转的交易特性,使其成为永续合约机制的天然温床。
我们如今也拥有了像 Hyperliquid 和 Lighter 这样卓越的基于纯区块链的去中心化永续交易所。因此,永续合约确实在加密世界拥有深厚的渊源。
但从纯技术架构的角度来看,提供永续合约根本不需要区块链。像 Kalshi 和 Coinbase 这样受到严格监管的美国合规交易所,在执行或清算其永续合约交易时,全都没有使用任何区块链技术。
核心底线其实非常清晰:预测市场和永续期货是与加密行业有着深厚渊源的交易产品,但这两者在底层运作上,其实都不需要区块链。
区块链正在沦为单纯的金融底层管道
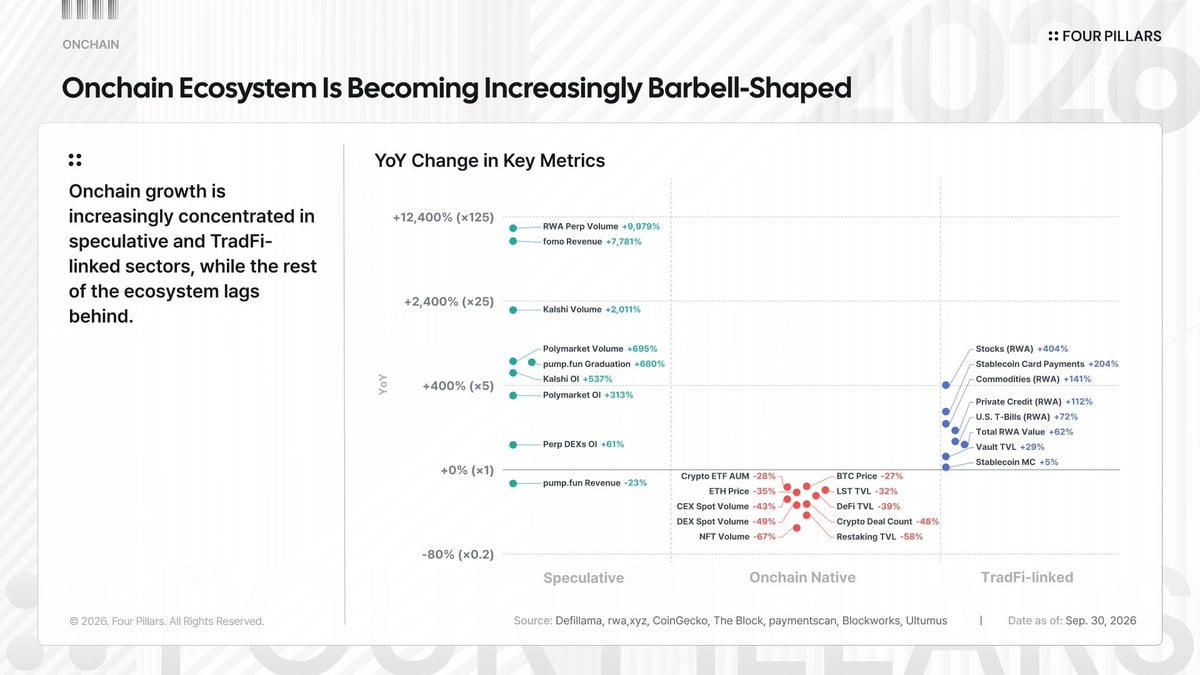
图:2026 年链上两极分化格局与金融基础设施管道化演进
在我之前的文章中,我曾论证链上生态系统正在变得日益极化。纵观 2026 年各大主要赛道的表现,整个行业图景已经变得十分明朗。
像原生 DeFi 这样的链上原生赛道表现低迷。与此同时,实现有意义增长的赛道基本上全部集中在两个极端方向。
在天平的一端,是投机驱动型赛道,例如预测市场、永续期货和 Meme 币;在天平的另一端,则是与传统金融紧密连接的赛道,包括稳定币、现实世界资产(RWA)和链上金库(Vaults)。
考虑到 2026 年是加密行业历史上最艰难的年份之一,这些赛道依然能够实现显著增长,表明它们至少在某种程度上找到了真正的产品市场契合点(PMF)。
乍看之下,这两个极端赛道似乎截然不同。但它们实际上共享着一个至关重要的共同特征:它们绝大多数都只是把区块链用作金融底层管道。
正如我们之前所探讨的那样,预测市场和永续期货在根本上并不需要区块链即可存在。区块链主要为充值、提现以及资产的可交易性提供了基础设施效用。
Meme 币同样如此。区块链让任何人都能极其低成本地自由发行代币并公开交易,其真正的核心效用基本就体现在这里。
在天平的另一端,稳定币和 RWA 同样主要是把区块链视作下一代金融管道,以此取代传统金融体系中那些过时低效的后台结算基础设施。
需要明确的是,我绝不是在否定金融管道的巨大价值。恰恰相反,这种价值是显而易见的。
一个允许任何人在 7x24 小时随时交易和使用广泛资产的全球化金融后台,相比传统金融基础设施而言是一个巨大的飞跃。仅仅这项能力本身,就是一个核心的差异化优势。
但这里有一个令我深感耐人寻味的现象:在区块链真正找到 PMF 的赛道中,区块链本身几乎从来都不是商业模式的核心支柱。核心支柱往往是其他东西。
真正的商业逻辑其实位于别处,区块链仅仅是让这项业务变得更容易、更迅捷,或者让门槛变得更低。
价值向分发层集聚:区块链行业路在何方?
图:技术起源与分发渠道的价值捕获曲线对比(来源:The Commanding Heights)
最近一篇题为《制高点(The COMMANDING HEIGHTS)》的文章在旧金山创投圈引起了极大关注,文中提出了一个极具启发的深刻论点。
从历史上看,商业价值并不一定会沉淀在一项技术最初发源的地方。价值往往倾向于在掌握该技术分发渠道的地方大量聚集。文章认为,AI 产业也将遵循同样的演进轨迹。
我认为这种现象在加密世界已经真真切切地上演了。区块链确实找到了 PMF,但问题在于,创造出来的价值并没有流回链上生态系统,也没有流回底层的加密基础设施。
绝大部分商业价值正在被那些直接拥有用户关系的前端分发平台所捕获。对于这些平台而言,区块链根本不是核心商业逻辑,它仅仅是其产品功能栈中的又一个普通特性而已。
那么,区块链行业接下来究竟该何去何从?目前,区块链已经证明了其作为金融管道的效用,并在该角色中找到了立足之地。但我认为,我们需要的远不止于此。
我们需要那些“真正非区块链不可”的原生业务。在这些业务中,区块链不应当仅仅是一个提供辅助支撑的工具,而是必须坐镇在其核心商业逻辑的正中心。
当然,我们以前经历过这种叙事。许多曾经雄心勃勃的项目都怀揣着这样的抱负起步,试图构建一些只能存在于区块链之上、与以往事物截然不同的颠覆性产品。
然而,那些项目如今大部分都早已销声匿迹。即便如此,我认为我们依然必须坚持沿着这个方向全力探索。
如果区块链的效用始终被局限在充当“下一代金融管道”,那么在超金融化的大浪潮中,区块链行业极大概率最终会沦落为众多平庸金融基础设施提供商中的一员。
平心而论,这并不算是一个糟糕的结局。但如果我们希望区块链生态系统能够成长为远比今天更为庞大和伟大的存在,我们就必须给出一个更有说服力的答案。
也许未来会涌现出一批完全超出我们所有人预期的全新原生应用类别来破解这个难题;又或者,破局的催化剂根本不会来自技术本身,而是政治或社会格局的演变从根本上重塑大众对区块链的认知,从而让现有的原生应用重新获得聚光灯的聚焦。
我不知道未来究竟会走向哪条道路,但我深信,这正是当下我们每一个人最应当密切注视的焦点。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


