撰文:Rita
高盛在 2026 年 9 月 11 日发布的美光科技 4Q 前瞻报告中,维持中性评级,12 个月目标价 1100 美元。以 9 月 10 日收盘价 977.41 美元计算,上行空间 12.5%。目标价基于 18 倍正常化每股收益 62 美元。高盛预计美光本季度营收 519 亿美元,毛利率 87.3%,每股收益 32.54 美元,均高于市场共识。
高盛分析师 James Schneider 在报告中指出,投资者关注战略客户协议(SCA)、资本回报计划和 HBM4 产品趋势。DRAM 和 NAND 供应持续紧张,高盛预计美光将交出又一个强劲季度,营收和指引均有望超出市场预期。投资者仓位偏正向,因为 DRAM 和 NAND 持续紧张,但部分投资者担忧竞争对手的长期供应增加,尤其是中国。
本季营收预计 519 亿美元超共识
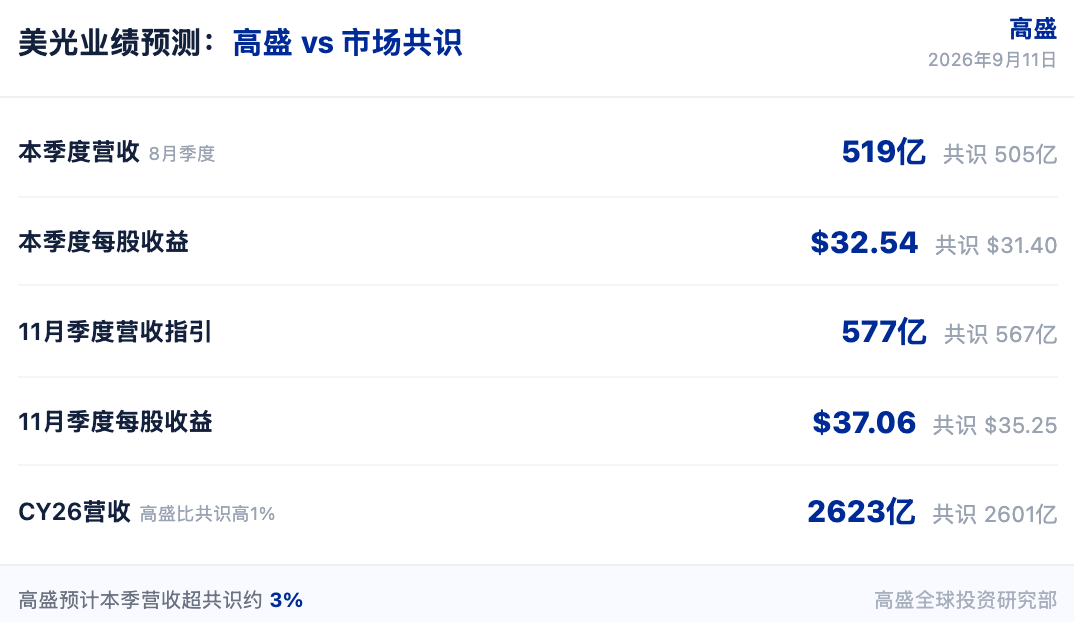
高盛预计美光本季度营收 519 亿美元,市场共识 505 亿美元。毛利率预计 87.3%,市场共识 87.0%。每股收益预计 32.54 美元,市场共识 31.40 美元。营收超共识约 3%。
11 月季度指引方面,高盛预计营收 577 亿美元,市场共识 567 亿美元。毛利率预计 88.1%,市场共识 87.5%。每股收益预计 37.06 美元,市场共识 35.25 美元。高盛预计美光将指引 11 月季度营收环比低双位数增长,受产品组合和增量定价推动。
高盛认为,DRAM 价格动能持续,投资者预期偏高,但相比前几个季度更为温和。美光当前在 HBM 的份额约为 20%,投资者预期公司将维持或扩大这一份额。
CY26 营收和 EPS 高于市场
高盛对 CY26 的营收和每股收益预测分别比市场共识高 1%和 3%。CY26 营收预计 2623 亿美元,市场共识 2601 亿美元。CY27 营收预计 2676 亿美元,市场共识 2647 亿美元。CY28 营收预计 2802 亿美元,市场共识 2606 亿美元。
高盛同时引入 CY29 预测,营收预计 2845 亿美元,每股收益预计 174.22 美元。高盛上调营收和每股收益预测,基于 DRAM 需求最新展望和近期定价趋势。高盛对 CY27 的营收预测比旧预测高 4.9%,毛利率预测比旧预测高 80 个基点。
战略客户协议与资本回报是焦点
高盛认为投资者预期美光将签署更多战略客户协议,关注定价水平与之前协议的对比。战略客户协议的定价结构是市场焦点,直接影响未来几个季度的营收能见度和利润率。
资本回报方面,高盛预计关于股票回购计划的评论将是市场关注重点,尤其是在 CHIPS 法案限制解除之后。美光此前受 CHIPS 法案限制,回购能力受限。限制解除后,市场关注公司是否会启动大规模回购。高盛认为,资本回报计划的规模和时间点是影响股价的关键变量。
HBM4 路线图决定份额
HBM 路线图方面,高盛预计美光将评论其 HBM 市场份额,并对 HBM4 出货和 HBM4E 采样提供更多信息。高盛认为投资者预期美光将维持或扩大当前约 20%的 HBM 份额。HBM4 的出货节奏和 HBM4E 的采样进展,是判断美光在下一代高带宽内存竞争中位置的核心指标。
高盛列出的上行风险包括 HBM 路线图持续执行和份额增长,AI 加速器 HBM 含量大幅提升。下行风险包括 CXMT 持续获取 DRAM 市场份额,对定价动态产生负面影响。CXMT 是中国 DRAM 厂商,其份额扩张可能压制 DRAM 价格。
高盛指出,财报发布后,股票讨论将继续集中在长期客户协议和超额资本回报,以及长期供应增加,尤其是中国。高盛认为,市场对美光的长期争论在于,当前供应紧张带来的定价优势能持续多久,以及中国竞争对手的产能扩张是否会改变供需格局。
免责声明
本文系潮向研究对第三方券商研究报告(高盛,2026 年 9 月 11 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


