作者:Alex Thorn
编译:深潮 TechFlow
深潮导读:Galaxy Research梳理2026年二季度加密与区块链创投:约56亿美元投进384笔交易,环比回升,但资金更集中在后期轮次;交易/交易所/投资借贷类继续吸金,美国仍主导。与此同时,新基金只募到约39亿美元、数量创多年新低——一级市场“投得出去、募不太动”的裂口,比单看交易热度更值得警惕。
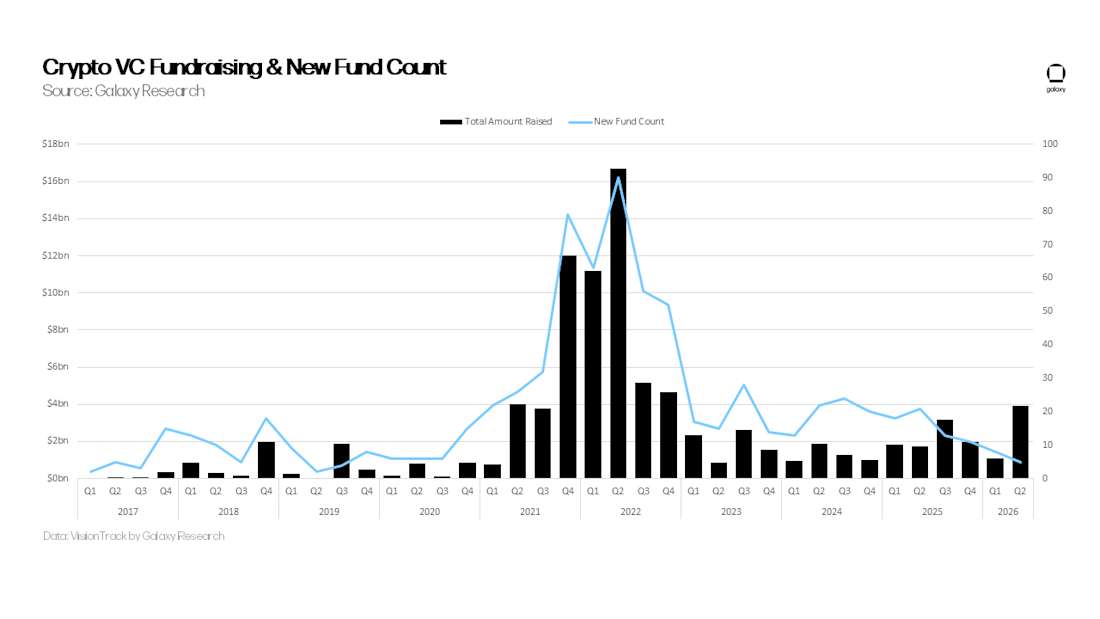
加密货币创投在一季度降温后,于2026年二季度回暖。风投合计向私营加密与区块链相关公司投放约56亿美元,覆盖384笔交易。投资额环比上升31%,交易笔数增加10%;投资额回升主要由后期融资拉动。新基金募集依然困难:二季度约有39亿美元分配给5只新加密创投基金,是自2019年四季度以来新基金数量最少的一个季度。
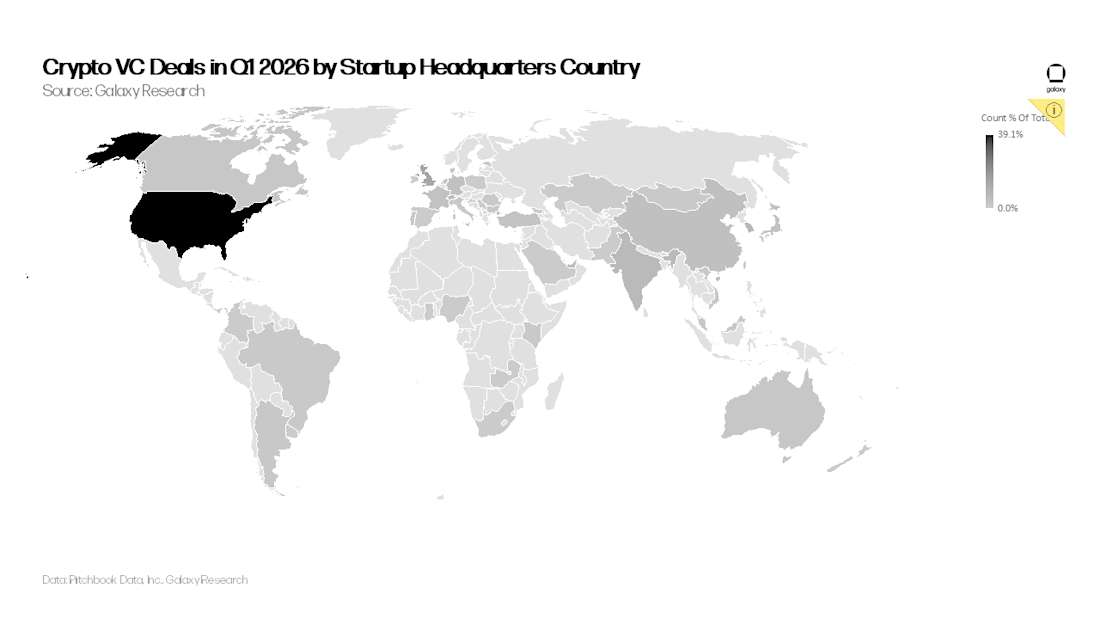
整体看,加密创投活动仍算健康。交易、交易所、投资与借贷业务再次吸走最多资金、也领跑交易笔数;DeFi、隐私/安全、代币化、AI、基础设施、Web3/NFT/DAO/元宇宙/游戏、支付/奖励,以及企业区块链也有可观活动。后期公司拿下78.3%的投资额,而pre-seed与种子轮合计占成交笔数的39.8%。总部在美国的创业公司占投资额的73.5%、占384笔交易的39.1%。
要点速览
加密VC在2026年二季度回暖,约56亿美元投进384笔交易。
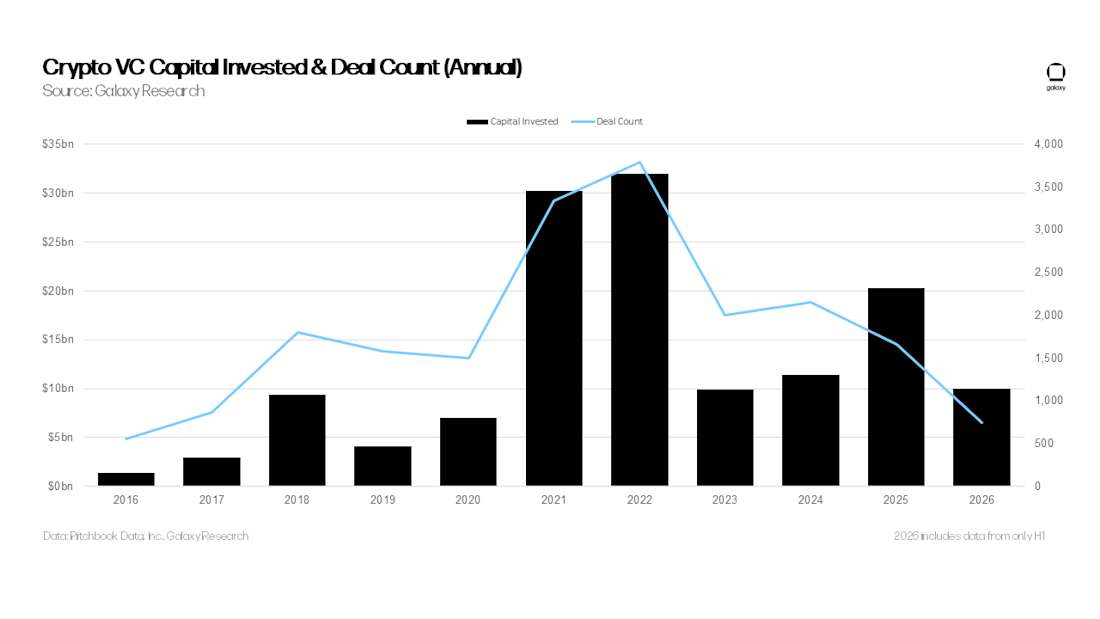
按上半年节奏年化,约合200.37亿美元,略低于2025年全年的203亿美元,但仍高于2023–2024年多数熊市阶段的节奏。
后期交易约占投资额的77%,早期约占15%,种子/pre-seed约占其余份额。
在Galaxy Research跟踪的创业赛道中,交易/交易所/投资/借贷类获得最多创投资金。
美国继续主导投资额与交易笔数,分别占73.5%的资金与39.1%的交易。
投资者向5只新加密创投基金配置了约39亿美元。
创投活动
交易笔数与投资额
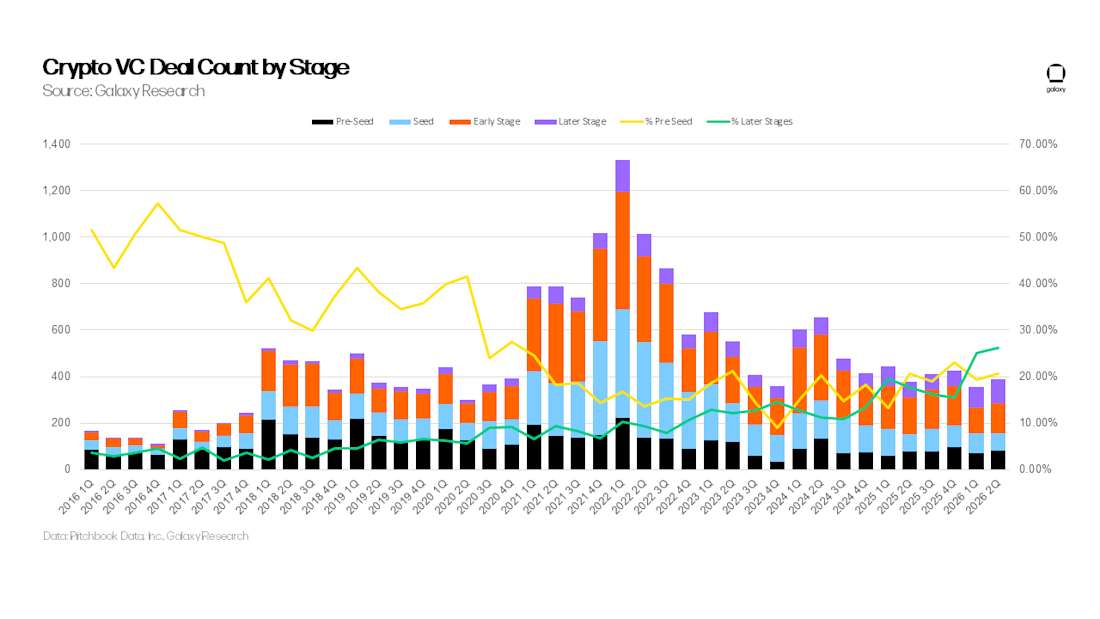
二季度,风投向加密与区块链相关初创及私营公司投放56.83亿美元(环比+31%),覆盖384笔交易(环比+10%)。
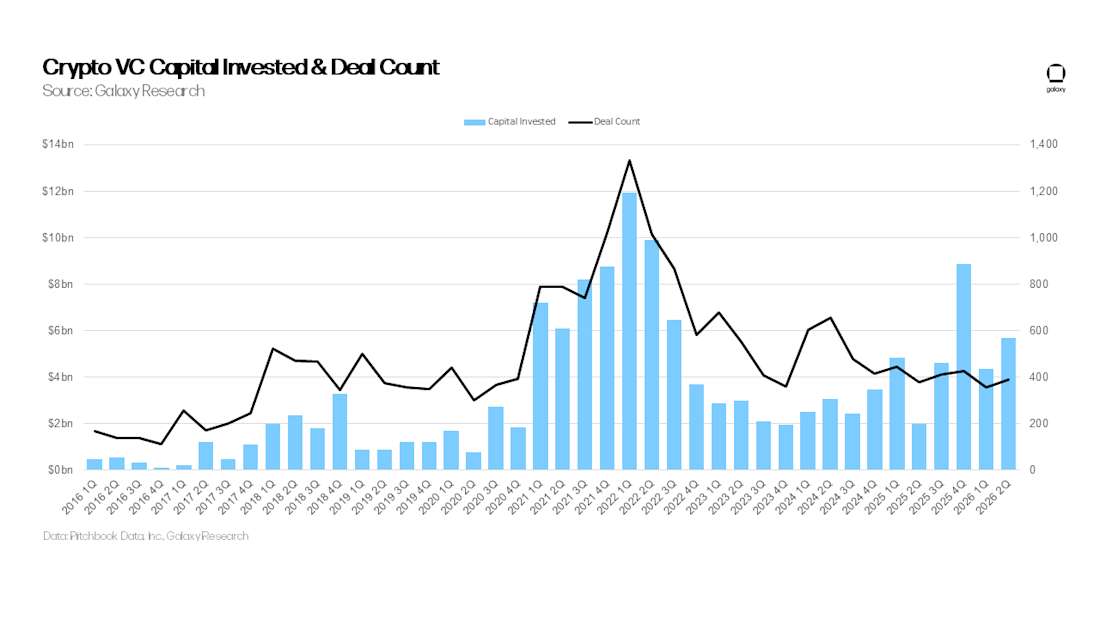
相对一季度的回升,主要来自后期融资增加。投资额增幅大于交易笔数增幅,说明更多资金集中流入规模更大的轮次。
今年迄今,风投已向加密领域投入100.18亿美元,共744笔交易。若按上半年年化,2026年全年投资额约合200亿美元——略低于2025年的203亿美元,但仍明显高于2023–2024年多数时段。
投资额与比特币价格
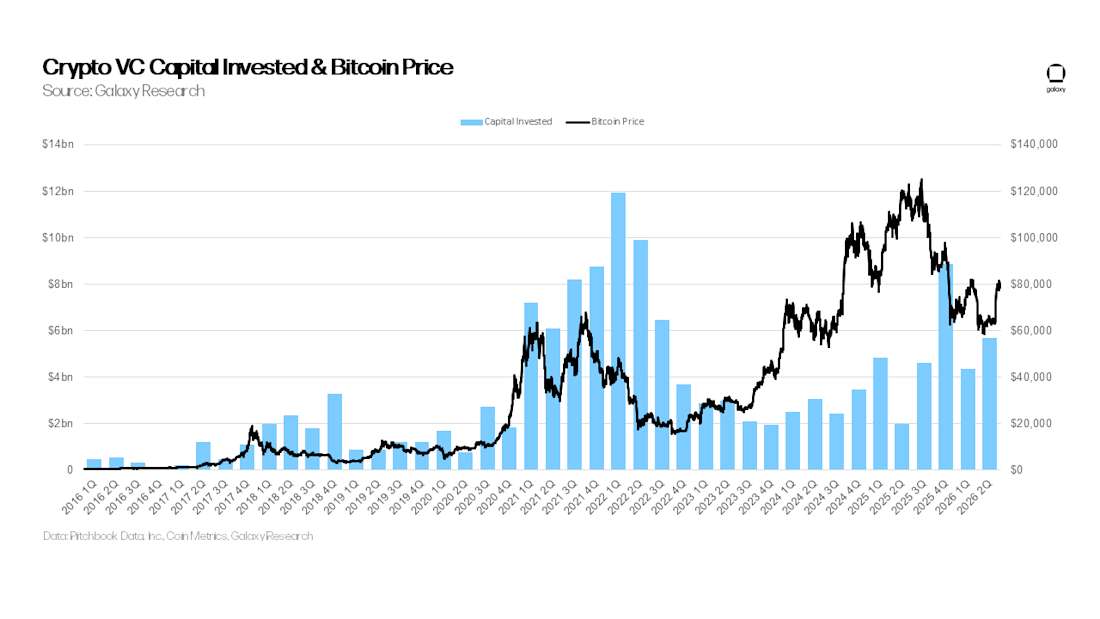
过去周期里常见的比特币价格与加密初创投资额之间的相关性,仍弱于2017年和2021年。比特币在2025年末创出新高时,创投活动却并不整齐;不过进入2026年二季度,比特币与创投投放额双双上行。
按阶段拆分的投资
二季度,78%的投资额流向后期创业公司,22%流向更年轻的公司。
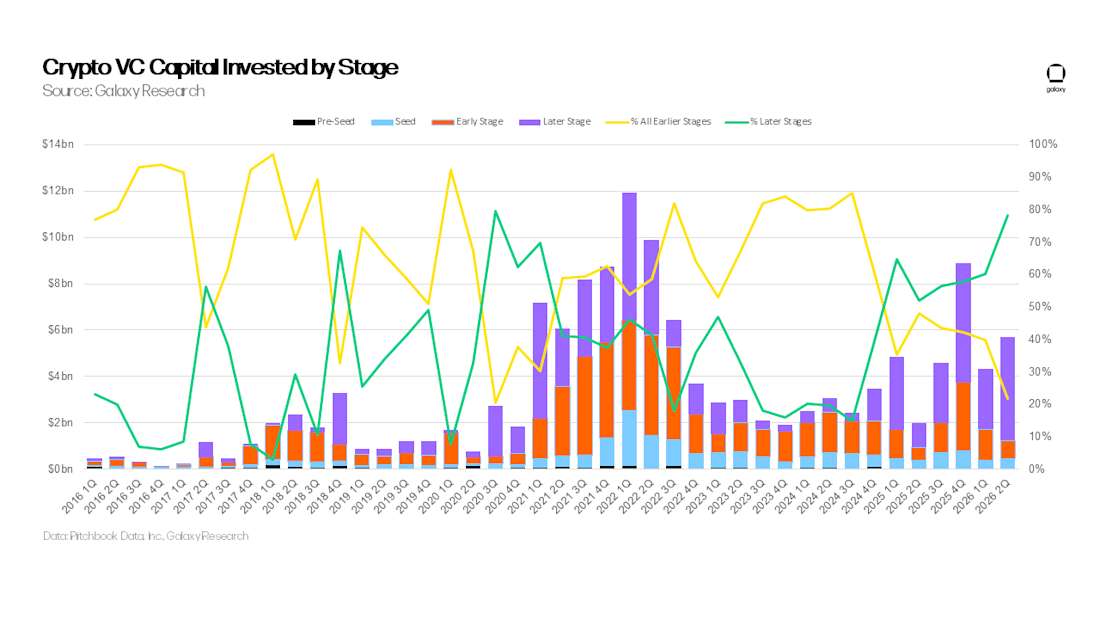
按交易笔数看,pre-seed占总笔数的份额略升至21%,后期投资升至成交笔数的26%。作者跟踪pre-seed占比,是为了观察创业行为与投资者风险偏好。pre-seed在绝对量上仍有意义,但后期交易份额上升,反映市场在走向成熟。
估值与交易规模
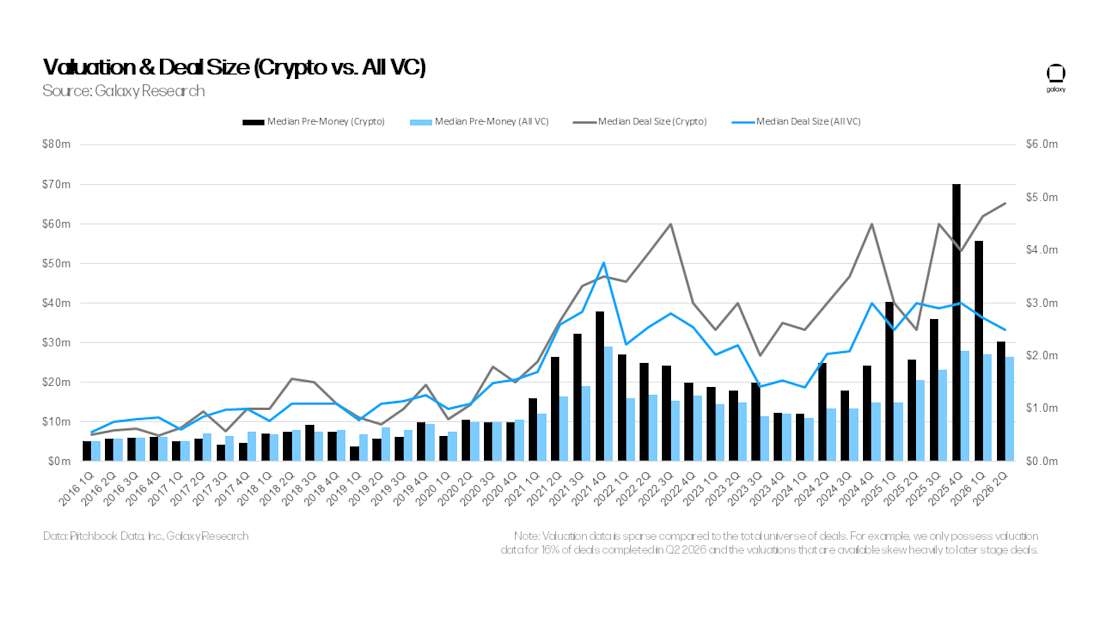
获得风投支持的加密公司估值(下图左侧纵轴)在2025年四季度创下历史新高,超过了2021年当时的纪录。2026年一季度和二季度,估值自高位大幅回落;同期加密以外的更广VC体系估值仅轻微下降。2026年二季度,加密交易的中位规模(右侧纵轴)创下约490万美元的历史新高。(注:估值数据相对全部交易样本偏稀疏。例如二季度仅约16%的成交有估值数据,且可得估值明显偏向后期交易。)
按赛道拆分的投资
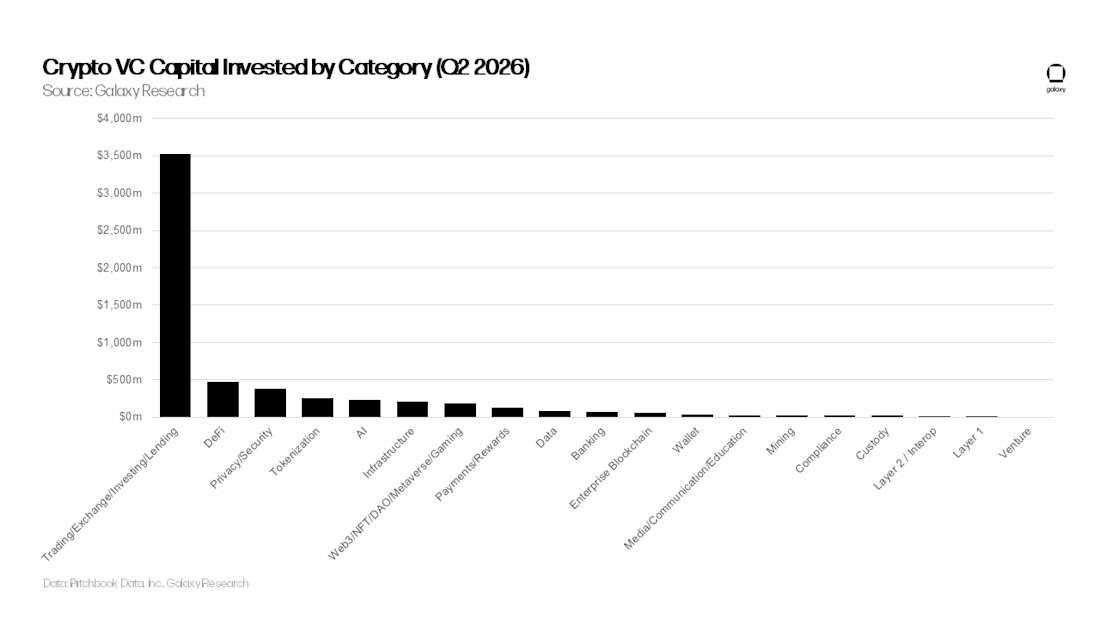
交易/交易所/投资/借贷赛道的公司从加密风投那里募到最多资金,继续占据榜首,约35.23亿美元,相当于二季度投资额的约五分之三。DeFi位列第二,约4.78亿美元,其后是隐私/安全、代币化、AI、基础设施、Web3/NFT/DAO/元宇宙/游戏,以及支付/奖励。
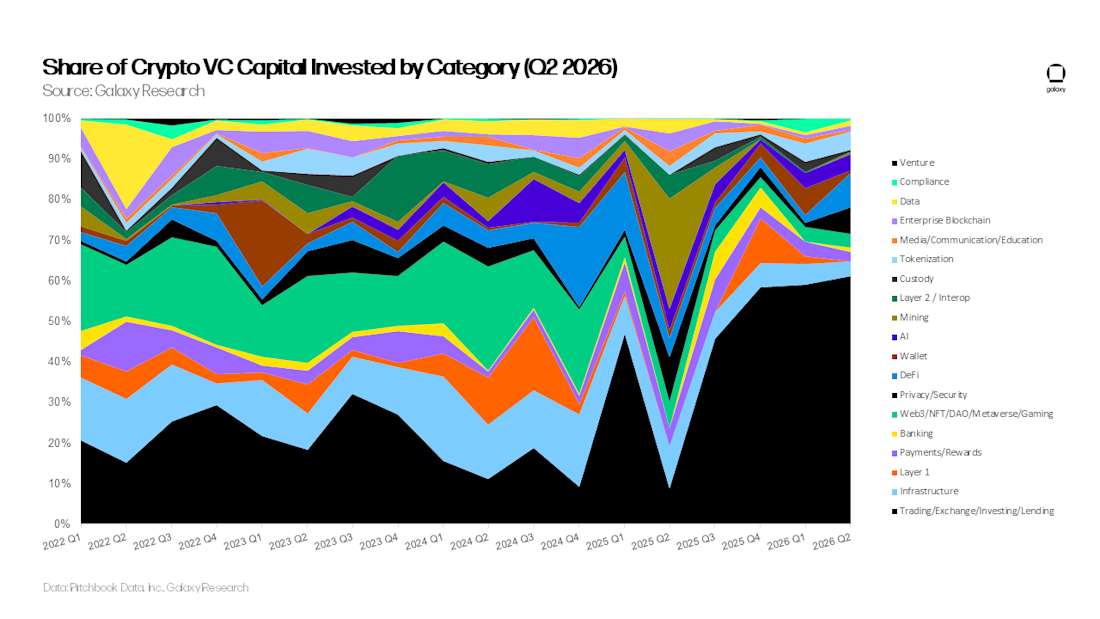
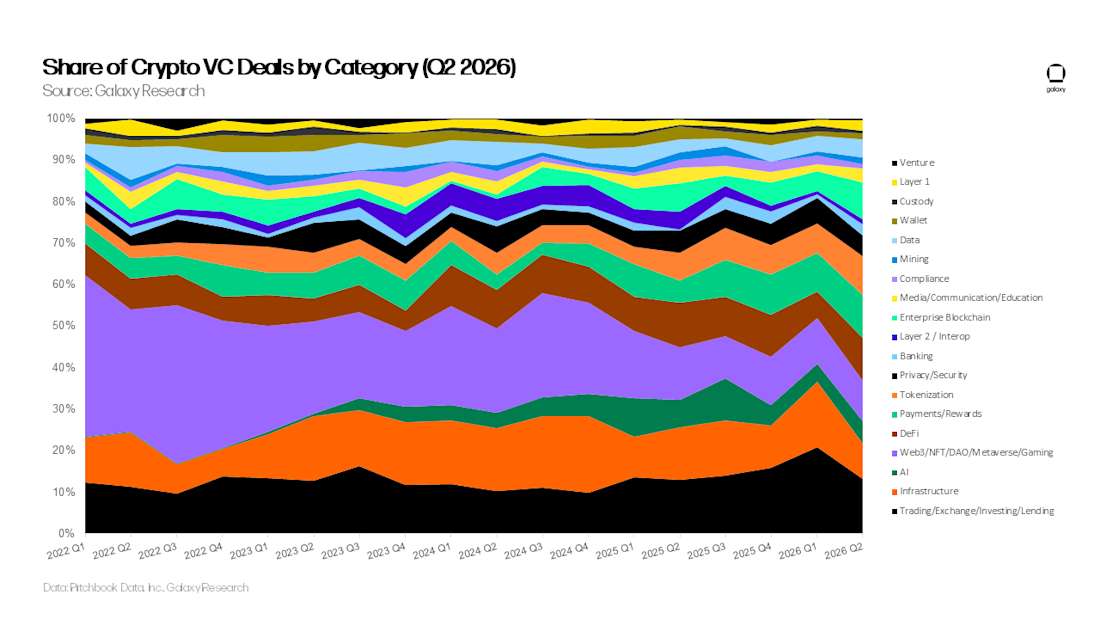
回看各赛道创投资金占比随时间的变化,二季度的美元结构异常集中。
若只看交易笔数,市场其实比美元总额看起来更多元。交易/交易所/投资/借贷仍靠前,但其他赛道在笔数上仍有相当存在感。
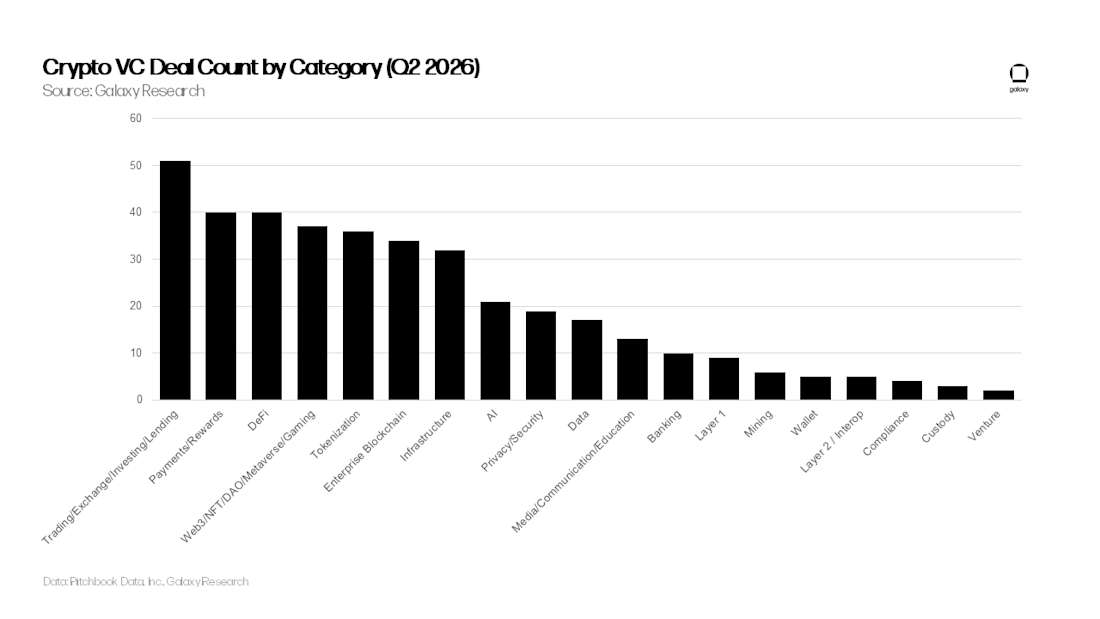
把笔数结构放到时间轴上看,多元格局仍在:交易/金融类长期占重要份额,但并未独占全部成交。
按阶段与赛道交叉拆分
把投资额和交易笔数按赛道与阶段交叉拆开,能更清楚看到钱实际流向哪里、哪类项目还在早期堆笔数。
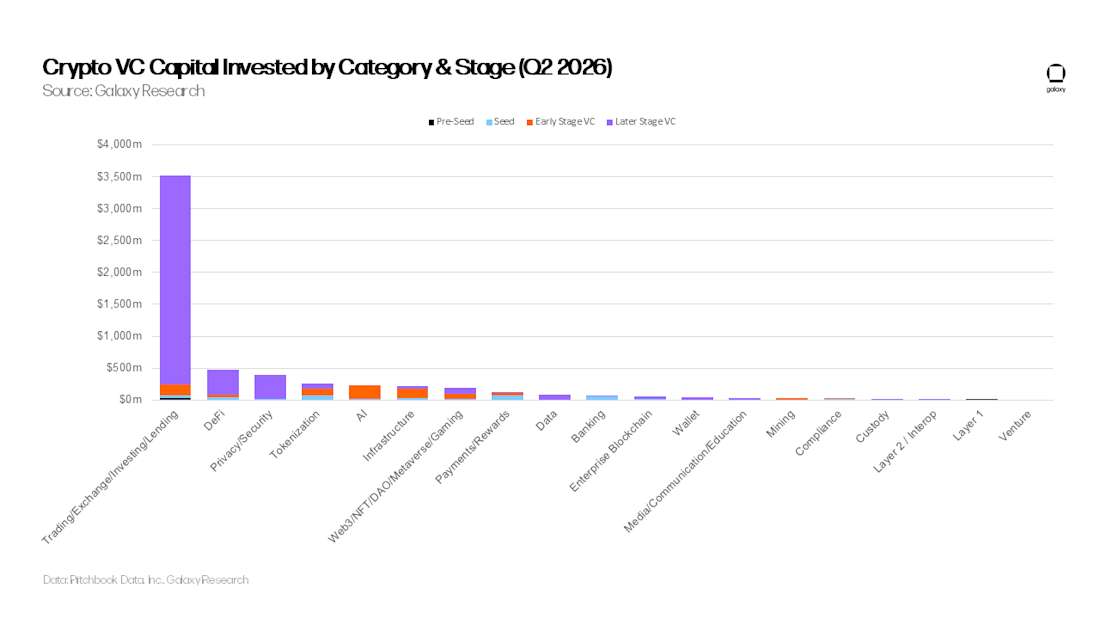
分析各赛道内部不同阶段的资金分布,可以看出哪些类别更依赖后期大额轮次,哪些仍主要靠种子与早期交易堆量。
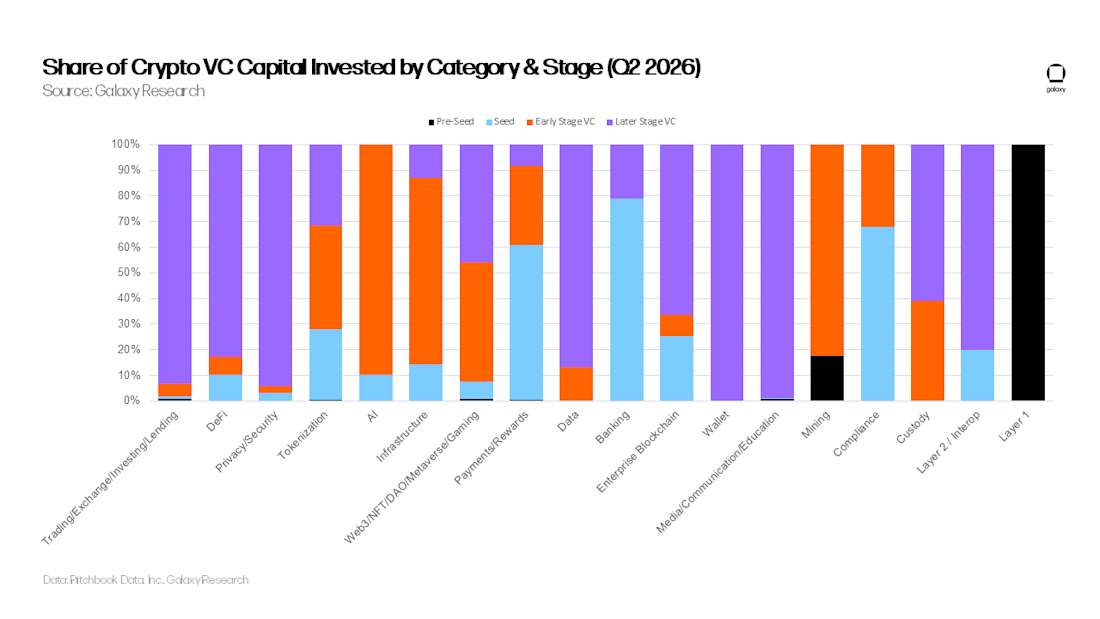
与此前几个季度类似,二季度在阶段与赛道上仍保持较健康的分散度。
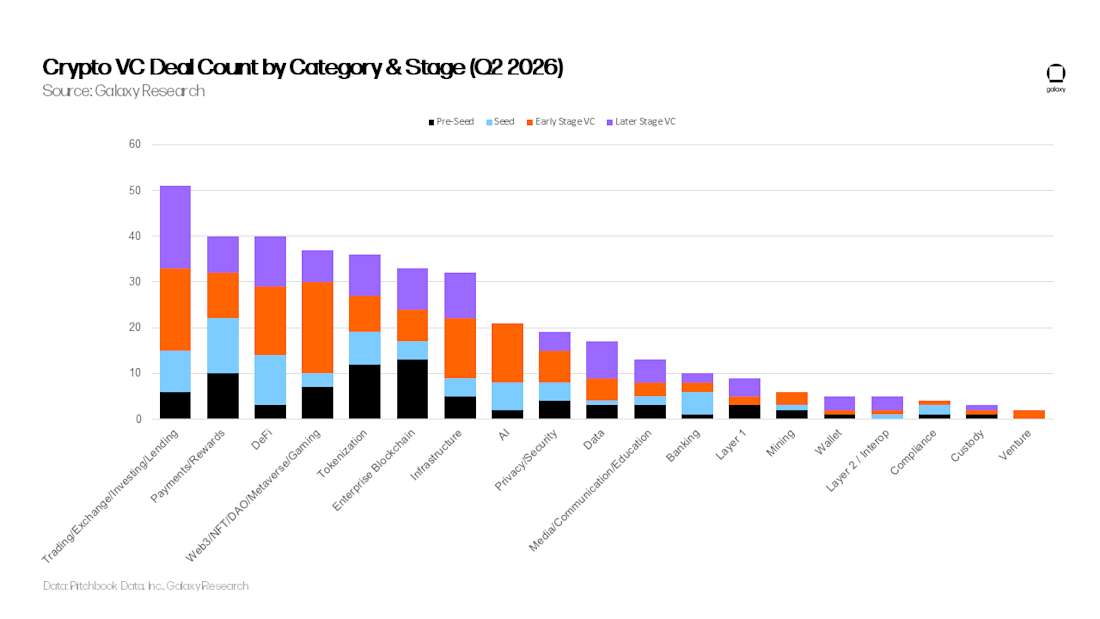
再看各赛道成交笔数的阶段占比,有助于判断每个赛道的成熟度:有的赛道后期笔数占比更高,有的仍以早期交易为主。
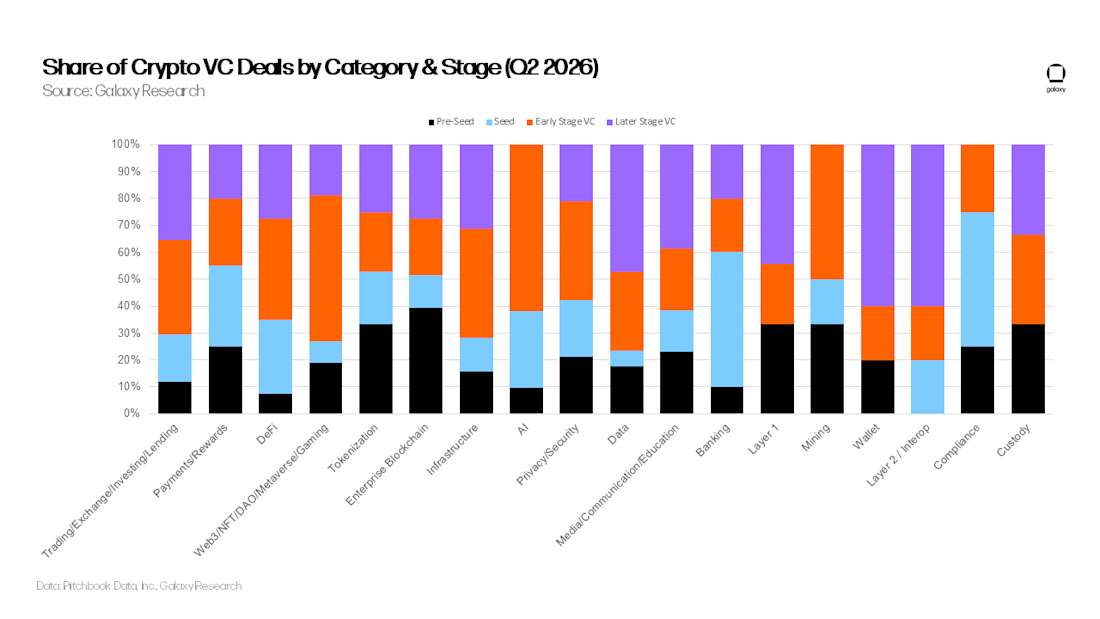
按成立年份分群
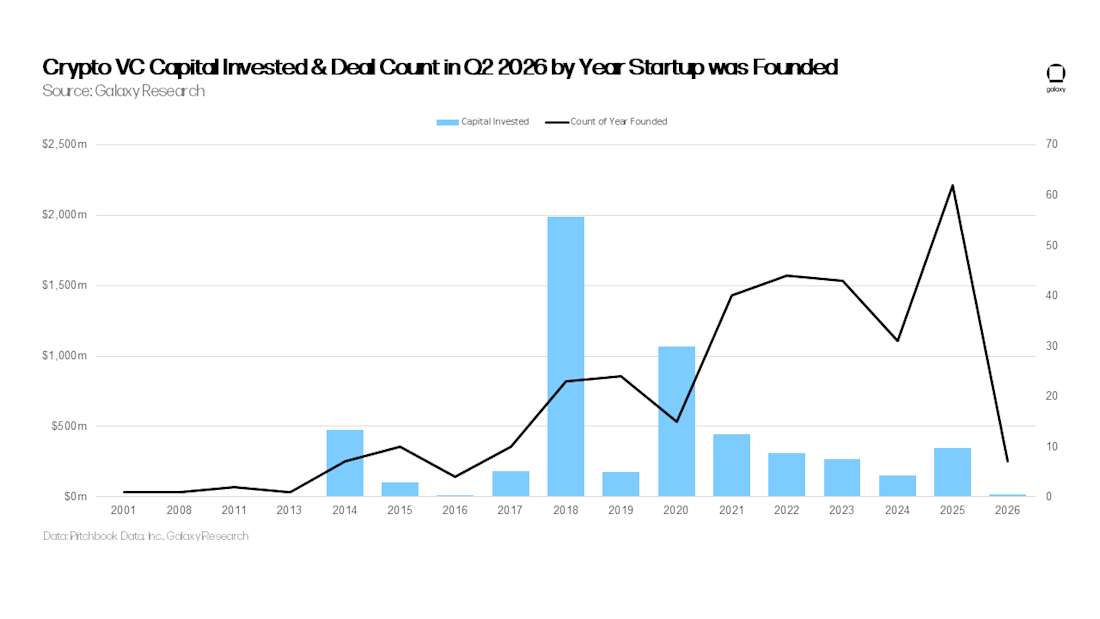
2018年成立的创业公司在2026年二季度拿到最多创投资金,约20亿美元;2020年成立的公司群位列第二,约11亿美元,其后是2014年与2021年队列。按交易笔数看,更年轻的公司占主导,领跑的是2025、2022与2023年份。
按地理分布
2026年二季度,样本中73.5%的资金流向总部设在美国的公司,美国继续是加密创业融资的主舞台。
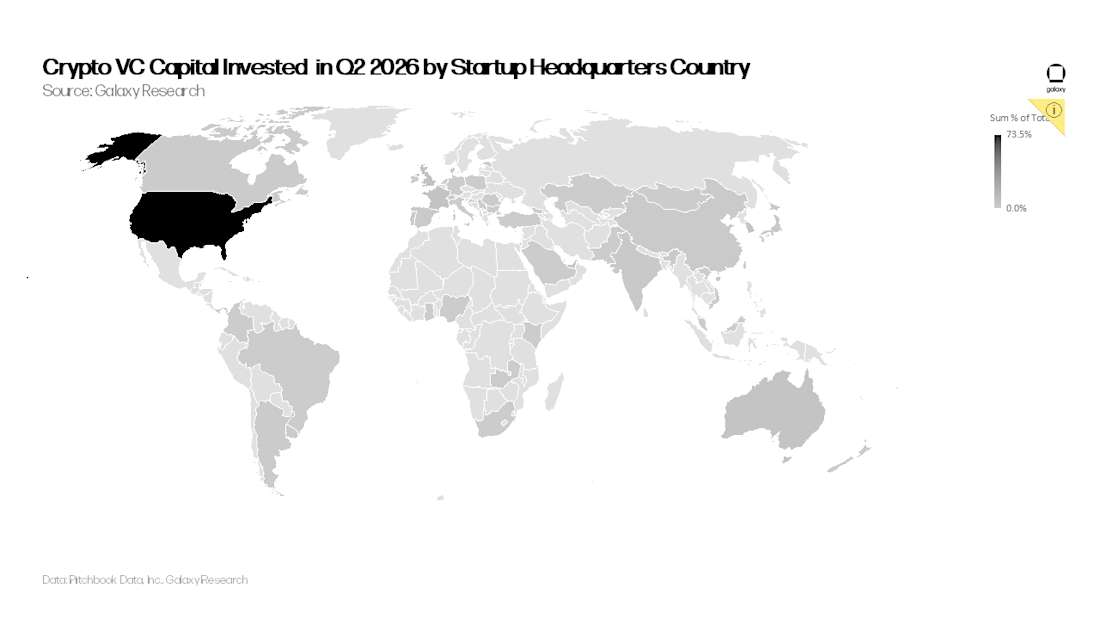
按交易笔数看故事类似,但地理分布更散一些。在代表性的384笔交易中,美国仍领先,其他地区也贡献了可观笔数。
创投基金募资
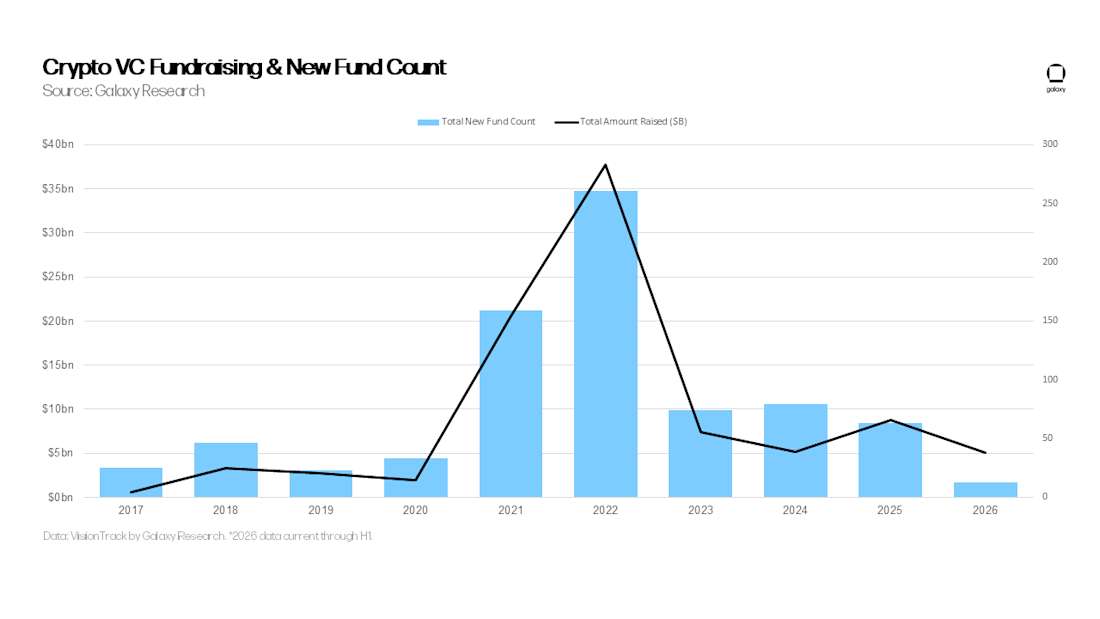
加密创投基金的募资仍然艰难。宏观环境,以及2022–2023年加密市场动荡,继续让部分配置机构不愿给出与2021年初、2022年相当的加密创投承诺。更近一段时间,人工智能升温也分流了原先投向加密的部分注意力;现货ETF与数字资产国债类公司,同样在与创投争夺机构资金。2026年二季度,配置到加密导向创投基金的总资金约39亿美元,对应5只基金——是自2019年三季度以来单季新基金数量最少的一次。
按年化口径,上半年募资节奏意味着2026年全年约100亿美元,高于2025年募得的87.5亿美元。
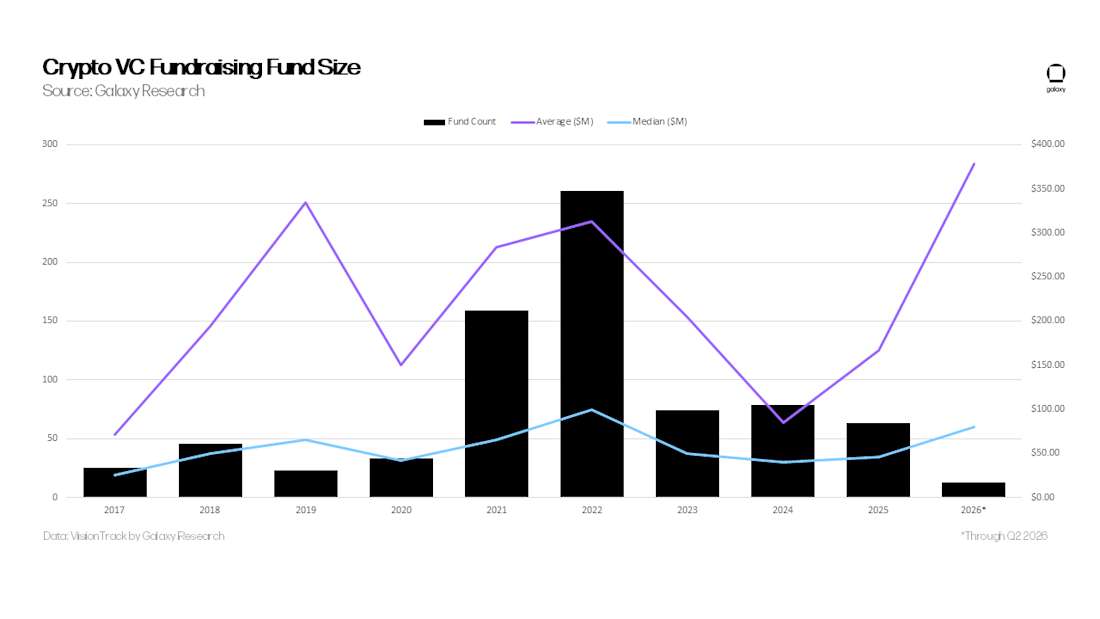
平均基金规模升至约3.7798亿美元,中位基金规模升至约8000万美元。
小结
活动在一季度回撤后于二季度反弹,整体仍好于此前熊市低点。2017年与2021年的牛市里,创投活动与流动性加密资产价格高度相关,但这种关系已经变弱。2026年二季度,比特币与创投活动双双上行,且投资额增速快于交易笔数。
后期交易继续主导募资金额。2026年二季度,后期公司拿到约78%的投资额,反映行业成熟,以及更多已有收入的大规模公司存在。早期轮次仍占大部分成交笔数,其中pre-seed约占笔数的21%。
现货ETP与数字资产国债类(DAT)公司,可能分流了部分本可进入创投基金与初创公司的注意力与资金。若干大型配置机构对比特币现货交易型产品的高调投资表明:部分大资金更愿意通过流动性工具拿敞口,而不是早期VC。若这一趋势延续,对DeFi等细分赛道的敞口需求,可能更多流向ETP,而非创投体系。DAT热度虽已不及去年,但其崛起也可能与创投争夺配置机构对板块的兴趣。
基金管理人仍面临艰难环境。2026年二季度募资回升至约39亿美元、对应5只基金,但新基金数量仍处多年低位附近。宏观因素继续构成逆风;政策清晰度有可能重新点燃配置兴趣(尽管市场结构立法今年通过的可能性很低)。
美国继续主导加密创业生态。总部在美国的公司与项目,拿走了绝大多数投资额,并在交易笔数上保持最大份额。这一趋势在2026年二季度进一步强化:美国总部公司占样本投资额的73.5%,占384笔交易的39.1%。
(原文含Galaxy Digital免责声明与利益冲突提示,编译从略;观点来自Galaxy Research,不构成投资建议。)
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


