当前,尽管美股三季报尚未全部结束,但集中披露高峰已然过去。回看已公布的公司,最值得注意的不是又有多少家“超预期”,而是财报与随后行情有时同向、有时背离。据 OKX 相关预测事件的结算结果,AMD 第三季度营收同比增长 45%,业绩达到预设门槛,财报后首个完整交易日价格也上涨;Robinhood 营收创下纪录,指定的每股收益却未过线,首日价格也未上涨。SK 海力士的季度收入和营业利润同样刷新纪录,指定盈利指标未过线,首日价格却上涨;微软和苹果则业绩过线、价格未涨。
这些结果有意料之中的增长,也有足以让人停下来重看题目的意外。AI 投入能否转化为利润、消费需求是否延续、金融平台的收入质量如何,几家公司回答的本来就不是同一个问题。OKX 星球将其中两项判断拆成了预测事件:一题问财报是否达到事先规定的门槛,一题问财报公布后首个完整交易日价格是否上涨。借这两道题回看财报季,能更清楚地看到“公司交了什么成绩单”和“市场愿意为它付什么价格”之间的距离。
24 家公司,12 家两道题答案相反
我们整理了 OKX 星球 10 月 20 日至 11 月 10 日期间的 48 个财报预测事件,覆盖 24 家公司、每家公司两类题目。业绩与首日价格的组合如下;其中,“财报过线”沿用各事件预设的指标门槛,价格方向沿用活动结算口径,不等同于美股现货的具体涨跌幅。
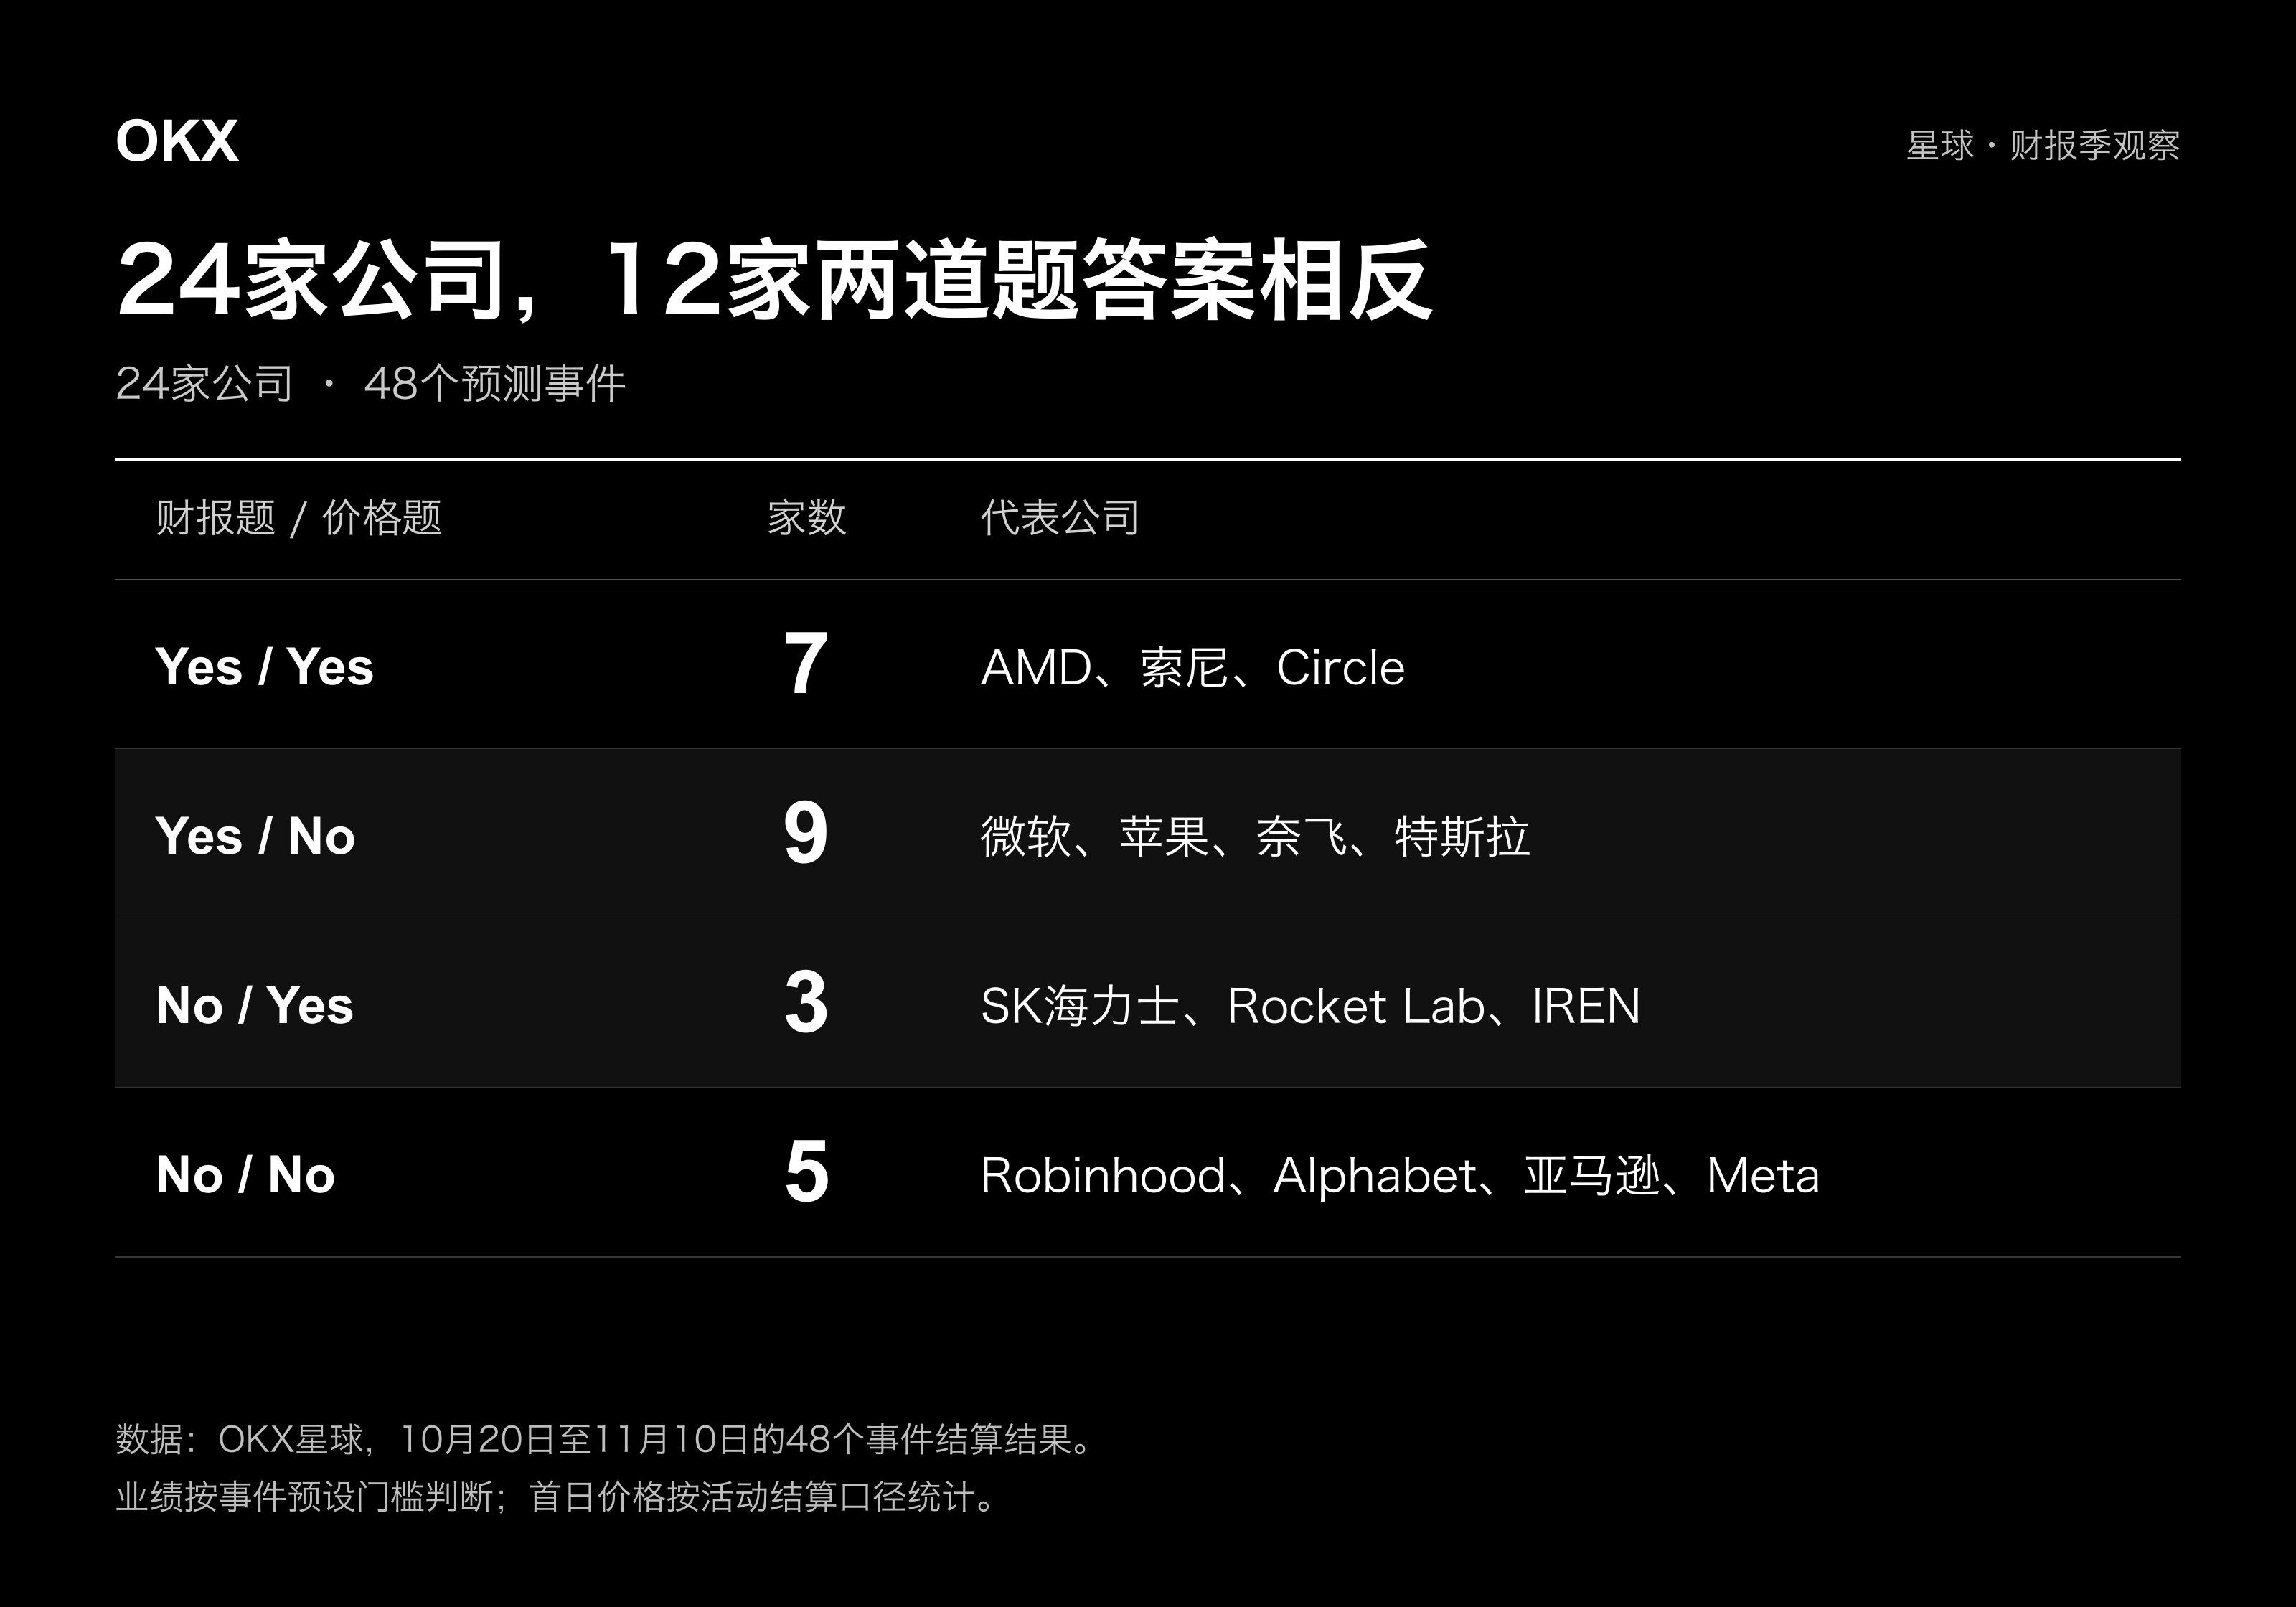
24 家公司中,恰好一半的业绩与价格方向不同。更值得注意的是,16 家业绩过线的公司里,只有 7 家首日上涨,占 43.8%;8 家未过线的公司里,也有 3 家上涨,占 37.5%。两组上涨占比仅相差约 6 个百分点。
这组小样本不足以估计长期规律,却说明在本轮观察窗口里,仅知道“业绩是否过线”,对区分首日涨不涨的帮助相当有限。9 家过线后没有上涨的公司,更不能统一解释成经营恶化。它们可能仍在增长,只是增长的幅度、质量或持续性,没有提供足够的新理由让价格继续走高。
把它放回整个财报季,能看出两个层面:企业盈利普遍超过了分析师基准,但“超过基准”本身已不是稀缺信息;投资者还需要判断,这份财报能否推动后续盈利预期上修。尽管 FactSet 的标普 500 统计与 OKX 这 24 家公司的事件门槛并非同一口径,不能直接比较超预期比例,但前者提供了背景,当超预期变得普遍,真正有区分度的,是超出多少,以及能否持续;后者则提供了业绩与价格反应的对照,揭示了只看盈利达标比例容易忽略的一点——财报过线,并不意味着市场愿意给出更高的价格。要理解这种落差,还需进一步判断这些业绩改善是否早已反映在价格中。
离结果越近,预测就越准吗?
本轮预测对业绩的判断总体偏乐观。财报公布前 3 小时,24 家公司中有 20 家的业绩预测偏向 Yes,最终达到门槛的只有 16 家。6 道方向不一致的业绩题中,5 道属于此前看好、结果未过线,分别涉及 SK 海力士、Alphabet、亚马逊、Robinhood 和 Meta;只有 Oklo 走出了相反结果。
也就是说,主要偏差不是普遍低估企业,而是高估了一部分公司达到盈利门槛的可能性。行业景气、营收增长与盈利兑现之间的差别,恰好是这些公司需要进一步拆解的地方。但临近结果时,这些判断会被修正多少?两类预测的变化并不相同。
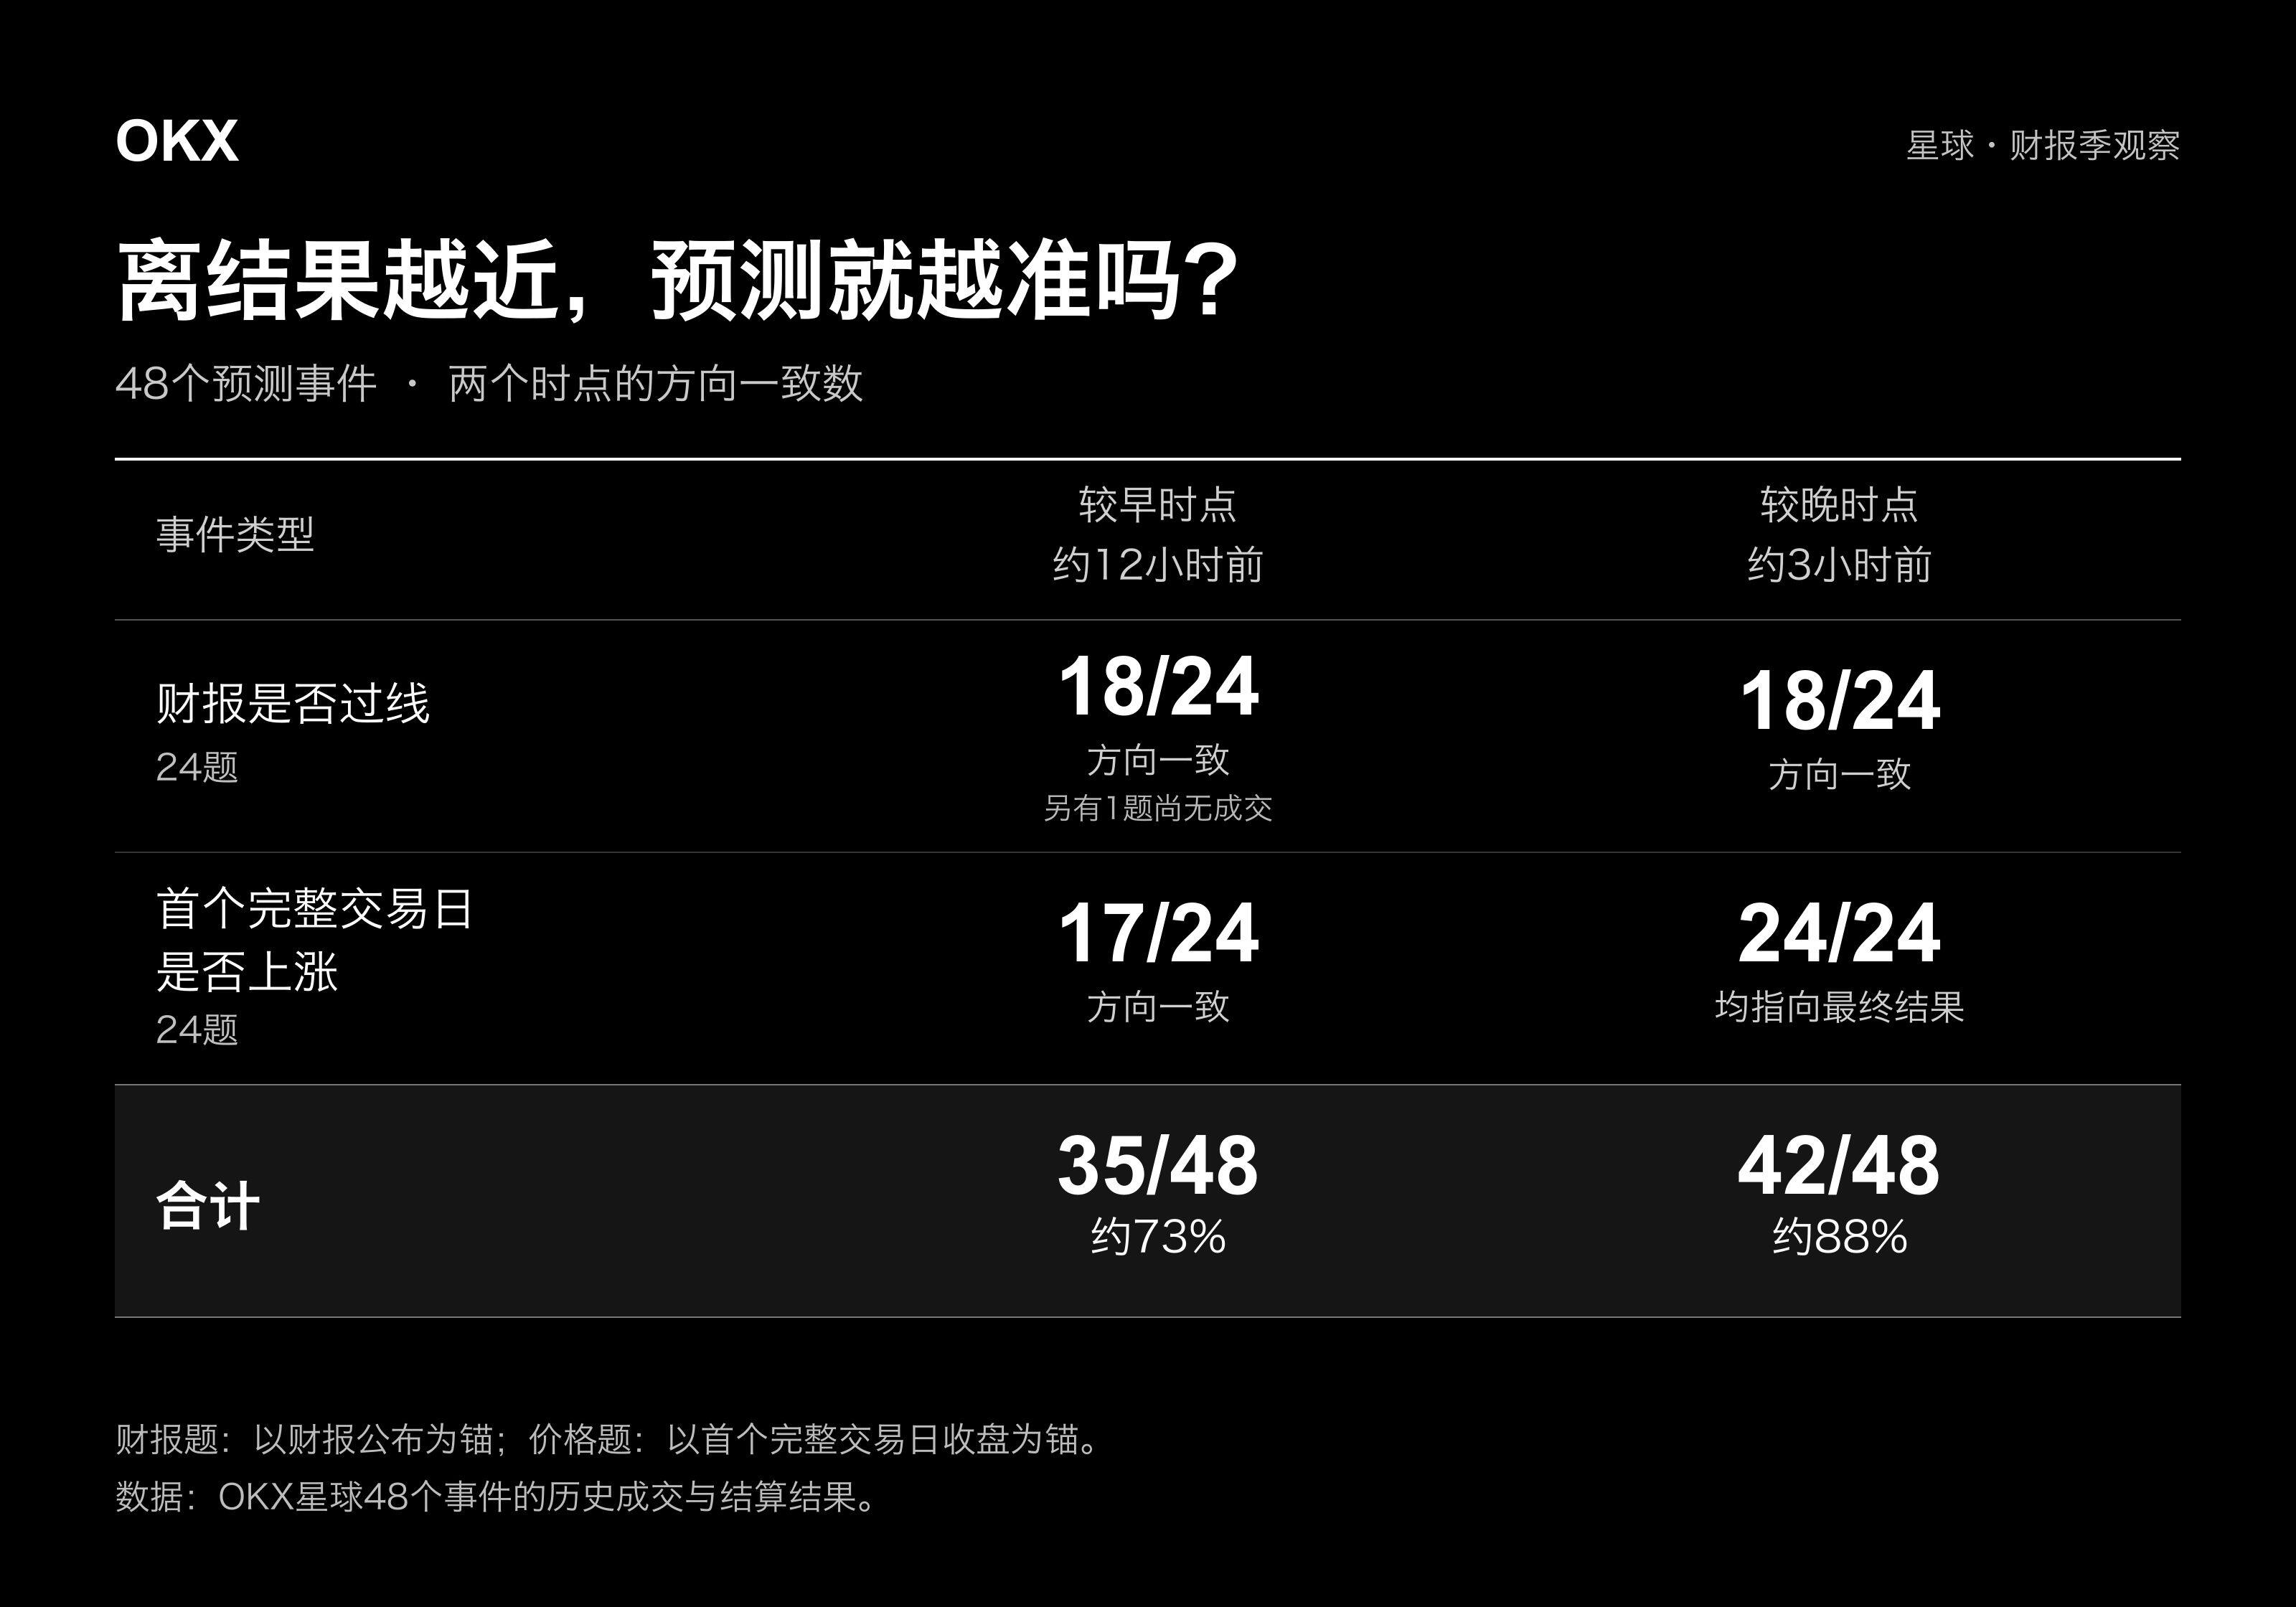
从合计看,与结果一致的判断由 35 道增至 42 道,占比从约 73%升至 88%。这 7 道净增全部来自价格预测,首日涨跌判断从 17 道一致增至 24 道,而业绩预测在两个时点都为 18 道一致。因此,这组数据呈现的改善发生在对行情的跟踪,而不是对企业盈利的提前估计。
两者面对的信息条件不同。财报没有公布时,即使离披露只剩 3 小时,参与者也未必获得了足以改变盈利估计的新证据,原先的乐观或悲观判断仍可能延续。价格预测临近首个完整交易日收盘时,财报已经落地,市场也用大半个交易日给出了反应,判断因而更容易向结果靠拢。这组数据更支持“新信息与行情反馈帮助修正判断”,而不是“等得越久就自然预测得越准”。对行情研究而言,后续报价能帮助观察市场是否接受了最初的财报解读,但不能倒过来证明事前判断同样可靠。
50%的预测分歧怎样走向一个答案
接近 50%的读数,还不足以形成鲜明判断。Intel 业绩题在公布前 12 小时的 Yes 成交价为 51%,最终业绩过线;亚马逊则曾出现 53%的读数,最终未过线。两者都略偏看好,却走向不同结果。对这类公司,更值得研究的是分歧出在哪里,比如收入增长有没有共识,利润率、费用或下一季指引是否仍存在不同估计。把 51%或 53%直接理解成“市场已经看好”,会放大一个很小的领先幅度。
更强的倾向也未必指向正确答案。Oklo 业绩题在财报公布前 6 小时、3 小时和 1 小时的 Yes 成交价分别为 20%、18%和 11%,最终业绩却达到门槛。与之相对,闪迪从公布前 12 小时的 57%升至 3 小时前的 65%,看好倾向增强,最终也确实过线。一降一升,两种变化都需要回到经营信息和盈利估计中解释;报价变化本身不能代替支撑判断的证据。
7 次修正,5 次撤回看涨判断
进一步看这 7 次价格判断的修正,奈飞、微软、特斯拉、Meta 和 AST SpaceMobile 由偏向上涨转为偏向不涨;Rocket Lab 和 AAOI 则反向调整。随着交易日推进,部分原先的乐观价格预期没有维持下来。
预测与行情的关系,也不只是“预测在前、验证在后”。财报前,报价记录参与者愿意相信什么;财报后,经营数据、管理层指引和交易行情又反过来改变报价。对分析者而言,最有价值的是找出判断转向发生在什么信息之后。若盈利达标后,看涨预期仍持续回落,就应检查原先看好的增长是否已经被计价,或新指引是否削弱了它;不能仅凭报价回落,倒推出是哪一项因素造成了下跌。
财报数字没错,为什么价格还是会走反?
先看 Robinhood。其第三季度营收 14.2 亿美元,同比增长 12%,创下纪录;但 GAAP 每股收益下降 16%至 0.51 美元,调整后每股收益也下降 3%至 0.60 美元。即使不讨论活动采用哪种口径,收入增长没有同步转化为每股盈利增长,已经是财报本身需要回答的问题。Robinhood 业绩公告
收入内部也并非全面走强。期权和股票交易收入分别增长 31%和 41%,加密货币交易收入却下降 55%,净利息收入下降 9%。总收入纪录掩盖了业务之间的此消彼长。对于这类平台,新增收入能否弥补原有业务下滑、并留下更多利润,比总收入是否创新高更重要。它没有过盈利门槛、首日价格也未上涨,至少与“增长没有普遍改善盈利”的财报特征相吻合,而不是一个纯粹的结算口径问题。
SK 海力士呈现的是另一种情况。虽然指定盈利指标未过线,公司披露的收入和营业利润均创新高;更具前瞻性的信息是,HBM4 和高价值服务器产品销售扩大,并已通过长期协议覆盖 2027 至 2028 年超过一半的产能。SK 海力士业绩公告 这些信息给投资者提供了超出当季每股收益的观察依据,高价值产品占比能否继续提升,未来产能是否已有需求承接。长期协议不是未来利润的保证,却有助于评估增长的可见度。这也是为什么当季某项指标未达标,不必然推翻对后续经营的判断。
AI 产业链的分化,在微软与 AMD 之间更容易看清。微软当季营收增长 19%,营业利润增长 21%,Azure 收入增长 48%,并不是一份需求疲弱的财报。但其经营现金流约 580 亿美元,现金购置固定资产支出约 393.7 亿美元;按经营现金流减去这项支出计算,差额约 186.3 亿美元,低于上年同期的 256.6 亿美元,降幅约 27%。这一计算不包含融资租赁投入。微软财报及现金流量表
利润在增长,投入后留下的现金却减少,说明业务扩张仍需要更快的资金投入。对云平台而言,下一步要证明的不只是“客户需要 AI”,还包括新增算力能否持续被使用、定价能否覆盖投入,以及折旧和运营成本如何影响后续利润。微软业绩过线但首日价格未涨,可以沿这条线继续研究,而不能简单归为“市场没有看懂好财报”。
AMD 位于同一条投资链的另一端。它的第三季度营收增长 45%,数据中心收入增长 97%,GAAP 营业利润率由上年同期的 14%升至 21%;第四季度营收指引中值约 170 亿美元,对应同比增长约 66%。AMD 业绩公告 这里不仅有收入增长,还有利润率改善与下一季增长预期。相比单季盈利过线,这组信息更有助于支撑增长能够延续的判断。
把两家公司放在一起,并不是说买设备的公司一定跌、卖设备的公司一定涨,而是同一轮 AI 投资会在不同企业的报表上留下不同痕迹,平台先承担建设和回收周期,供应商则可能更早确认收入与利润。不能因为都受益于 AI,就期待它们在同一季度交出相同的现金回报。
苹果还提供了另一条线索。当季营收增长 12%、每股收益增长 14%,但每股收益中包含约 0.05 美元的关税退款利好,毛利率也因此受益约 1 个百分点。苹果财报 这不否认主营业务增长,却意味着判断下一季盈利时,要区分哪些改善可以延续,哪些来自当期特殊因素。财报数字是真的,持续性仍要另作判断。
这些案例共同指向的趋势,是增长的质量与兑现时间,比单一盈利门槛更能解释公司的差异。要进一步解释首日行情,还需把财报与此前估值、同期板块表现和管理层指引放在一起,不能只从报告里挑一个与涨跌方向吻合的数字。
千人预测,仅三人多连胜答 26 题
从总体样本转到个人判断,难度又多了一层。OKX 星球「财报大赢家」第二期吸引了 1400 多位参与者;比赛进行至中段,仅剩林墨阳、abingttt 和投机实验室三人。三人多连胜连答 26 题,并列第一,平分 10,000 USDT,每人获约 3,333 USDT,期间都用过一次复活机会。
连续挑战的难处,在于研究对象一直在变。云平台、芯片厂商、交易平台和消费电子公司,影响盈利与估值的变量不同。上一轮正确的理由,到了下一家公司,可能不再是最重要的因素。三位选手的赛中采访,留下了他们如何处理这种差异的记录。
第一次失手:三人都栽在海力士
三人的首次失手都发生在 SK 海力士。林墨阳和 abingttt 错在业绩题,投机实验室错在首日涨跌题。林墨阳在赛中采访中提到,自己误解了交易截止与结算快照的关系,又为赚取 XP 调整判断,消耗了复活机会。他的研究习惯则是沿上下游供应链收集信息,用 AI 整合公司业务、行业发展等资料,再讨论和核对。这种方法的价值,在于把单家公司的增长放回产业链,微软的投入可以成为供应商的需求,但还要继续查订单、交付与利润能否对应得上。
同样在 SK 海力士失手,业绩题与涨跌题暴露的却不是同一个问题,前者需要复核盈利估计,后者需要理解当季指标未达门槛时,市场为何仍愿意交易未来需求。这也对应本轮反复出现的分化,行业景气并不保证每项盈利指标达标,盈利未达标也不自动抹去未来增长价值。
abingttt 和投机实验室的方法也有所不同。abingttt 把每股收益、营收、一致预期和公司指引放在一起,并检查财报前价格已经反映了多少乐观情绪;投机实验室则将盈利估计与价格判断分开,参考期权隐含波动和 OKX 永续合约多空比,也会看与自己方向相反的星球讨论。这些信息各有用途,财报帮助估计企业能赚多少,衍生品与预测报价帮助观察市场已经押注什么,二者不能互相替代。
连胜的三个人,最后答错了哪些题?
最后一轮,三人都判断 AMD 和 Circle 在财报后的首个完整交易日不会上涨,实际结果却均为上涨。两家公司都达到了业绩门槛,首日行情也同向上涨;这一次,三人共同失手的不是盈利判断,而是价格判断。
从财报本身看,AMD 同时提供了数据中心扩张、利润率改善和后续增长指引,不能仅因微软、苹果此前“业绩过线却不涨”,就预设它会复制同一路径。研究财报既要识别反常,也要接受强劲业绩与上涨行情确实可以同向。“超预期仍会跌”只是需要防备的一种情形,不应变成另一条机械套用的公式。
财报季收尾,留下什么可用的判断?
本轮财报季更值得保留的判断,不是“美股业绩好不好”,而是盈利增长、增长质量与估值承受力正在被分开检验。FactSet 统计中,标普 500 的远期市盈率从 9 月底的 19.0 倍降至 11 月 6 日的 17.7 倍,价格相对于未来盈利预期的倍数下降,并不意味着企业盈利也在同步转弱。后续财报仍要沿着这几个方向验证:AI 供应商的订单能否继续兑现为利润,云平台的新增投入能否换来现金回报,消费和金融公司的收入增长能否改善每股盈利。这些问题的答案,决定增长是在变得更扎实,还是需要更多资金与更长时间来支撑。
预测的价值,也应放在这个过程中衡量。财报前,它留下市场的期待;财报落地后,它记录这些期待如何被经营数据与行情修正。真正有用的反馈,是查清自己高估了哪项增长、低估了哪项投入,或错把短期利润当成了长期趋势,再据此调整判断。看对方向不等于赚到钱。相比记住一串胜负,更有价值的是持续修正研究方法。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


